Financement d’un utilitaire d’entreprise : le loyer le plus bas peut coûter cher
Le crédit convient à l’entreprise qui veut conserver son utilitaire ; la LLD privilégie l’usage et le renouvellement ; la LOA et le crédit-bail permettent un rachat prévu au contrat. Pour choisir, comparez le coût total, le kilométrage et les conditions de sortie, pas seulement la mensualité. Un financement sans apport ou sans bilan reste possible selon le dossier, mais jamais garanti.
Partir de l’usage du véhicule avant de choisir le contrat
Un artisan qui aménage un fourgon pour plusieurs années n’a pas les mêmes besoins qu’une entreprise renouvelant régulièrement ses véhicules de livraison. Avant de demander un financement, précisez la charge utile, le volume, les équipements, le kilométrage annuel et la durée de conservation souhaitée. Intégrez les transformations : rayonnages, groupe frigorifique ou benne peuvent modifier le budget et les conditions de restitution.
Calculer le coût total de son financement
Renseignez les éléments connus pour obtenir une estimation détaillée, selon le mode de financement envisagé.
Paramètres du crédit
Estimation du crédit
- Mensualité estimée
- —
- Total des mensualités
- —
- Coût des intérêts
- —
- Apport
- —
- Frais
- —
- Coût total estimé
- —
Paramètres de la location ou du leasing
Estimation de la location ou du leasing
- Total des loyers
- —
- Premier versement
- —
- Option d’achat
- —
- Frais, services et sortie
- —
- Coût contractuel estimé
- —
- Frais kilométriques et de remise en état saisis
- —
- Total avec ces frais complémentaires
- —
À noter : ces résultats sont indicatifs. Ils excluent les éléments non renseignés, notamment l’assurance, l’énergie, la fiscalité et la valeur de revente. Les frais de kilométrage et de remise en état ne sont pas estimés automatiquement. Ce calcul ne constitue pas une offre de financement.
L’occasion peut réduire le montant à financer. Vérifiez toutefois l’âge maximal accepté par le financeur, l’historique d’entretien et la garantie. Un prix inférieur ne compense pas nécessairement des réparations ou une immobilisation qui vous empêche de travailler.
Pensez au véhicule comme à un canal de production : il permet d’acheminer vos outils, vos marchandises ou votre équipe jusqu’au client. Le bon budget dépend donc aussi du coût d’une interruption de ce flux. Pour un livreur sans véhicule de secours, une assistance avec remplacement adapté peut avoir davantage de valeur qu’un loyer légèrement inférieur. Demandez si le véhicule relais possède réellement le volume ou les équipements nécessaires.
Comparer la propriété, les services et la fin du financement
La différence décisive se situe souvent à la fin du contrat. Voulez-vous garder le véhicule, le restituer ou conserver le choix ? Le mot « leasing » ne suffit pas à répondre : il faut examiner la formule proposée.
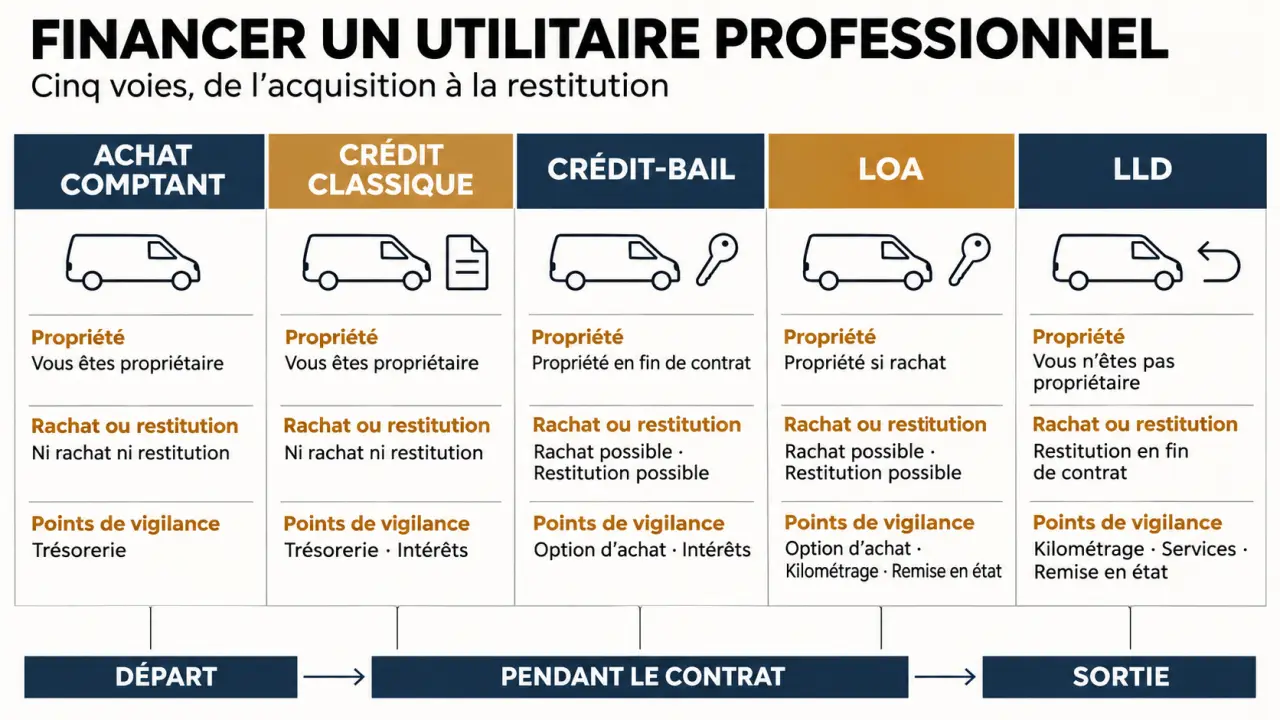
| Solution | Propriété et sortie | Point à surveiller |
|---|---|---|
| Achat comptant | Propriété immédiate, revente libre | Trésorerie mobilisée dès l’achat |
| Crédit classique | Propriété immédiate, remboursement du prêt | Intérêts, garanties et entretien à budgéter |
| Crédit-bail professionnel | Propriété du bailleur, option d’achat contractuelle | Montant du rachat et conditions de sortie |
| LOA | Propriété du loueur, achat possible en levant l’option | Premier loyer, kilométrage et restitution |
| LLD | Propriété du loueur, restitution prévue sans option d’achat | Services, dépassements et remise en état |
Conserver longtemps ou renouveler régulièrement
Le crédit classique facilite une conservation prolongée et évite un plafond kilométrique locatif. À titre d’exemple, Peugeot propose un crédit pouvant financer jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans, sous réserve d’acceptation. Cela ne signifie pas que toutes les offres du marché présentent ces conditions.
La LLD peut convenir à une entreprise recherchant un renouvellement régulier et des services regroupés. Entretien, assistance et assurance ne sont cependant pas automatiquement inclus. LOA et crédit-bail reposent tous deux sur une location avec possibilité d’achat ; pour un professionnel, leurs appellations peuvent recouvrir des mécanismes proches. Comparez les clauses plutôt que les seuls intitulés.
Les durées proposées en LLD, LOA et crédit-bail sont généralement de 24 à 60 mois. L’option d’achat, souvent appelée valeur résiduelle dans les offres, doit être chiffrée. BPM Pro indique généralement 10 à 15 % du prix du véhicule neuf pour la LOA : ce repère ne remplace pas le montant inscrit dans votre contrat.
Calculer le coût réel, de la signature à la restitution
Un loyer faible peut résulter d’un premier versement important, d’un kilométrage insuffisant ou d’une option d’achat élevée. Comparez plusieurs propositions sur une même durée, avec les mêmes équipements et le même usage prévu.
- Au départ : apport, premier loyer majoré, frais de dossier, livraison et aménagements.
- Pendant le contrat : mensualités ou loyers, assurance, entretien non couvert, pneumatiques et énergie.
- À la sortie : option d’achat, dépassements kilométriques, remise en état ou indemnités de résiliation anticipée.
Ne confondez pas premier loyer majoré et dépôt de garantie : le premier rémunère la location et n’est normalement pas remboursé ; le second peut être restitué selon les conditions contractuelles. Pour comparer achat et location, tenez également compte de la valeur de revente estimée du véhicule acheté, sans la considérer comme certaine.
Exigez le barème des kilomètres supplémentaires et le référentiel d’usure acceptable. Sur un utilitaire de chantier, les dommages de carrosserie ou les dégradations intérieures peuvent peser à la restitution. Vérifiez aussi la possibilité d’ajuster le kilométrage en cours de contrat et le coût d’une sortie anticipée.
TVA et charges : deux avantages différents
La TVA sur les loyers d’un véritable utilitaire peut être récupérable à 100 %, sous réserve notamment du droit à déduction de l’entreprise, du véhicule et de son usage. Une entreprise en franchise en base de TVA ne récupère pas cette taxe. Le seul usage professionnel d’une voiture particulière ne lui donne pas automatiquement le régime d’un utilitaire.
La déduction des loyers réduit le résultat imposable lorsque les conditions sont réunies ; ce n’est pas un remboursement des loyers. Au régime micro, les dépenses réelles ne sont pas déduites individuellement. À l’achat, le véhicule relève généralement de l’immobilisation et de l’amortissement. Faites valider la comparaison fiscale par votre expert-comptable.
Présenter un dossier solide, même sans bilan ou après un refus
Auto-entrepreneurs, TPE et jeunes sociétés peuvent solliciter un financement. L’accord dépend notamment de la capacité de paiement, de l’endettement, de l’ancienneté et du montant demandé. Sans bilan, un prévisionnel réaliste et des commandes signées peuvent aider à démontrer le besoin et les revenus attendus.
- Justificatif d’immatriculation, statuts si nécessaire et identité du représentant.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires et justificatifs de chiffre d’affaires demandés.
- Prévisionnel pour une création et éléments commerciaux justificatifs.
- Devis du véhicule, équipements compris, et détail des financements en cours.
Après un refus, identifiez d’abord la cause : incidents, mensualité excessive, apport insuffisant ou manque de visibilité. Réduire le prix du véhicule, choisir une occasion ou reporter certains équipements peut rendre le projet plus soutenable. Une location n’est pas automatiquement plus accessible qu’un crédit.
Un organisme spécialisé peut réexaminer le dossier sans garantir l’acceptation. Fimaloc annonce notamment une réponse ou une offre sous 48 heures, sous réserve d’éligibilité. Avant toute signature, vérifiez les garanties personnelles, les frais et l’identité du cocontractant. Sans apport ne signifie ni sans frais initiaux ni sans analyse financière.
Vérifier les aides et demander des offres comparables
Pour un utilitaire électrique ou à faibles émissions, examinez les aides avant de commander. Le dispositif de la Région Sud présenté par Les-aides.fr prévoit, selon les catégories, 3 000 à 15 000 euros pour certains véhicules neufs et 500 à 7 500 euros pour certains véhicules d’occasion. Il concerne notamment des utilitaires de moins de 3,5 tonnes, avec une demande à déposer avant la livraison. Vérifiez son ouverture, ses critères et ses possibilités de cumul au moment du projet.
Évaluez aussi l’autonomie en charge, la recharge sur site et les contraintes des tournées. Une subvention ne compense pas un véhicule inadapté à l’activité.
Pour obtenir une proposition exploitable, transmettez à une banque, un concessionnaire ou un loueur le même cahier des charges : véhicule, prix, durée, kilométrage, versement initial disponible et souhait de rachat. Demandez un échéancier complet, le détail des services et les conditions de sortie. Vous pourrez ainsi choisir un financement compatible avec votre trésorerie, plutôt qu’une mensualité attractive isolée de ses contreparties.