Crise de liquidité : pourquoi des actifs solides ne suffisent pas à payer les échéances
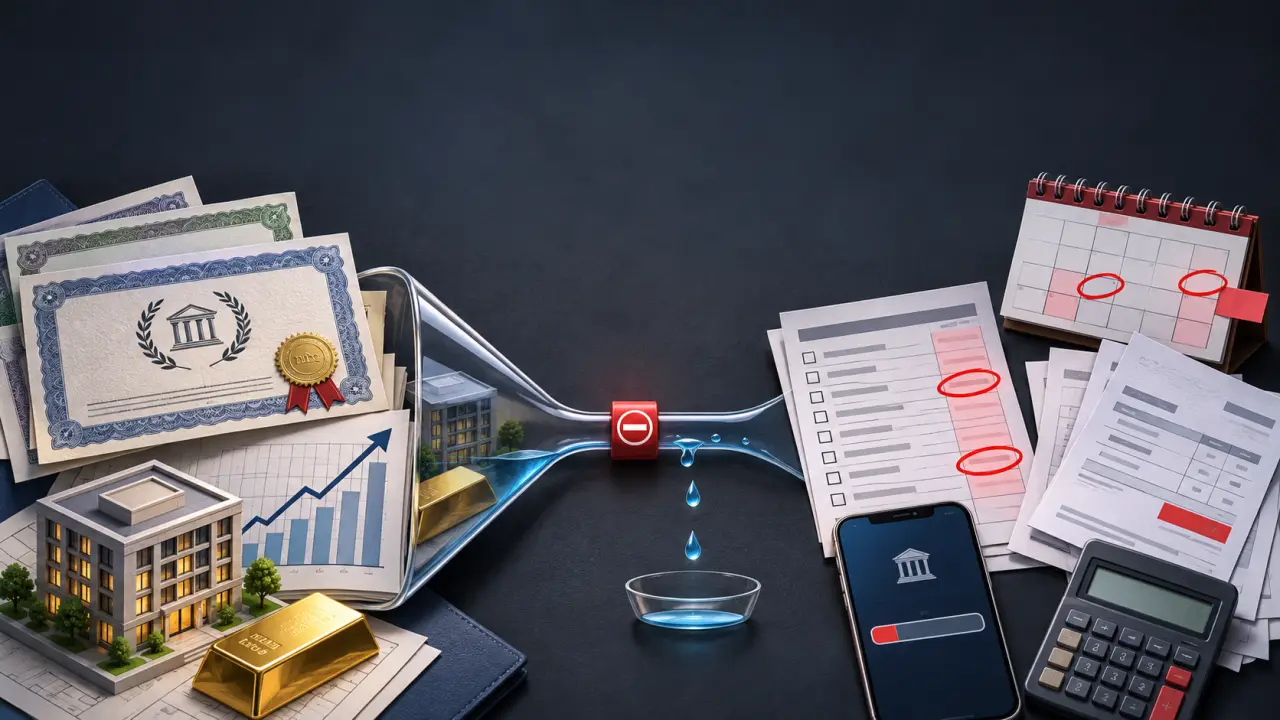
Une crise de liquidité survient lorsqu’une banque ou une entreprise ne dispose plus des ressources immédiatement mobilisables pour honorer ses échéances. Elle peut posséder des actifs de valeur, voire être rentable, sans pouvoir payer à temps. Le problème tient alors au calendrier des encaissements, à l’accès au financement ou à l’impossibilité de vendre rapidement des actifs sans perte importante.
Des actifs au bilan, mais pas forcément de l’argent disponible
La liquidité désigne la capacité à disposer de moyens de paiement au moment nécessaire. Le risque de liquidité correspond à la possibilité de manquer de ces ressources ; la crise est sa matérialisation, lorsque les solutions habituelles ne permettent plus de couvrir les engagements immédiats. Une tension ponctuelle peut rester maîtrisable si un encaissement certain ou un financement disponible comble rapidement le décalage.
Calculer les ratios de liquidité
Saisissez vos montants en euros pour obtenir trois indicateurs de liquidité.
Formules utilisées
- Liquidité générale = actifs à court terme / passifs à court terme
- Liquidité réduite = (actifs à court terme − stocks) / passifs à court terme
- Liquidité immédiate = trésorerie et équivalents de trésorerie / dettes à court terme
Résultats
- Liquidité générale
- —
- Liquidité réduite
- —
- Liquidité immédiate
- —
Ces indicateurs s’interprètent selon l’activité, la saisonnalité, les délais de paiement et la qualité des créances.
Avertissement : ce calculateur ne remplace ni une analyse financière ni un calendrier de trésorerie.
La Banque de France distingue la liquidité, capacité à honorer les échéances immédiates, de la solvabilité, capacité à payer ses dettes à tout horizon. La rentabilité relève encore d’une autre logique : dégager un bénéfice ne garantit ni un compte bancaire suffisamment approvisionné aujourd’hui, ni une structure financière durablement solide.
| Notion | Question déterminante | Situation révélatrice |
|---|---|---|
| Liquidité de financement | Peut-on obtenir les fonds nécessaires à temps et à des conditions acceptables ? | Un emprunt arrivant à échéance ne peut pas être renouvelé. |
| Liquidité de marché | Peut-on vendre un actif rapidement sans perte significative ? | Un titre ne trouve preneur qu’avec une forte décote. |
| Solvabilité | Les ressources et la valeur des actifs permettent-elles de couvrir les dettes ? | Des pertes dégradent durablement les fonds propres. |
Exemple pédagogique : une entreprise attend le paiement d’un client mais doit régler ses salaires avant cet encaissement. Sa créance constitue un actif ; elle ne remplace pourtant pas la trésorerie nécessaire le jour de la paie.
Le mécanisme d’emballement : du décalage de trésorerie aux pertes
Des déclencheurs différents selon les acteurs
Dans une entreprise, des retards clients, une accumulation de stocks ou une échéance importante peuvent absorber la trésorerie. La dépendance à un financeur unique accroît la vulnérabilité : son retrait peut suffire à déséquilibrer les paiements, même sans dégradation soudaine des ventes.
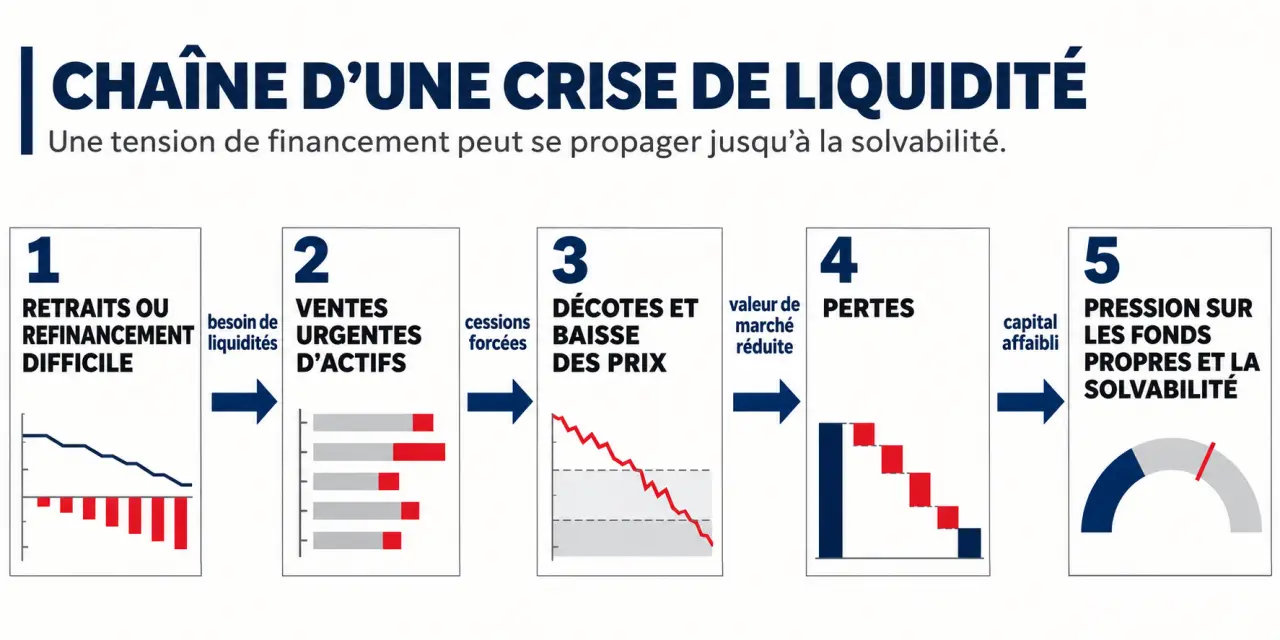
Une banque est notamment exposée à la transformation des échéances : elle finance des actifs longs, comme des crédits, avec des ressources dont une partie peut être retirée rapidement. Des retraits massifs de dépôts ou une fermeture du refinancement mettent cette organisation sous pression. Un investisseur, lui, peut manquer de liquidités lorsqu’il doit répondre à un appel de marge sans pouvoir céder ses positions dans de bonnes conditions.
Quand financement et marché se bloquent ensemble
Faute de financement, un acteur vend des actifs en urgence. Si les acheteurs se raréfient, les prix baissent et les décotes augmentent. Ces pertes peuvent fragiliser ses fonds propres, inquiéter ses créanciers et rendre son financement encore plus coûteux. La liquidité de financement et la liquidité de marché alimentent ainsi une même spirale.
La confiance agit ici comme un catalyseur : elle peut accélérer les sorties d’argent avant même une échéance contractuelle. Pour piloter le risque, il faut donc distinguer le calendrier juridique des dettes du calendrier comportemental des partenaires. Des dépôts théoriquement stables, un fournisseur qui exige désormais un paiement comptant ou un prêteur qui refuse un renouvellement modifient brutalement les besoins réels de trésorerie.
Une crise individuelle peut aussi se propager lorsque plusieurs établissements vendent les mêmes actifs ou réduisent simultanément leurs financements. Cela ne signifie pas que toute difficulté de liquidité entraîne une insolvabilité : l’issue dépend des pertes, des réserves et des financements encore accessibles.
Repérer le risque : trois ratios et un calendrier de flux
Pour une entreprise non financière, trois indicateurs donnent une première lecture du bilan. Ils doivent être calculés sur des périmètres cohérents et interprétés selon l’activité, la saisonnalité et les délais de paiement.
Données officielles sur les placements des assureurs non-vie — Consultez la série SDMX de la Banque de France sur les obligations du secteur non financier détenues par les assureurs non-vie.
- Liquidité générale : actifs à court terme divisés par les passifs à court terme. Elle mesure la couverture comptable des engagements proches.
- Liquidité réduite : actifs à court terme hors stocks, et éventuellement hors autres éléments peu liquides, divisés par les passifs à court terme.
- Liquidité immédiate : trésorerie et équivalents de trésorerie divisés par les dettes à court terme. Elle se concentre sur les ressources les plus disponibles.
Exemple fictif : avec 150 000 euros d’actifs à court terme, dont 60 000 euros de stocks, 20 000 euros de trésorerie et 100 000 euros de dettes à court terme, ces ratios sont respectivement de 1,5, 0,9 et 0,2. Aucun ne suffit, isolément, à conclure : des créances impayées peuvent gonfler le premier, tandis que des encaissements réguliers peuvent relativiser un faible ratio immédiat.
Le calendrier de trésorerie reste indispensable. Il rapproche les paiements et encaissements attendus par échéance, en séparant les flux certains des hypothèses. Les alertes utiles comprennent les retards clients, la concentration des financements, la diminution des réserves disponibles et le renchérissement du crédit.
Pour les banques, les indicateurs sont spécifiques. La Banque de France situe en 2015 l’entrée en vigueur du LCR dans le cadre de Bâle III, en remplacement du coefficient de liquidité français appliqué entre 1988 et 2014. Le LCR rapproche les actifs liquides de haute qualité des sorties nettes de trésorerie prévues sous stress sur 30 jours. Ce cadre bancaire ne doit pas être transposé aux entreprises ordinaires.
Préparer la réponse et vérifier qu’elle tient sous stress
La prévention associe un coussin de liquidité réellement mobilisable, des financements diversifiés et une gestion des échéances. Détenir un actif ne suffit pas : il faut vérifier son délai de cession, son éventuelle affectation en garantie et la décote probable en situation tendue.
Dans une banque, la gestion actif-passif, ou ALM, vise notamment à maîtriser les décalages entre ressources et emplois. Les stress tests simulent des retraits, une fermeture des marchés ou une baisse de valeur des actifs pour estimer les besoins de financement et tester les solutions envisagées.
L’analyse présentée par la Banque de France s’appuie sur 725 banques françaises, 102 trimestres et plus de 23 000 observations, avec une période annoncée de 1993-2015. Dans son application, un choc de 10 points sur le VIX produit un effet sur le coefficient de liquidité qui disparaît après 5 à 10 trimestres, contre une persistance supérieure à 20 trimestres pour le ratio de solvabilité. Ces résultats historiques ne constituent pas une durée prévisible pour chaque crise.
Un plan de contingence transforme cette préparation en décisions opérationnelles :
- Actualiser les prévisions et identifier les prochaines échéances non couvertes.
- Vérifier les lignes de financement utilisables, leurs conditions et leurs délais de mobilisation.
- Accélérer les encaissements et négocier les échéances sans compromettre les obligations légales.
- Désigner les responsables et coordonner la communication avec les financeurs et partenaires.
- Tester régulièrement le plan, puis réviser les hypothèses après chaque tension.
L’objectif n’est pas seulement d’afficher un bon ratio : il est de savoir quelle ressource permettra de payer quelle échéance, y compris lorsque les conditions habituelles se dégradent.