Biens professionnels : un même matériel, trois lectures juridiques, fiscales et comptables
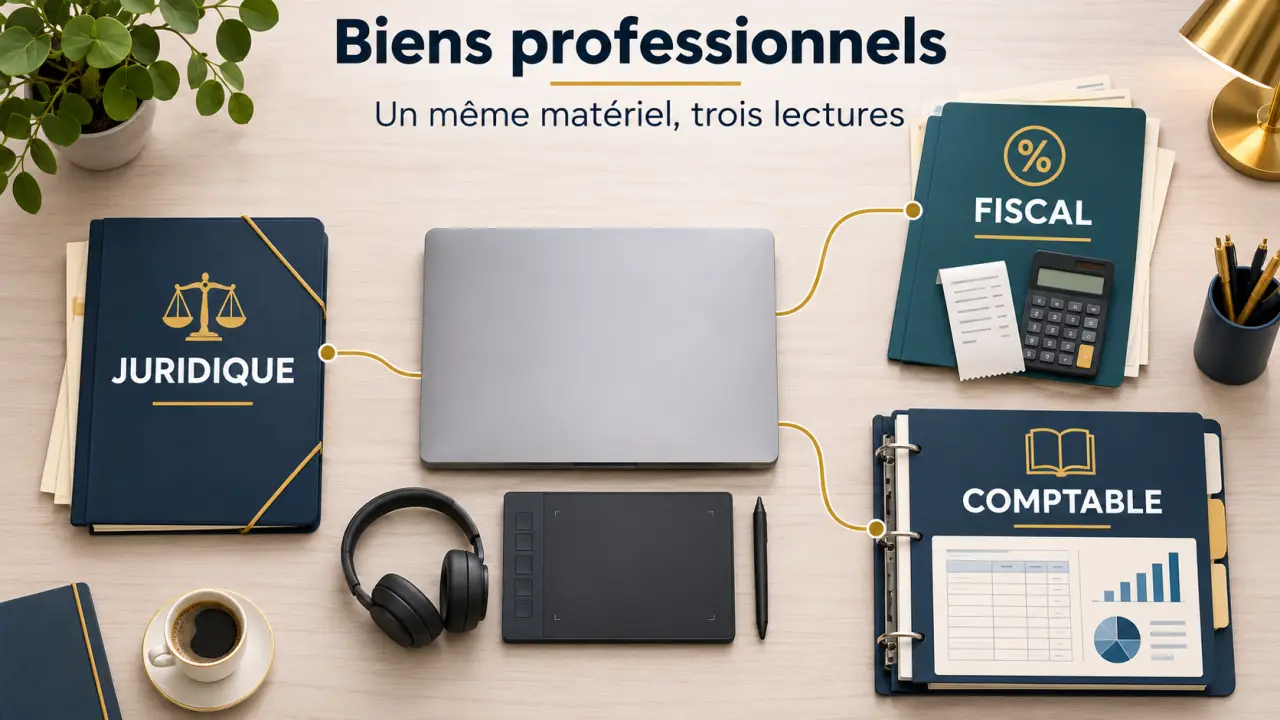
Les biens professionnels sont les biens utilisés pour exercer une activité : matériel, locaux, véhicules, stocks ou encore certains droits incorporels. Mais cette définition pratique ne suffit pas à déterminer leur traitement. En France, leur qualification dépend de la question posée : comptabilité, fiscalité, protection du patrimoine ou assurance. Un ordinateur utilisé pour travailler n’obéit donc pas automatiquement aux mêmes règles dans tous ces domaines.
Pour identifier correctement vos biens professionnels, il faut examiner leur usage, leur propriétaire et le statut sous lequel vous exercez. Voici les distinctions à connaître avant d’acheter, de déclarer, d’assurer ou de céder un bien.
Quels biens peuvent être considérés comme professionnels ?
Un bien présente un caractère professionnel lorsqu’il sert à l’activité de l’entreprise ou du professionnel indépendant. Il peut être matériel ou immatériel, durable ou destiné à être vendu. Sa valeur n’est pas le critère décisif : un outil peu coûteux peut être indispensable à l’activité, tandis qu’un bien onéreux peut rester strictement personnel.
Testez vos connaissances sur les biens professionnels
Répondez aux six questions, puis validez pour découvrir votre résultat et les corrections.
- Les équipements : machines, mobilier de bureau, ordinateurs, téléphones et outillage.
- Les biens immobiliers : bureaux, ateliers, entrepôts, commerces ou locaux affectés à l’exploitation.
- Les véhicules : utilitaires et autres véhicules utilisés pour les déplacements professionnels.
- Les stocks : marchandises, matières premières et produits destinés à la vente ou à la transformation.
- Les éléments incorporels : fonds de commerce, brevets, marques ou logiciels acquis, selon leur situation juridique et comptable.
Cette liste ne signifie pas que tous ces éléments suivent le même régime. Un stock est destiné à circuler, alors qu’une machine sert durablement à produire. Un local détenu par l’exploitant n’a pas non plus le même traitement qu’un local loué.
Utiliser un bien ne signifie pas en être propriétaire. Un véhicule en location ou une machine mise à disposition peuvent être essentiels au fonctionnement de l’entreprise sans lui appartenir. Cette distinction devient déterminante lorsqu’il faut les inscrire au bilan, les assurer ou organiser leur restitution.
Pourquoi la définition change selon la question posée
En comptabilité : distinguer immobilisations, charges et stocks
Lorsqu’une entreprise acquiert un bien destiné à servir durablement, celui-ci peut constituer une immobilisation. Son coût n’est alors pas nécessairement déduit immédiatement : lorsqu’il est amortissable, il est réparti sur sa durée d’utilisation selon les règles applicables. À l’inverse, les dépenses courantes et les achats consommés dans l’activité peuvent relever des charges. Les marchandises destinées à la revente suivent les règles relatives aux stocks.
La décision ne repose donc pas simplement sur l’étiquette « professionnel ». Elle dépend notamment de la nature du bien, de son utilisation et des règles comptables applicables. Les modalités simplifiées propres à certains régimes doivent également être prises en compte.
En fiscalité : vérifier le régime concerné
Le caractère professionnel intervient dans plusieurs questions distinctes : déduction d’une dépense, récupération de la TVA, taxation d’une plus-value ou traitement d’un actif immobilier. Une dépense déductible ne donne pas automatiquement droit à récupérer la TVA. Chaque mécanisme possède ses conditions et ses exclusions, notamment pour certains véhicules.
Dans le cadre de l’impôt sur la fortune immobilière, certains actifs immobiliers affectés à une activité professionnelle peuvent bénéficier d’une exonération sous conditions. Le seul fait de louer un local à une entreprise ou de le désigner comme « professionnel » ne suffit pas à établir cette exonération. Il faut examiner l’activité exercée et les conditions propres au dispositif.
Sur le plan juridique : identifier le patrimoine concerné
Pour l’entrepreneur individuel, les biens utiles à l’activité entrent en principe dans le patrimoine professionnel, selon les règles applicables à son statut. Pour une société, il faut distinguer son patrimoine de celui de ses associés ou de son dirigeant. Un achat payé personnellement par le dirigeant ne devient pas, par ce seul paiement, la propriété de la société : l’opération doit être correctement documentée.
Biens à usage mixte : documenter la frontière entre travail et vie privée
Le cas le plus délicat est souvent celui du bien utilisé à la fois professionnellement et personnellement. Un téléphone, une voiture ou une pièce du domicile peuvent relever de cet usage mixte. Il faut alors déterminer les conséquences de cette double utilisation pour chaque domaine : charges, TVA, assurance et, selon la situation, avantage en nature.
Pour les dépenses, la part professionnelle doit être justifiable et cohérente avec l’usage réel. Un relevé des déplacements peut étayer l’utilisation d’un véhicule. Pour un espace de travail à domicile, la surface effectivement affectée à l’activité et les modalités d’occupation peuvent contribuer à documenter une répartition. Une proportion choisie arbitrairement reste fragile, même lorsqu’elle paraît raisonnable.
Pensez à la clé d’un atelier installé dans votre garage : ouvre-t-elle un espace exclusivement consacré au travail, ou un lieu où sont aussi rangés vélos et affaires familiales ? Ce détail révèle une question utile : qui accède au bien, pour quel usage et à quel moment ? Appliquée à un ordinateur partagé ou à un véhicule familial, cette grille aide à constituer des preuves concrètes plutôt qu’à s’appuyer sur une simple déclaration d’intention.
Conservez les factures, contrats, relevés d’utilisation et éléments de calcul. Si l’usage change, adaptez le traitement retenu. Un véhicule devenu principalement personnel ou une pièce qui n’est plus utilisée comme bureau justifient de réexaminer la situation avec votre comptable et votre assureur.
Protéger les biens professionnels sans surestimer les garanties
La protection du patrimoine et l’assurance répondent à deux risques différents. La première concerne notamment les droits des créanciers ; la seconde vise les conséquences d’un sinistre couvert par un contrat. Avoir séparé ses patrimoines ne protège pas une machine contre un incendie, et assurer son atelier n’empêche pas une procédure de recouvrement.
Pour l’entrepreneur individuel, la séparation des patrimoines personnel et professionnel constitue une protection de principe, mais elle n’est pas absolue. Des exceptions, certaines garanties consenties et les circonstances de la dette peuvent modifier l’étendue de la protection. La date de naissance des créances peut également compter. Une caution personnelle donnée pour une société mérite, elle aussi, une analyse spécifique.
Côté assurance, vérifiez précisément :
- les biens couverts, y compris ceux loués ou confiés par un client ;
- les lieux de couverture : local, domicile, chantier ou déplacement ;
- les plafonds, franchises et exclusions ;
- la méthode d’indemnisation et la prise en compte de la vétusté ;
- la couverture éventuelle des pertes d’exploitation après un sinistre garanti.
Une assurance habitation ne couvre pas nécessairement le matériel professionnel conservé chez soi. De même, une responsabilité civile professionnelle ne remplace pas une assurance des biens : elle répond à un autre objet.
Achat, vente ou arrêt d’activité : les vérifications à faire
La gestion des biens professionnels commence avant l’achat et se poursuit jusqu’à leur sortie de l’activité. Une facture correctement établie, un propriétaire clairement identifié et un inventaire à jour évitent bien des difficultés lors d’une cession, d’un sinistre ou d’un contrôle.
- Avant l’acquisition : précisez l’acheteur, l’usage prévu, le financement et le traitement comptable envisagé.
- Pendant l’utilisation : conservez les justificatifs, suivez les changements d’affectation et actualisez les valeurs assurées.
- Avant la vente : vérifiez la propriété du bien, sa valeur comptable et les conséquences fiscales de la cession.
- À l’arrêt de l’activité : examinez le sort des biens conservés, vendus ou transférés dans le patrimoine personnel.
La vente d’un bien inscrit à l’actif peut générer une plus-value ou une moins-value professionnelle. Des dispositifs d’exonération peuvent exister, mais leur application dépend de conditions précises. Conserver le bien pour un usage privé n’est pas non plus une opération nécessairement neutre sur le plan fiscal.
Pour prendre une décision, partez toujours de trois questions : à qui appartient le bien, à quoi sert-il réellement et quelle règle cherche-t-on à appliquer ? Ce raisonnement permet de préparer un échange précis avec un expert-comptable, un notaire ou un avocat, sans confondre usage professionnel et traitement automatique.