Logiciel de gestion des immobilisations : choisir sur pièces, pas sur une simple démo
Un logiciel de gestion des immobilisations doit fiabiliser les amortissements, suivre les sorties d’actifs et transmettre les bonnes écritures à la comptabilité. Pour choisir entre Sage, EBP ou Oxygène, le critère décisif n’est pas le nombre de fonctionnalités affichées : c’est la capacité à traiter vos biens réels, votre historique et vos obligations fiscales sans ressaisie inutile.
Déterminer ce que l’outil doit réellement prendre en charge
Une immobilisation est un actif destiné à servir durablement l’activité. Elle relève généralement de la classe 2 du plan comptable : immobilisations corporelles comme les machines, incorporelles comme certains logiciels, ou financières comme les titres de participation. Toutes ne sont pas amortissables : le logiciel doit distinguer leur traitement plutôt qu’appliquer automatiquement une dotation à chaque bien.
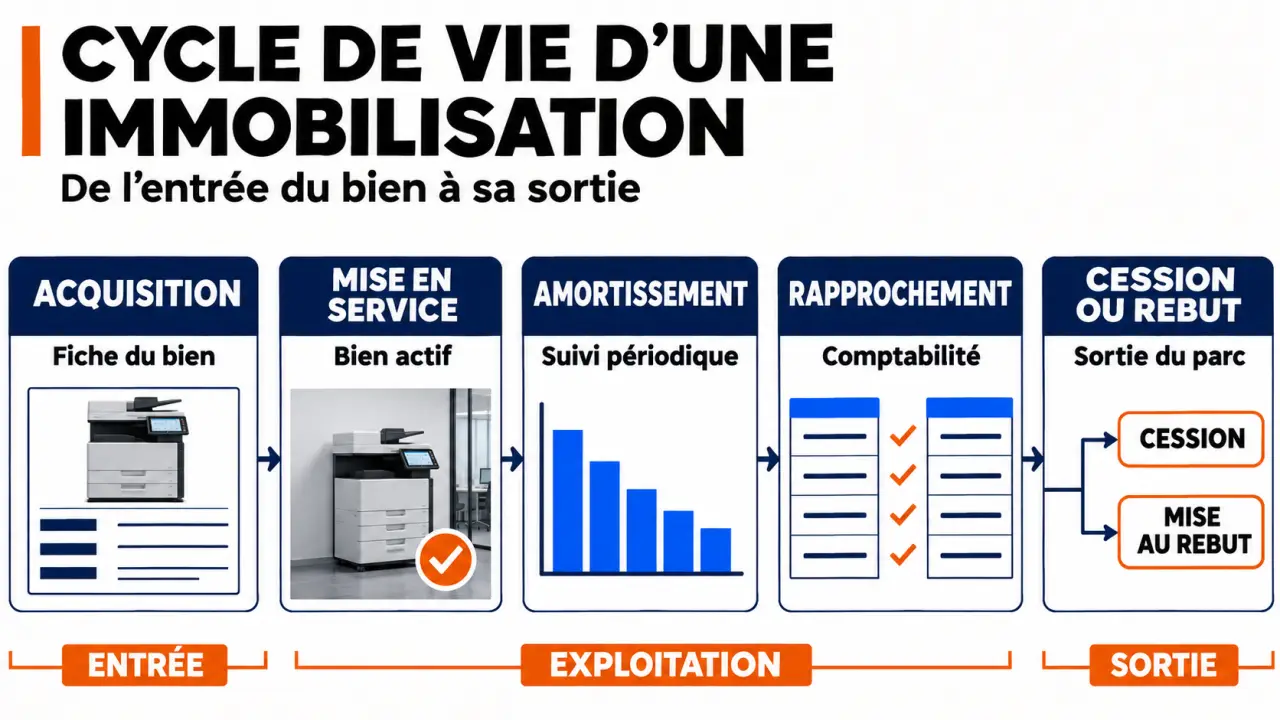
L’outil centralise le cycle de vie de l’actif : acquisition, mise en service, amortissement, éventuelle dépréciation, puis cession ou mise au rebut. Il associe à chaque fiche une valeur d’origine, des dates, une affectation comptable et des justificatifs. Il ne remplace toutefois pas la décision comptable sur la durée d’utilisation ou l’éligibilité à un traitement fiscal.
Excel reste possible, mais ses limites sont organisationnelles
Un logiciel dédié n’est pas obligatoire en tant que tel. Un tableur peut suffire pour quelques biens simples, à condition de documenter les calculs, conserver l’historique et rapprocher les soldes avec la comptabilité. Le passage à un outil spécialisé devient pertinent lorsque les mouvements se multiplient, que plusieurs personnes interviennent ou que les clôtures nécessitent trop de contrôles manuels.
Les entreprises relevant des BIC, BNC ou BA au réel peuvent avoir besoin de ce suivi selon leur activité et leurs obligations. Au régime micro, l’absence de déduction des charges réelles rend généralement un module d’amortissement fiscal moins utile. Un inventaire patrimonial peut néanmoins conserver son intérêt.
Vérifier les calculs sur une acquisition et une sortie d’actif
Une fiche exploitable doit contenir au minimum la désignation, le compte, la pièce d’achat, le coût d’entrée, la date de mise en service et les paramètres d’amortissement. Numéro de série, localisation et responsable du bien facilitent ensuite l’inventaire physique.
Demandez à retrouver une même machine selon plusieurs vues : comptable, géographique et opérationnelle. Cette palette de lecture révèle des anomalies qu’un simple total masque : un équipement toujours amorti mais introuvable, un ordinateur déplacé sans changement d’affectation, ou un matériel totalement amorti encore indispensable à la production. La valeur comptable ne décrit pas, à elle seule, l’utilité du parc.
Amortissements et VNC : contrôler les hypothèses avant le résultat
Le logiciel doit calculer le plan d’amortissement, les dotations et les amortissements cumulés. Le linéaire répartit la base amortissable sur la durée retenue ; le dégressif répond à des conditions fiscales particulières. Les amortissements dérogatoires traduisent certains écarts entre traitements comptable et fiscal. Un traitement exceptionnel ne doit être proposé que lorsqu’un dispositif applicable le permet.
La valeur nette comptable, ou VNC, correspond à la valeur brute diminuée des amortissements cumulés et des éventuelles dépréciations. Vérifiez le prorata temporis, la valeur résiduelle, les révisions de durée et, si nécessaire, la gestion par composants.
Cession et mise au rebut : tester aussi les cas moins courants
Lors d’une vente, l’outil doit arrêter l’amortissement à la date appropriée, sortir le bien et préparer le résultat de cession. Son traitement fiscal dépend ensuite du régime applicable. Une mise au rebut doit également être documentée et générer une sortie cohérente, même sans prix de vente.
Testez une sortie partielle : si un actif regroupe plusieurs équipements, l’éclatement doit permettre d’isoler la fraction cédée sans supprimer l’ensemble. Exigez un aperçu des écritures avant validation et une trace des modifications.
Sécuriser le passage vers la comptabilité et la liasse fiscale
Un outil autonome convient si ses échanges avec votre comptabilité sont fiables. Un module intégré peut limiter la ressaisie, mais l’appartenance à une même marque ne garantit pas la compatibilité entre toutes les gammes et versions. Faites préciser les formats d’import et d’export, les journaux utilisés et la correspondance des comptes.
Liasse fiscale : formulaires officiels et notice de référence — Retrouvez les formulaires fiscaux officiels, dont le bilan actif n° 2050, ainsi que les indications nécessaires pour compléter votre liasse fiscale.
- Écritures : contrôler les dotations et les sorties ; vérifier aussi le traitement des achats pour éviter les doublons.
- Rapprochement : comparer valeurs brutes et amortissements cumulés avec la balance comptable.
- Échanges : transmettre à l’expert-comptable des fichiers exploitables, pas uniquement des éditions PDF.
- Traçabilité : conserver les justificatifs, les validations et l’historique des changements.
Les états 2054 et 2055 concernent respectivement les immobilisations et les amortissements dans la liasse du réel normal. Ils ne constituent pas les formulaires universels de toutes les entreprises : le régime fiscal détermine les tableaux à produire. Distinguez également les états préparatoires, leur reprise dans un logiciel de liasse et la télétransmission effective.
Enfin, examinez les droits d’accès, les sauvegardes, la restauration et la restitution des données à la résiliation. En cloud comme sur un poste local, l’accès à un historique exploitable reste essentiel lors d’un changement d’outil.
Comparer Sage, EBP et Oxygène à périmètre égal
Le tableau suivant sert à préparer une consultation, non à classer artificiellement des offres dont les périmètres diffèrent. Demandez toujours confirmation de l’édition commercialisée, des options et des conditions tarifaires.
| Solution | Éléments à retenir | Points à faire confirmer |
|---|---|---|
| Sage | À examiner notamment si votre comptabilité appartient déjà à cet environnement. | Module adapté, reprise d’historique, intégration effective, utilisateurs et devis. |
| EBP Immobilisations ACTIV | Prix affiché de 302,40 € HT ; 1 utilisateur et 5 sociétés ; essai gratuit de 30 jours sans engagement. | Périodicité et contenu du prix, maintenance, liaison avec la liasse ; conditions de la version réseau jusqu’à 3 postes. |
| Oxygène de Memsoft | Fonctionnement autonome ou lié à la comptabilité, regroupements par famille, gestion des cessions et éditions. | Tarif, modalités de test, échanges avec votre comptabilité et capacité multi-utilisateurs. |
EBP mentionne également la réglementation 2002-10 et une méthode simplifiée dans ses caractéristiques. Cette référence ne dispense pas de vérifier l’adéquation du paramétrage à vos pratiques et aux règles applicables à votre clôture.
Pour comparer les coûts, additionnez licence ou abonnement, reprise des données, formation, assistance, mises à jour et utilisateurs supplémentaires. Un prix d’entrée ne suffit pas à établir le budget total. Les fonctions de crédit-bail, d’emprunts ou de suivi multi-sociétés ne méritent un supplément que si elles répondent à un besoin identifié.
Transformer l’essai en test de clôture avant de signer
Une démonstration personnalisée, notamment proposée par EBP, permet de filtrer les solutions ; un essai sur vos propres cas permet de décider. Préparez un échantillon comprenant un bien récent, un actif ancien partiellement amorti et une cession. Pour une configuration réseau ou une migration complexe, faites préciser le rôle de l’éditeur ou du revendeur dans l’accompagnement.
- Importez les valeurs d’origine, dates, durées et amortissements antérieurs.
- Rapprochez les montants repris avec la dernière clôture validée.
- Calculez les dotations et expliquez tout écart avec votre suivi actuel.
- Simulez une vente et une mise au rebut, puis contrôlez les écritures.
- Exportez les données vers la comptabilité et préparez les états fiscaux attendus.
Retenez l’outil dont les résultats sont vérifiables et reproductibles. Avant l’achat, faites valider le circuit complet par la personne qui clôture les comptes. Une interface agréable facilite le quotidien ; une reprise juste et des échanges comptables maîtrisés sécurisent durablement l’investissement.