Tableau de bord comptabilité : 5 indicateurs pour voir venir les tensions de trésorerie
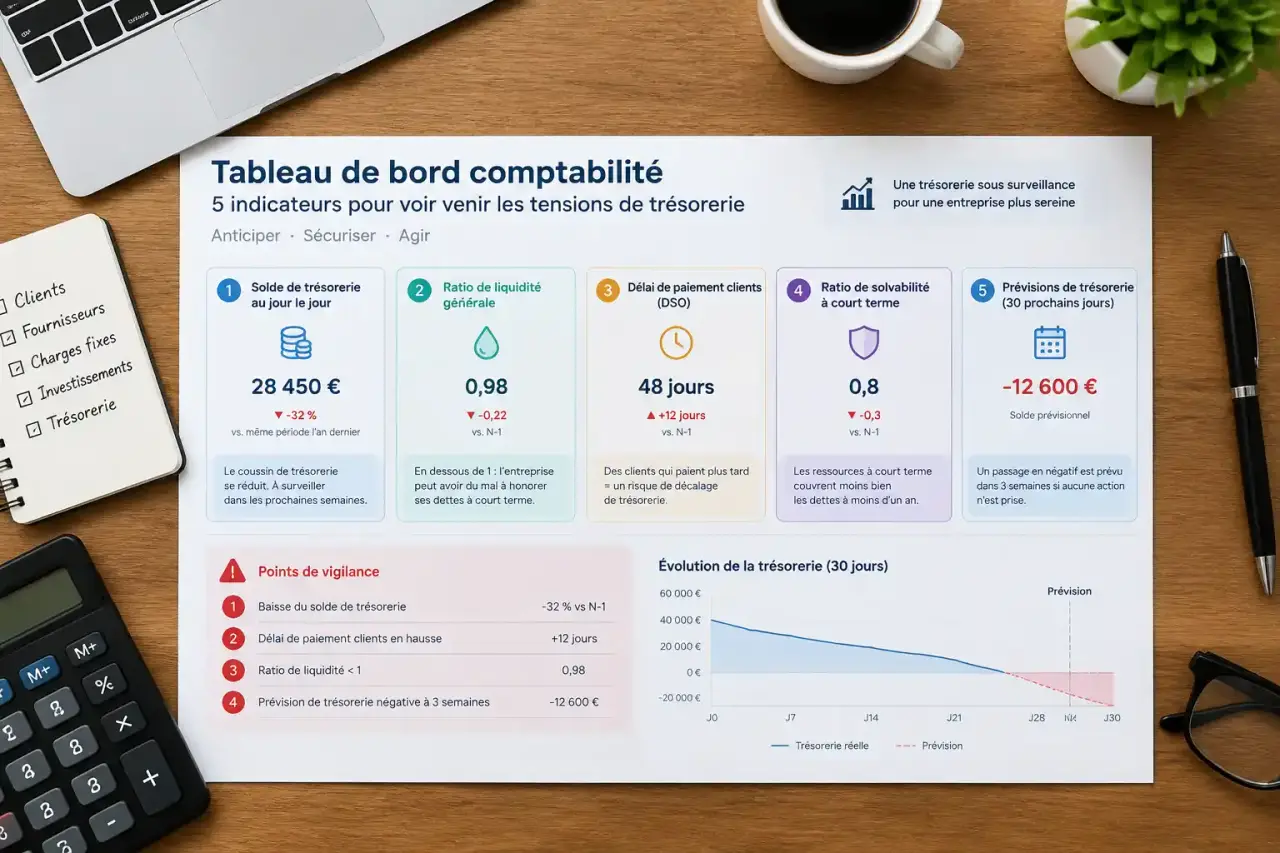
Un chiffre d’affaires en hausse ne garantit ni une entreprise rentable ni un compte bancaire suffisamment approvisionné. Le tableau de bord comptable rapproche activité, charges et encaissements pour repérer ces décalages. Son rôle : montrer ce qui change, expliquer les écarts avec les prévisions et aider à décider avant qu’une difficulté ne s’installe.
Un outil de pilotage, pas une nouvelle comptabilité
Le tableau de bord comptable est une synthèse d’indicateurs issus de la comptabilité, de la facturation et des données d’activité. Il transforme des informations dispersées en une lecture utilisable par le dirigeant : l’entreprise vend-elle suffisamment, conserve-t-elle sa marge et pourra-t-elle régler ses prochaines échéances ?
Contrairement au bilan et au compte de résultat annuels, il sert au suivi régulier. Ses chiffres peuvent être provisoires : il faut alors préciser leur date et leur niveau de validation. Un résultat mensuel sans certaines factures fournisseurs ou sans ajustement des stocks peut donner une image trompeuse.
Les différents tableaux répondent à des besoins complémentaires :
- Comptable et financier : suivre la rentabilité, les équilibres financiers et la trésorerie.
- Budgétaire : comparer les montants prévus aux montants réalisés.
- Opérationnel : surveiller les commandes, les heures facturées ou les stocks.
- Stratégique : apprécier les progrès vers les objectifs à long terme.
Le tableau de trésorerie se concentre, lui, sur les encaissements et décaissements à leurs dates prévues. Une vente facturée n’est pas encore de l’argent disponible. Il complète donc le suivi comptable plutôt qu’il ne le remplace.
Cinq indicateurs de départ, puis des ajouts ciblés
Commencez avec cinq indicateurs reliés à vos décisions. Une dizaine peut suffire à un suivi plus développé ; au-delà, mieux vaut séparer les vues plutôt que multiplier les chiffres sur une seule page. Chaque indicateur doit avoir une définition stable, une origine identifiable et un seuil d’alerte adapté à l’entreprise.
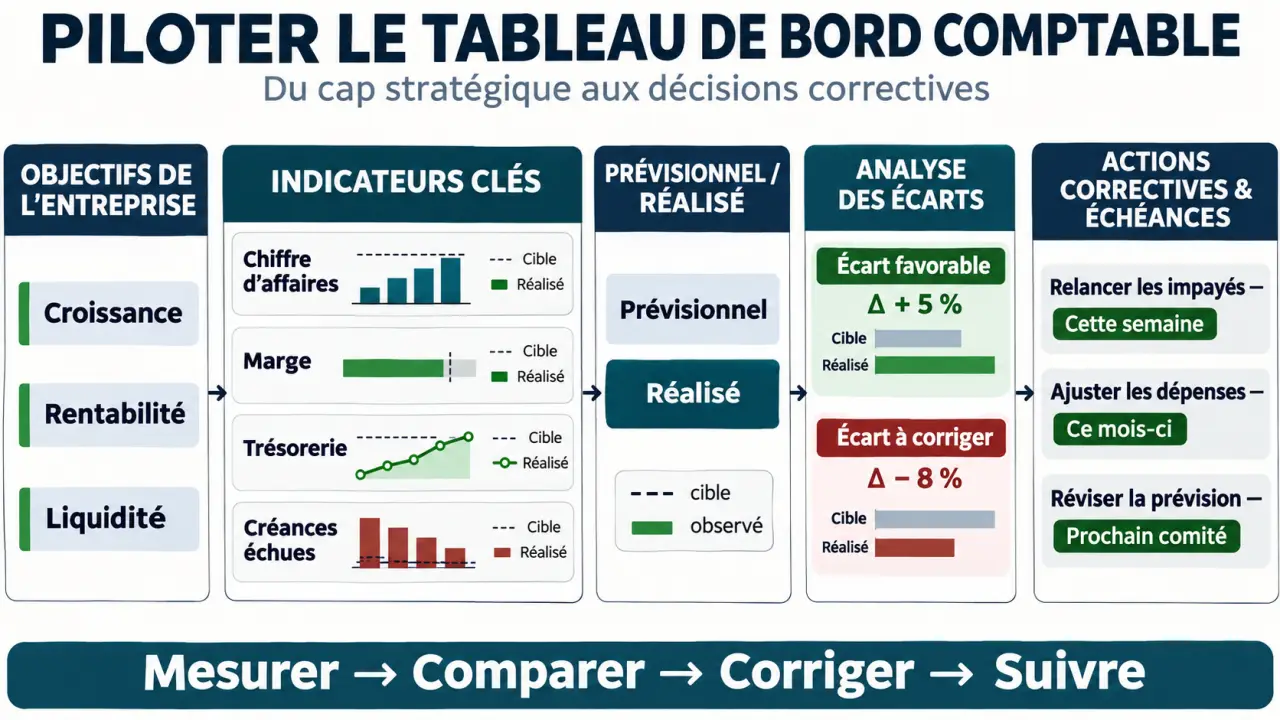
| Indicateur | Calcul ou lecture | Utilité |
|---|---|---|
| Chiffre d’affaires HT | Ventes hors taxes de la période, nettes des avoirs | Mesurer l’activité et son évolution |
| Marge commerciale | Ventes HT de marchandises − coût d’achat des marchandises vendues | Vérifier la rentabilité des ventes de marchandises |
| Charges d’exploitation | Charges liées à l’activité, regroupées par poste | Repérer les dérives, notamment salariales |
| Trésorerie nette | Disponibilités − concours bancaires courants | Apprécier la liquidité immédiate |
| Créances clients échues | Factures restant dues après leur échéance | Prioriser les relances et surveiller les retards |
Dans une activité de services, remplacez la marge commerciale par une marge définie selon vos coûts directs : sous-traitance, temps de production ou consommables. Un consultant pourra suivre ses jours facturés ; un commerçant, la rotation des stocks ; un professionnel de santé, les rétrocessions et les impayés.
Pour approfondir, ajoutez le BFR, ou besoin en fonds de roulement : stocks + créances d’exploitation − dettes d’exploitation. Il rend visible l’argent immobilisé dans le cycle d’activité. L’EBE mesure la performance d’exploitation avant notamment les amortissements et le financement ; le résultat d’exploitation intègre notamment les dotations et reprises d’exploitation. Faites valider leur calcul si vos écritures mensuelles sont incomplètes.
Un retard de paiement de 30 jours peut mettre la trésorerie en danger malgré des ventes satisfaisantes. Croiser chiffre d’affaires, créances échues et trésorerie est donc plus instructif que surveiller uniquement la croissance.
Construire un modèle mensuel qui débouche sur une action
Fixez d’abord deux ou trois objectifs de pilotage. La méthode SMART impose un objectif spécifique, mesurable, atteignable, pertinent et temporellement défini. Par exemple : réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale, ou augmenter le chiffre d’affaires de 10 % sur le prochain trimestre. Ce sont des exemples à adapter, pas des normes de performance.
Le modèle suivant, avec des chiffres fictifs, peut être recopié dans Excel ou Google Sheets. L’écart correspond au réalisé moins le prévu.
| Indicateur mensuel | Prévu | Réalisé | Écart | Action à examiner |
|---|---|---|---|---|
| CA HT | 40 000 € | 36 000 € | −4 000 € | Analyser les ventes reportées |
| Marge commerciale | 16 000 € | 12 600 € | −3 400 € | Contrôler achats et remises |
| Charges d’exploitation | 12 000 € | 12 800 € | +800 € | Identifier les dépassements |
| Trésorerie nette en fin de mois | 18 000 € | 11 000 € | −7 000 € | Actualiser les échéances |
| Créances échues | 3 000 € | 8 000 € | +5 000 € | Relancer les clients concernés |
Ici, le taux de marge commerciale rapportée au CA passe de 40 % prévus à 35 % réalisés. La baisse ne vient donc pas seulement du volume des ventes. Il faut examiner les prix, les remises, les coûts d’achat et la composition des ventes avant de décider.
Une difficulté contient souvent son germe bien avant d’apparaître dans le résultat : un client conteste une facture, une commande attend une validation, un justificatif bloque le règlement. Ajoutez une courte colonne « événement à surveiller » avec un responsable et une échéance. Vous reliez ainsi le signal précoce à son effet financier potentiel, sans confondre risque et perte déjà constatée.
Choisir l’outil selon le travail de collecte
Excel convient pour créer un modèle personnalisé, tester des hypothèses et traiter des exports. Il exige de protéger les formules et de maîtriser les versions. Google Sheets facilite le partage et la saisie collaborative, à condition de limiter les droits de modification et de contrôler les accès.
Un logiciel comptable ou de gestion devient intéressant lorsque les flux augmentent : récupération des écritures, rapprochement bancaire, suivi des factures et actualisation des graphiques peuvent réduire les ressaisies. Vérifiez cependant les fonctions réellement incluses, les possibilités d’export et la compatibilité avec vos outils existants.
Avant de choisir, testez le même mois dans les solutions envisagées. Comparez le temps de préparation, la traçabilité des montants et la facilité de correction. L’automatisation accélère la collecte ; elle ne garantit ni le bon classement des opérations ni l’exhaustivité des pièces.
L’expert-comptable peut définir les indicateurs, fiabiliser les calculs et interpréter les écarts. Le tableau de bord ne remplace ni son conseil ni les obligations comptables, fiscales et sociales.
Installer une routine de contrôle et de décision
Prévoyez une revue mensuelle pour la rentabilité et les charges. Un consultant peut généralement démarrer avec ce rythme ; un e-commerce peut nécessiter une mise à jour hebdomadaire. En période de tension, surveillez plus fréquemment la trésorerie et les échéances, sans attendre la finalisation comptable du mois.
- Collecter : réunir écritures, factures, relevés bancaires et données d’activité.
- Contrôler : rechercher doublons, pièces manquantes, avoirs et erreurs de période ; distinguer HT et TTC.
- Valider : nommer un responsable et afficher la date d’actualisation.
- Décider : expliquer les écarts significatifs, attribuer une action et fixer son échéance.
Gardez une courbe pour les tendances et des barres pour comparer budget et réalisé. Les couleurs vert, orange et rouge doivent correspondre à des seuils définis, pas à une appréciation improvisée. Enfin, vérifiez lors de la revue suivante si les actions décidées ont produit l’effet attendu : c’est cette boucle qui transforme le reporting en véritable pilotage.