Cash pooling : mutualiser les liquidités sans fragiliser les filiales
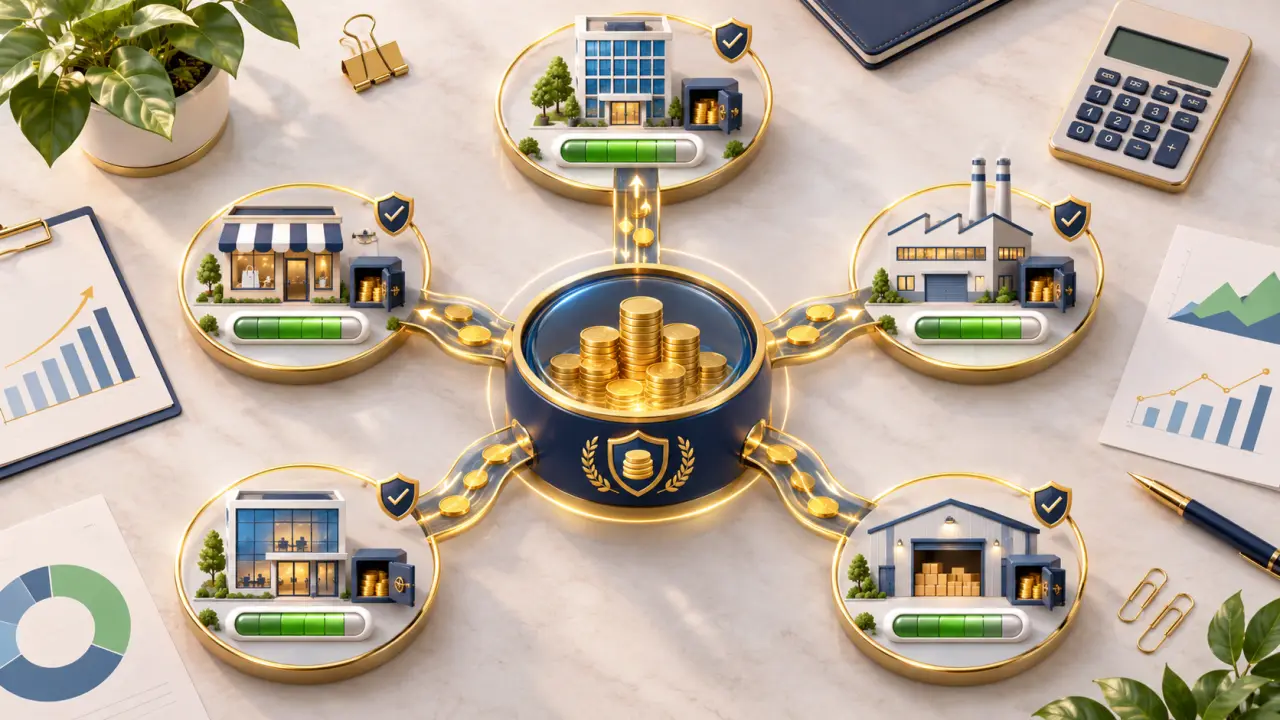
Le cash pooling consiste à organiser la trésorerie de plusieurs sociétés d’un même groupe pour utiliser les excédents des unes face aux besoins des autres. Cette centralisation peut reposer sur des transferts réels ou sur un calcul bancaire global des intérêts. Elle réduit potentiellement les frais financiers, mais exige un cadre juridique solide et des limites de financement pour chaque filiale.
Faire circuler les excédents plutôt que multiplier les découverts
Sans gestion centralisée, une filiale peut conserver des liquidités peu rémunérées tandis qu’une autre paie des intérêts débiteurs. Le cash pooling rapproche ces positions pour limiter le recours au crédit externe et donner à la direction financière une vision consolidée des disponibilités.
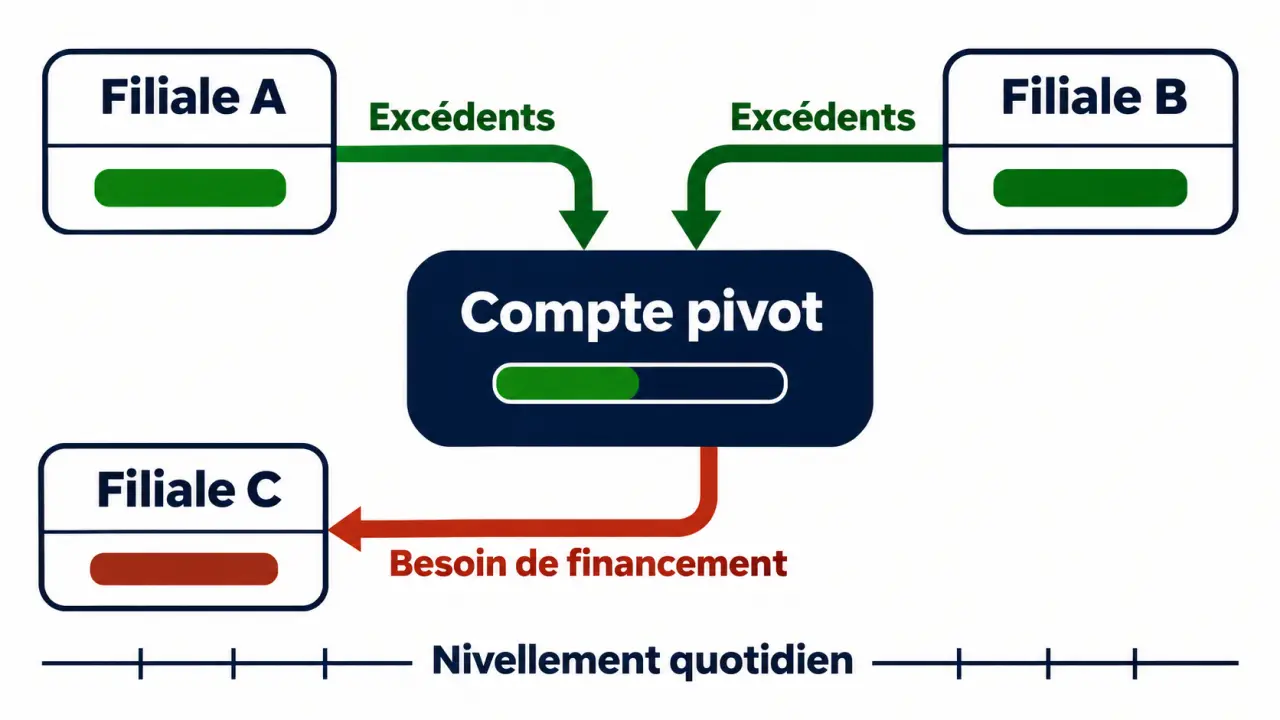
Dans un dispositif physique, les mouvements passent généralement par un compte pivot, aussi appelé master account ou compte centralisateur. Il est détenu par la société centralisatrice, souvent une holding. La banque exécute les nivellements selon les paramètres convenus ; la société centralisatrice pilote les financements et les relations intragroupe.
Un exemple pour comprendre les flux
Dans l’exemple présenté par Defacto, la filiale A dispose de 150 000 €, la filiale B présente un déficit de 80 000 € et la filiale C possède 30 000 €. La centralisation récupère donc 180 000 € d’excédents. Après couverture du déficit de B, la position nette reste positive de 100 000 €, avant frais et autres mouvements.
Cette opération ne crée pas de trésorerie : elle rend les liquidités existantes mieux mobilisables. Elle ne corrige pas non plus un besoin en fonds de roulement structurellement dégradé. Une filiale durablement déficitaire nécessite une analyse de son financement, pas seulement une alimentation automatique.
Choisir le mécanisme selon les flux et les pays
Le choix dépend des besoins de financement réels, de l’autonomie souhaitée et des possibilités bancaires et réglementaires. Le cash pooling notionnel n’est pas un transfert de liquidités : cette différence est décisive lorsqu’une filiale doit effectivement recevoir des fonds.
| Modèle | Fonctionnement | Usage et avantage | Limites à vérifier |
|---|---|---|---|
| Physique | Transferts entre comptes locaux et compte pivot. | Financer les besoins avec les excédents disponibles. | Prêts intragroupe, fiscalité et contraintes locales sur les transferts. |
| Notionnel | Agrégation des soldes pour calculer les intérêts, sans mouvement de fonds. | Optimiser les intérêts en conservant les soldes sur les comptes participants. | Disponibilité selon les pays, conditions de compensation et garanties bancaires. |
| Hybride | Combinaison de centralisations physiques et notionnelles. | Adapter le dispositif à plusieurs périmètres, pays ou devises. | Coûts, suivi des flux et articulation des règles locales. |
ZBA, TBA et FBA : trois règles de nivellement
Dans le cash pooling physique, le ZBA (zero balancing account) ramène les comptes participants à zéro à chaque nivellement, souvent quotidien. Le TBA (target balancing account) maintient un solde cible pour préserver une réserve locale. Le FBA (fork balancing account) utilise une fourchette : les transferts interviennent lorsque le solde franchit les seuils définis.
Le réglage doit intégrer les échéances de paie, les prélèvements et les heures limites bancaires. À l’international, une centralisation par devise peut éviter des conversions inutiles. Un montage multidevise ne supprime toutefois ni le risque de change ni le coût des couvertures ; leur gestion doit être organisée séparément.
Encadrer les avances pour protéger chaque société
En France, les opérations habituelles de crédit relèvent du monopole bancaire. Le Code monétaire et financier prévoit néanmoins des exceptions pour certaines opérations de trésorerie intragroupe. L’article L511-7 encadre notamment l’exception liée aux liens de capital permettant un contrôle effectif ; l’article L312-2 intervient dans la qualification des fonds reçus. L’appartenance commerciale à un réseau ne suffit donc pas à autoriser une mutualisation.
La convention de trésorerie fixe les règles du jeu
Une convention doit préciser les sociétés participantes, les pouvoirs du centralisateur, les plafonds d’avance, les modalités de remboursement et la rémunération des positions. Elle prévoit aussi le traitement d’un défaut, la sortie d’une société et les contrôles. Les éventuelles procédures d’autorisation des conventions réglementées doivent être examinées selon les sociétés concernées.
L’intérêt propre de chaque filiale reste essentiel. Le groupe ne doit pas priver une société des moyens de payer ses dettes. Les avances doivent rester compatibles avec sa situation financière et ses perspectives de remboursement. Les garanties et engagements de solidarité demandés par la banque méritent également une analyse spécifique.
Fiscalité et international : vérifier chaque périmètre
Les taux intragroupe doivent être justifiables au regard du principe de pleine concurrence, en tenant compte des fonctions exercées et des risques assumés. La déductibilité des intérêts, les retenues à la source et la documentation des prix de transfert sont à examiner. Pour un dispositif transfrontalier, il faut aussi vérifier le droit bancaire local, les restrictions de change et les règles de protection du capital.
Mesurer le gain sans sous-estimer la dépendance
Le cash pooling peut réduire les intérêts débiteurs, améliorer l’utilisation des excédents et simplifier le pilotage bancaire. Mais l’économie nette doit intégrer les frais de mise en place, les abonnements bancaires, les outils et le suivi juridique et comptable. Une PME avec plusieurs filiales peut en bénéficier ; une entreprise simplement répartie sur plusieurs sites n’a pas nécessairement besoin d’un dispositif intragroupe.
La trésorerie d’un groupe ressemble à une mosaïque : deux ensembles présentant le même solde total peuvent avoir des résistances très différentes. Un excédent disponible aujourd’hui mais destiné à la paie de demain n’équivaut pas à une réserve durable. Cartographier chaque montant par date de disponibilité, devise et contrainte d’usage permet de distinguer la liquidité réellement mutualisable du simple solde bancaire.
La centralisation augmente aussi l’exposition à la société qui reçoit les fonds et peut propager les difficultés d’une entité. Pour limiter cette dépendance, prévoyez des plafonds, une réserve locale et un financement de secours. Testez le dispositif avec des encaissements retardés, une panne de transmission ou une hausse des taux, plutôt qu’avec les seuls flux habituels.
Déployer progressivement et fiabiliser la comptabilité
La mise en place commence par une cartographie des comptes, devises, financements et prévisions de trésorerie. Une consultation bancaire doit ensuite comparer le coût global, les horaires de transfert, les garanties, la couverture géographique et les modalités de sortie, pas uniquement le taux annoncé.
- Définir le périmètre : sélectionner les sociétés éligibles et les soldes réellement mobilisables.
- Valider le montage : faire examiner la convention, la fiscalité et les autorisations nécessaires.
- Paramétrer les flux : fixer seuils, plafonds, habilitations et alertes dans la banque ou le logiciel de trésorerie.
- Tester puis rapprocher : démarrer sur un périmètre limité et contrôler les mouvements bancaires et intragroupe.
Dans les comptes sociaux français, les créances et dettes de trésorerie intragroupe sont généralement suivies au compte 451 « Groupe », avec des subdivisions par contrepartie. Les mouvements bancaires trouvent leur contrepartie dans ces comptes : un transfert interne n’est pas un produit ou une charge d’exploitation.
Les intérêts sont enregistrés séparément, notamment au compte 6615 pour les charges concernées et, selon leur qualification et le plan de comptes retenu, au compte 768 pour certains produits financiers. Le traitement doit être validé avec l’expert-comptable. En notionnel, l’absence de transfert ne justifie pas de créer artificiellement des avances intragroupe.
Enfin, rapprochez régulièrement les soldes réciproques, les intérêts et les relevés bancaires. Un cash pooling utile est un dispositif dont chaque société peut comprendre sa position, obtenir les fonds nécessaires et vérifier la rémunération appliquée.