Impôt en entreprise individuelle : le bénéfice compte, mais l’argent retiré change le choix
En entreprise individuelle, le bénéfice est soumis par défaut à l’impôt sur le revenu (IR), même si vous laissez l’argent sur le compte professionnel. Vous pouvez toutefois choisir l’impôt sur les sociétés (IS), sous conditions. Pour déterminer le régime adapté, trois éléments comptent : vos charges réelles, les revenus de votre foyer et la trésorerie dont vous avez personnellement besoin.
À l’IR, votre activité détermine la catégorie du bénéfice
L’entreprise individuelle (EI) n’est pas une société : elle ne possède pas de personnalité morale distincte de l’entrepreneur. À l’IR, son résultat rejoint les autres revenus du foyer fiscal. L’impôt dépend donc du barème progressif, de votre situation familiale et des autres ressources du ménage, pas seulement du chiffre d’affaires.
| Activité | Catégorie fiscale | Déclaration au réel |
|---|---|---|
| Commerce, artisanat, prestations commerciales | BIC : bénéfices industriels et commerciaux | 2031 et annexes |
| Activité libérale | BNC : bénéfices non commerciaux | 2035 et annexes |
| Activité agricole | BA : bénéfices agricoles | Notamment 2143 au réel normal |
Le bénéfice est ensuite reporté sur la déclaration complémentaire 2042 C PRO. En micro-entreprise, vous y déclarez directement le chiffre d’affaires ou les recettes : l’administration calcule l’abattement applicable.
La loi du 14 février 2022 a instauré le nouveau statut de l’entrepreneur individuel et fermé la création de nouvelles EIRL. Depuis le 15 mai 2022, les patrimoines professionnel et personnel sont en principe séparés. Cette protection comporte toutefois des exceptions fiscales, notamment pour le recouvrement de l’IR et de la taxe foncière : elle ne constitue pas une immunité générale.
Micro ou réel : comparez l’abattement à vos dépenses
Les seuils et abattements du régime micro
La micro-entreprise est un régime de l’entreprise individuelle, pas une forme juridique différente. Pour les activités courantes, les seuils applicables au chiffre d’affaires de 2026 sont les suivants, hors règles particulières de location meublée et d’hébergement.
BOFiP : règles de l’option prévue par l’article 1655 sexies du CGI — Cette référence officielle précise les conditions d’exercice de l’option fiscale, notamment lorsqu’elle intervient après la création de l’entreprise.
| Activité | Plafond annuel HT | Abattement fiscal |
|---|---|---|
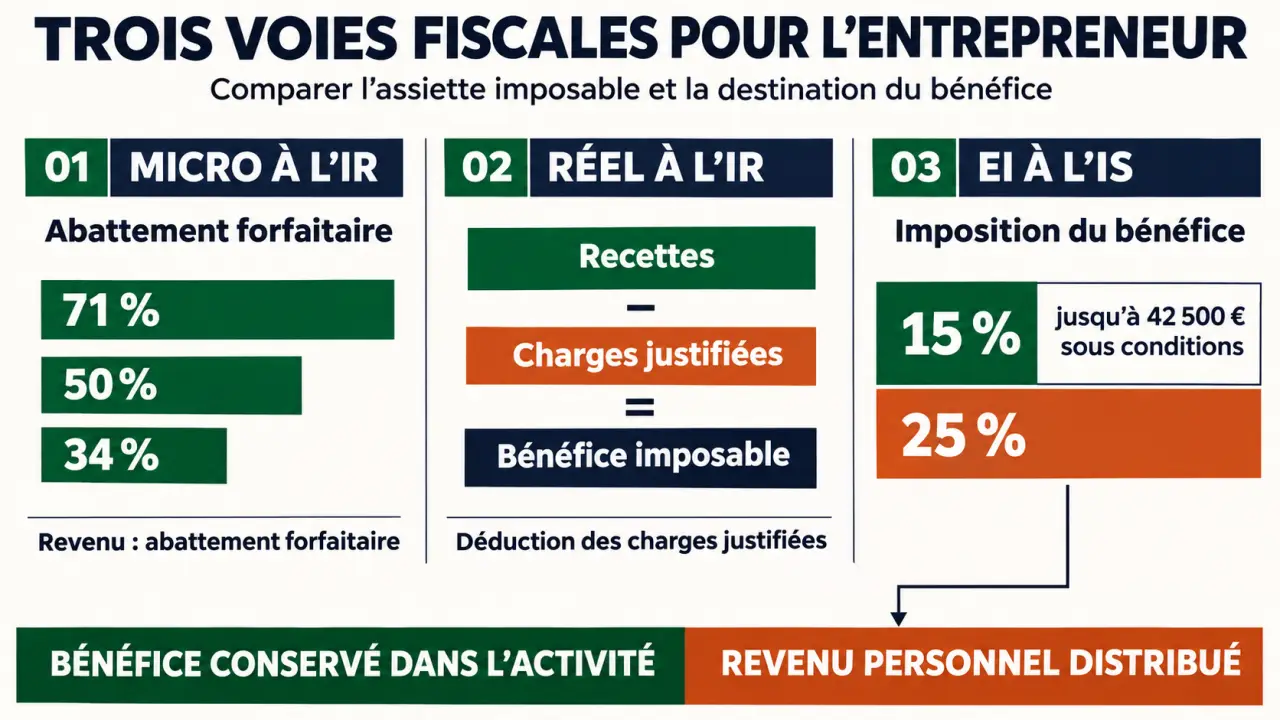
| Achat-revente | 203 100 € | 71 % |
| Prestations de services BIC | 83 600 € | 50 % |
| Activités libérales BNC | 83 600 € | 34 % |
L’abattement minimal est de 305 €, sans pouvoir créer de déficit. En activité mixte, le plafond global et celui des prestations doivent être respectés. La sortie du micro intervient, en principe, après deux années consécutives de dépassement. En création, le seuil s’apprécie avec un prorata de durée d’activité. Le micro-BA suit des règles distinctes.
Les locations touristiques nécessitent une vérification spécifique : le plafond du meublé de tourisme non classé est de 15 000 €, tandis que les meublés classés et chambres d’hôtes relèvent de dispositions particulières, avec un seuil de 83 600 € pour les recettes de 2026.
Au réel, les frais professionnels remplacent le forfait
Au réel, vous déduisez les dépenses professionnelles justifiées : achats, assurances, loyers, honoraires, déplacements et cotisations déductibles. Les investissements durables sont généralement amortis plutôt que déduits intégralement immédiatement. Les dépenses personnelles ne sont pas déductibles, et les dépenses mixtes doivent être réparties.
Exemple : pour 60 000 € de recettes libérales, le micro-BNC donne une base imposable de 39 600 €, après 20 400 € d’abattement. Si vos charges fiscalement déductibles atteignent 26 000 €, le résultat au réel serait de 34 000 €. Cette comparaison porte sur l’assiette fiscale : elle ne suffit pas à calculer les prélèvements totaux, car les cotisations sociales et les frais comptables diffèrent.
Les délais d’option pour le réel dépendent de la catégorie fiscale et de la situation de l’entreprise. Faites confirmer votre échéance par le service des impôts des entreprises (SIE), plutôt que de retenir une date unique pour toutes les activités.
L’IS sert surtout à conserver du bénéfice dans l’entreprise
Depuis 2022, une EI relevant d’un régime réel peut demander son assimilation fiscale à une EURL, ou à une EARL pour une activité agricole, conformément à l’article 1655 sexies du CGI. Cette assimilation ouvre l’option pour l’IS, sans créer juridiquement une société.
Le taux normal d’IS est de 25 %. Sous conditions, le taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice, puis le taux normal prend le relais. La rémunération de l’entrepreneur est déductible du résultat si elle respecte les conditions fiscales ; elle reste imposable personnellement selon les règles propres aux dirigeants concernés.
Si 15 000 € de bénéfice restent imposables après rémunération et charges, l’IS représente 2 250 € au taux réduit. Les 12 750 € restants demeurent dans l’activité : ce n’est pas votre revenu personnel net. Leur distribution ultérieure peut entraîner impôt et prélèvements supplémentaires.
Considérez cette réserve comme un tremplin pour financer une machine, une embauche ou plusieurs mois de fonctionnement. L’intérêt de l’IS dépend alors du calendrier : différer une sortie d’argent peut préserver votre capacité d’investissement. En revanche, si vous retirez chaque année presque tout pour vivre, ce levier perd une grande partie de son utilité.
Attention aux revenus distribués : une fraction dépassant le seuil social de 10 %, déterminé selon les règles propres à l’EI à l’IS, entre dans l’assiette des cotisations. Le changement modifie aussi le traitement des plus-values : les exonérations propres aux entreprises à l’IR ne se transposent pas automatiquement.
Choisissez selon votre foyer, vos retraits et votre projet
Il n’existe pas de seuil de bénéfice rendant automatiquement l’IS préférable. Un entrepreneur dont le conjoint perçoit un salaire élevé peut avoir un arbitrage différent de celui d’un foyer sans autre revenu, à bénéfice professionnel identique.
- Peu de frais : le micro peut offrir une base fiscale avantageuse et une gestion légère.
- Charges ou investissements importants : le réel mérite une simulation, notamment pour déduire les frais et amortissements.
- Bénéfices durablement réinvestis : l’IS peut préserver davantage de trésorerie professionnelle.
- Projet d’association : une société devient pertinente, car l’EI ne permet pas d’accueillir un associé.
L’EURL offre un cadre sociétaire avec un régime social de travailleur indépendant pour son associé unique gérant. En SASU, le président rémunéré relève du régime assimilé salarié ; les dividendes ne supportent pas les cotisations sociales de sa rémunération, mais restent fiscalisés. Aucun statut n’est systématiquement moins coûteux.
Demandez une comparaison à revenu personnel net identique, intégrant cotisations, impôts, comptabilité et fiscalité de sortie. À l’IR, certains déficits professionnels peuvent s’imputer sur le revenu global sous conditions ; à l’IS, le déficit reste au niveau de l’activité.
Déclarations, options et paiements : les démarches à anticiper
Pour opter pour l’IS, adressez une notification écrite au SIE avant la fin du troisième mois de l’exercice concerné. Faites vérifier les conséquences sur les bénéfices et plus-values : ce changement peut produire les effets d’une cessation fiscale, avec des mécanismes d’atténuation sous conditions.
La renonciation reste possible dans la fenêtre des cinq premiers exercices, avec un délai de notification précis. Ensuite, l’option devient irrévocable. Une renonciation empêche de choisir à nouveau l’IS : ce n’est donc pas un essai sans conséquence.
- À l’IR : déclaration annuelle personnelle, plus déclaration professionnelle au réel ; paiement par acomptes mensuels ou trimestriels de prélèvement à la source.
- À l’IS : déclaration 2065 et liasse fiscale, avec acomptes et solde selon la situation.
- En micro : versement libératoire possible sous condition de revenu fiscal de référence, aux taux de 1 % pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les BNC.
Le versement libératoire se demande auprès de l’Urssaf ; il ne dispense pas de déclarer annuellement le chiffre d’affaires. Enfin, distinguez toujours impôt sur le bénéfice, cotisations sociales, TVA et CFE. Les seuils de franchise de TVA ne sont pas ceux du micro, et les échéances déclaratives doivent être vérifiées chaque année dans vos espaces fiscaux.