Acquisition et financement de flotte : le loyer le plus bas peut coûter plus cher
Pour choisir entre achat, crédit, crédit-bail, LOA et LLD, comparez d’abord le coût sur toute la durée d’utilisation, puis l’effet sur la trésorerie et les contraintes d’exploitation. Un loyer bas peut masquer des services exclus ou une restitution coûteuse. À l’inverse, devenir propriétaire n’est pas toujours pertinent si l’entreprise souhaite renouveler régulièrement ses véhicules sans gérer leur revente.
La bonne stratégie d’acquisition et financement de flotte repose donc sur trois éléments : des usages documentés, des offres comparables et une lecture précise des engagements contractuels.
Partir des usages pour déterminer ce qu’il faut financer
Avant de consulter une banque ou un loueur, établissez une fiche par catégorie de véhicules : fonction, kilométrage annuel, charge transportée, conditions de circulation et durée de conservation envisagée. Ajoutez les aménagements nécessaires et les conséquences d’une immobilisation. Un utilitaire indispensable aux interventions ne se compare pas à une voiture de fonction remplaçable ponctuellement.
Le kilométrage mérite une attention particulière. Les exemples de TotalEnergies évoquent des véhicules parcourant 40 000 kilomètres par an, voire 50 000 kilomètres par an. À ces niveaux d’usage, l’entretien, les pneumatiques, la disponibilité et les conditions kilométriques du financement peuvent peser fortement dans la décision.
Pensez votre parc comme une toile dont les fils relient véhicules, conducteurs, ateliers et sites d’exploitation. Si plusieurs véhicules arrivent simultanément en fin de contrat, toute cette trame peut se tendre : restitutions, livraisons et formation mobilisent les mêmes équipes. Échelonner les renouvellements peut limiter ce pic de charge, même lorsque regrouper les commandes semble commercialement intéressant.
Définissez enfin votre priorité : conserver des liquidités, maîtriser les dépenses, garder longtemps les véhicules ou déléguer leur gestion. Ces objectifs ne conduisent pas nécessairement au même financement.
Comparer les solutions selon la propriété et les engagements
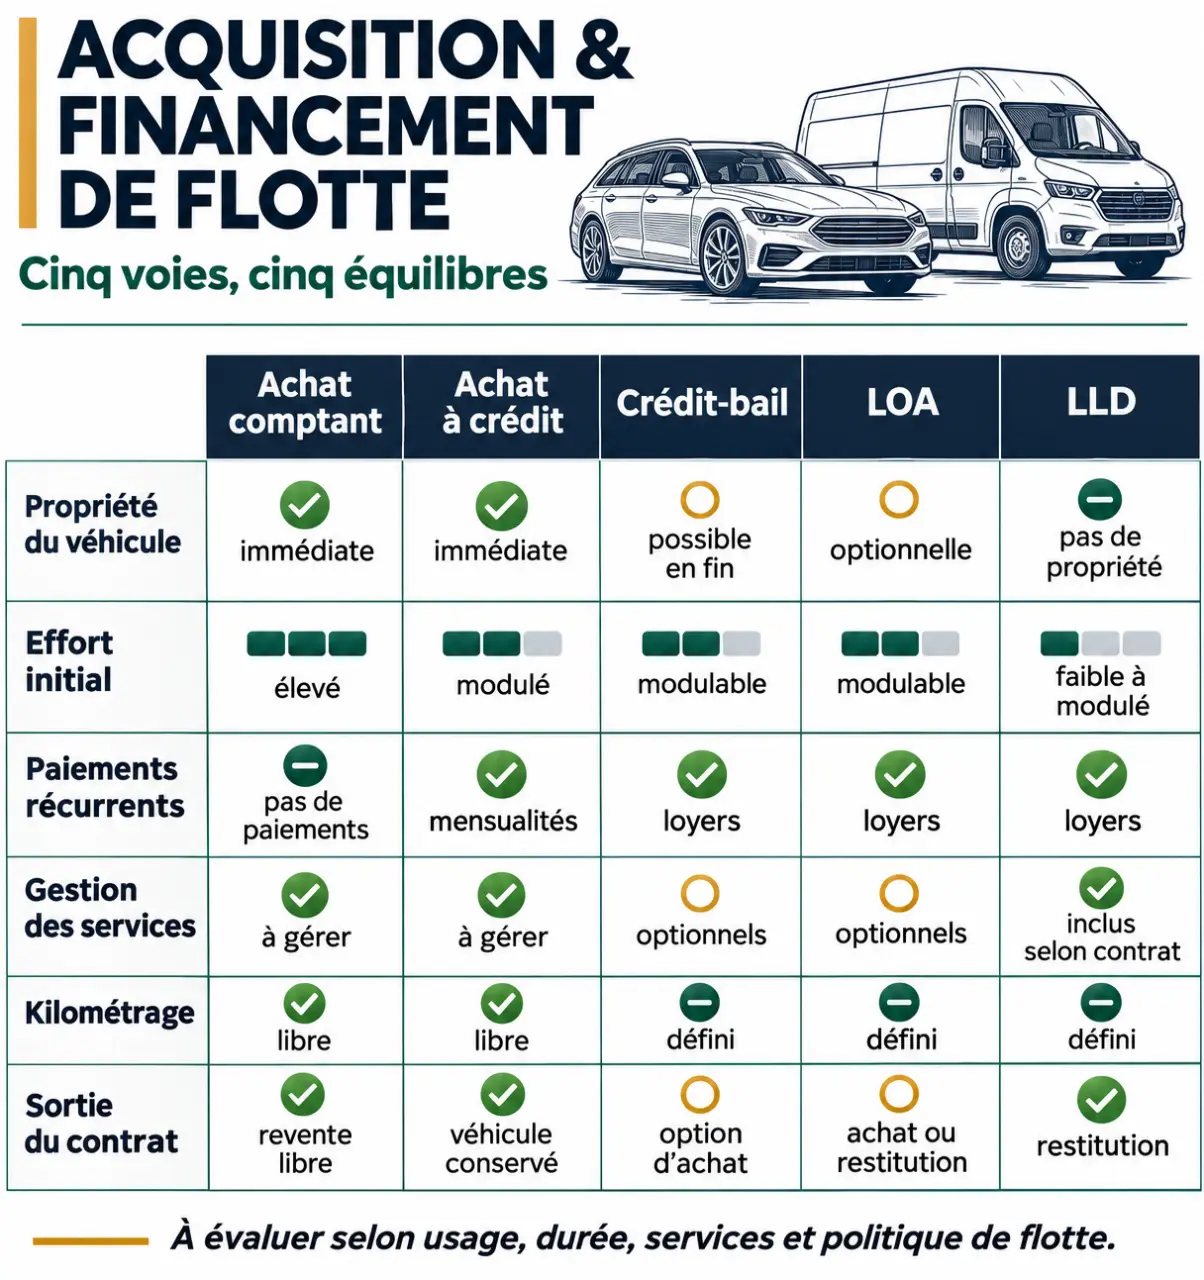
Le terme leasing ne suffit pas à identifier un contrat. Demandez systématiquement sa nature exacte, l’existence d’une option d’achat et les obligations de fin de période.
| Solution | Propriété et sortie | Point de vigilance |
|---|---|---|
| Achat comptant | L’entreprise possède le véhicule et organise sa revente. | Décaissement initial et liquidités mobilisées. |
| Achat à crédit | L’entreprise achète le véhicule avec un financement bancaire. | Intérêts, garanties et capacité de remboursement. |
| Crédit-bail | Le financeur reste propriétaire pendant le contrat ; une option d’achat permet généralement l’acquisition finale. | Loyers, conditions de sortie et montant de l’option. |
| LOA | La location avec option d’achat permet de choisir une acquisition selon les conditions prévues. | Premier loyer éventuel, option et règles de restitution. |
| LLD | La location longue durée prévoit normalement la restitution, sans option d’achat contractuelle. | Kilométrage, état attendu et services réellement inclus. |
Le crédit-bail et la LOA partagent une logique locative avec possibilité d’acquisition. Leur appellation ne permet toutefois pas, à elle seule, de déduire toutes les conditions juridiques ou financières : c’est le contrat proposé à l’entreprise qui fait foi.
Échelonner les paiements ne signifie pas supprimer le coût initial. Vérifiez l’apport, le premier loyer majoré, le dépôt de garantie et les frais de dossier. La location peut préserver davantage de trésorerie au départ, tout en créant des engagements durables.
Pour un besoin temporaire ou incertain, examinez aussi la location moyenne durée. Les financeurs spécialisés peuvent proposer des montages adaptés aux utilitaires aménagés ou aux équipements professionnels. Comparez alors le financement du véhicule et celui des transformations, ainsi que leur sort à la sortie du contrat.
Calculer un TCO comparable, sans compter deux fois les coûts
Le TCO, ou coût total de possession, mesure le coût économique du véhicule sur une période donnée. Pour comparer achat et location, retenez une durée, un kilométrage, une catégorie de véhicule et un niveau de service identiques.
Construire le calcul selon le mode de financement
Pour un achat, additionnez le prix net, les intérêts et frais de financement, les coûts d’utilisation et de gestion, puis retranchez la valeur de revente estimée. N’ajoutez pas ensuite la dépréciation : elle est déjà représentée par la différence entre prix d’achat et revente. De même, ne cumulez pas le prix du véhicule et le remboursement du capital emprunté.
Pour une location avec restitution, additionnez les loyers, les versements initiaux non récupérables, les dépenses non incluses et les frais de sortie prévisibles. Si vous envisagez de lever une option d’achat, ajoutez son montant et estimez la valeur du véhicule à la fin de la période comparée.
- Énergie ou carburant, assurance, entretien et pneumatiques.
- Assistance, véhicule de remplacement et gestion administrative.
- Immobilisation : location de secours ou activité perdue, sans double comptage.
- Frais de restitution, de remise en état ou de revente.
Tester les hypothèses qui peuvent changer le résultat
Calculez un scénario central, puis testez une hausse du kilométrage, une revente moins favorable ou une conservation prolongée. Rapportez le total au mois et au kilomètre pour faciliter la lecture. Présentez séparément le calendrier des décaissements : une solution économiquement intéressante peut rester difficile à supporter en trésorerie.
La fiscalité doit être traitée sur un périmètre cohérent. TVA récupérable ou non, déductibilité, amortissement et taxes dépendent notamment du véhicule, de son usage et de la situation de l’entreprise. Faites valider ces hypothèses et le traitement comptable par votre expert-comptable ; une location ne doit pas être supposée sans incidence sur les engagements financiers.
Choisir une formule adaptée à chaque segment du parc
L’achat mérite d’être étudié pour une conservation longue, notamment lorsque les véhicules sont fortement aménagés et que l’entreprise sait gérer maintenance et revente. Il laisse davantage de liberté d’usage, sans plafond kilométrique imposé par un loueur, mais conserve à l’entreprise le risque de valeur résiduelle.
La LLD peut convenir à des usages prévisibles et à un renouvellement régulier, surtout si les services retenus réduisent réellement la charge interne. Une petite flotte sans gestionnaire dédié peut y trouver un intérêt organisationnel. Un grand parc peut, au contraire, combiner plusieurs formules selon les métiers plutôt qu’imposer un financement unique.
En cas d’activité fluctuante, ne confondez pas location et flexibilité : sortir prématurément d’une LLD peut coûter cher. Examinez les possibilités d’ajustement ou réservez une partie du parc à des contrats plus courts.
Pour les véhicules électriques, intégrez la recharge, l’installation éventuelle de bornes, les trajets réels et la disponibilité du véhicule. Pour les hybrides rechargeables, évaluez aussi la fréquence de recharge effective. Ni la motorisation ni le financement ne garantissent, seuls, une économie.
Négocier le contrat entier, pas seulement la mensualité
Transmettez aux concessionnaires, banques et loueurs un cahier des charges identique. Demandez un devis détaillant prix net, échéances, coût total du financement, prestations et conditions de sortie. Les remises de volume sont un levier possible, mais ne doivent pas masquer des services inutiles ou des engagements trop rigides.
- Kilométrage : tarif du dépassement, traitement des kilomètres non parcourus et ajustement en cours de contrat.
- Services : entretien, exclusions, pneus, assistance, assurance et remplacement.
- Restitution : référentiel d’usure, inspection, facturation et procédure de contestation.
- Évolution du besoin : résiliation anticipée, transfert et modification de durée.
- Livraison : délais et solution prévue en cas de retard.
Si vous sollicitez un conseiller, précisez son périmètre, ses honoraires et ses éventuels liens commerciaux avec les financeurs. Demandez une comparaison écrite présentant hypothèses, exclusions et risques. La décision doit rendre visibles le coût global, l’effort de trésorerie et les contraintes acceptées : c’est cette combinaison, plutôt que le loyer affiché, qui détermine la pertinence de l’offre.