Tableau bilan comptable : un modèle équilibré et 4 étapes pour le remplir
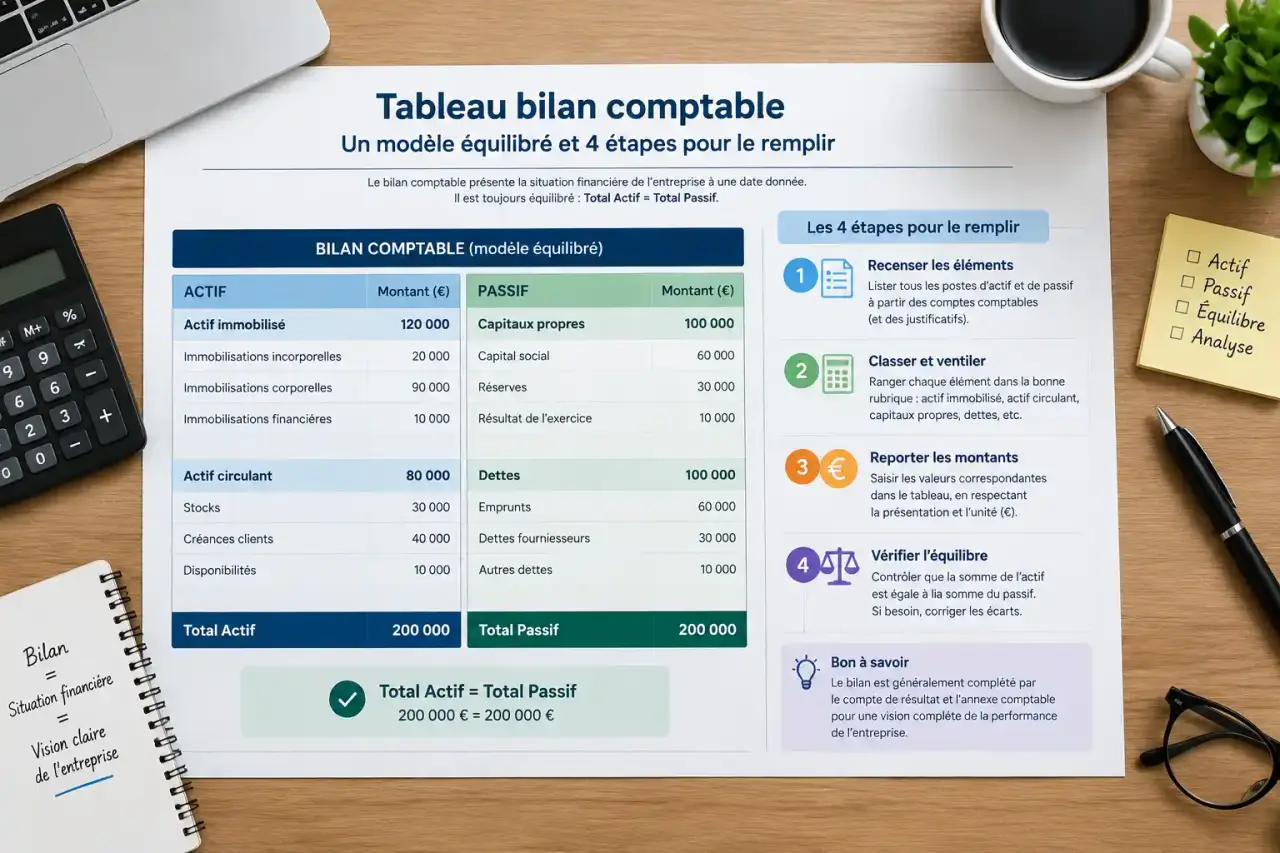
Un tableau de bilan comptable présente, à une date donnée, les biens et les droits de l’entreprise à l’actif, et leurs financements au passif. Ses deux totaux doivent être égaux. Pour construire le vôtre, partez d’un modèle lisible, puis renseignez les montants issus de votre comptabilité après les opérations de clôture.
Un tableau actif-passif à reproduire dans votre tableur
Voici un exemple pédagogique de bilan en valeurs nettes. Les lignes placées face à face servent uniquement à faciliter la présentation : une immobilisation n’est pas nécessairement financée par le poste situé sur la même ligne.
Calculer les indicateurs de votre bilan comptable
Saisissez les montants de votre bilan pour obtenir une estimation des principaux indicateurs financiers.
Données du bilan
Les champs laissés vides sont considérés comme égaux à 0. Les montants négatifs peuvent être saisis si nécessaire.
Résultats calculés
Autonomie financière
Capitaux propres ÷ total du bilan × 100
Besoin en fonds de roulement d’exploitation
Stocks + créances d’exploitation − dettes d’exploitation
Trésorerie nette
Disponibilités + placements de trésorerie − concours bancaires courants
Ces ratios facilitent l’analyse de votre situation, mais ne suffisent pas à établir un diagnostic financier complet.
| Actif | Montant net | Passif | Montant |
|---|---|---|---|
| Immobilisations incorporelles | 15 000 € | Capital social | 40 000 € |
| Immobilisations corporelles | 80 000 € | Réserves | 10 000 € |
| Immobilisations financières | 5 000 € | Résultat de l’exercice | 5 000 € |
| Total actif immobilisé | 100 000 € | Total capitaux propres | 55 000 € |
| Stocks | 15 000 € | Provisions pour risques et charges | 0 € |
| Créances clients | 10 000 € | Emprunts | 80 000 € |
| Disponibilités | 25 000 € | Dettes fournisseurs | 15 000 € |
| Total actif circulant | 50 000 € | Autres dettes | 0 € |
| Total actif | 150 000 € | Total passif | 150 000 € |
Le contrôle est immédiat : 100 000 € d’immobilisations et 50 000 € d’actif circulant correspondent à 55 000 € de capitaux propres et 95 000 € de dettes. Les sous-totaux facilitent la lecture, mais ne doivent pas être additionnés une seconde fois dans les formules.
Vous pouvez copier cette structure dans Excel ou un autre tableur, remplacer les montants et ajouter les postes nécessaires. Ce tableau constitue un support de travail, pas un formulaire réglementaire prêt à déposer.
Ranger les postes sans confondre patrimoine et financement
À l’actif : distinguer les biens durables du cycle d’exploitation
L’actif immobilisé regroupe les éléments destinés à servir durablement l’activité : logiciels et brevets pour les immobilisations incorporelles, matériel et bâtiments pour les corporelles, participations et dépôts de garantie pour les financières. L’actif circulant rassemble notamment les stocks, les créances clients et les disponibilités en banque ou en caisse.
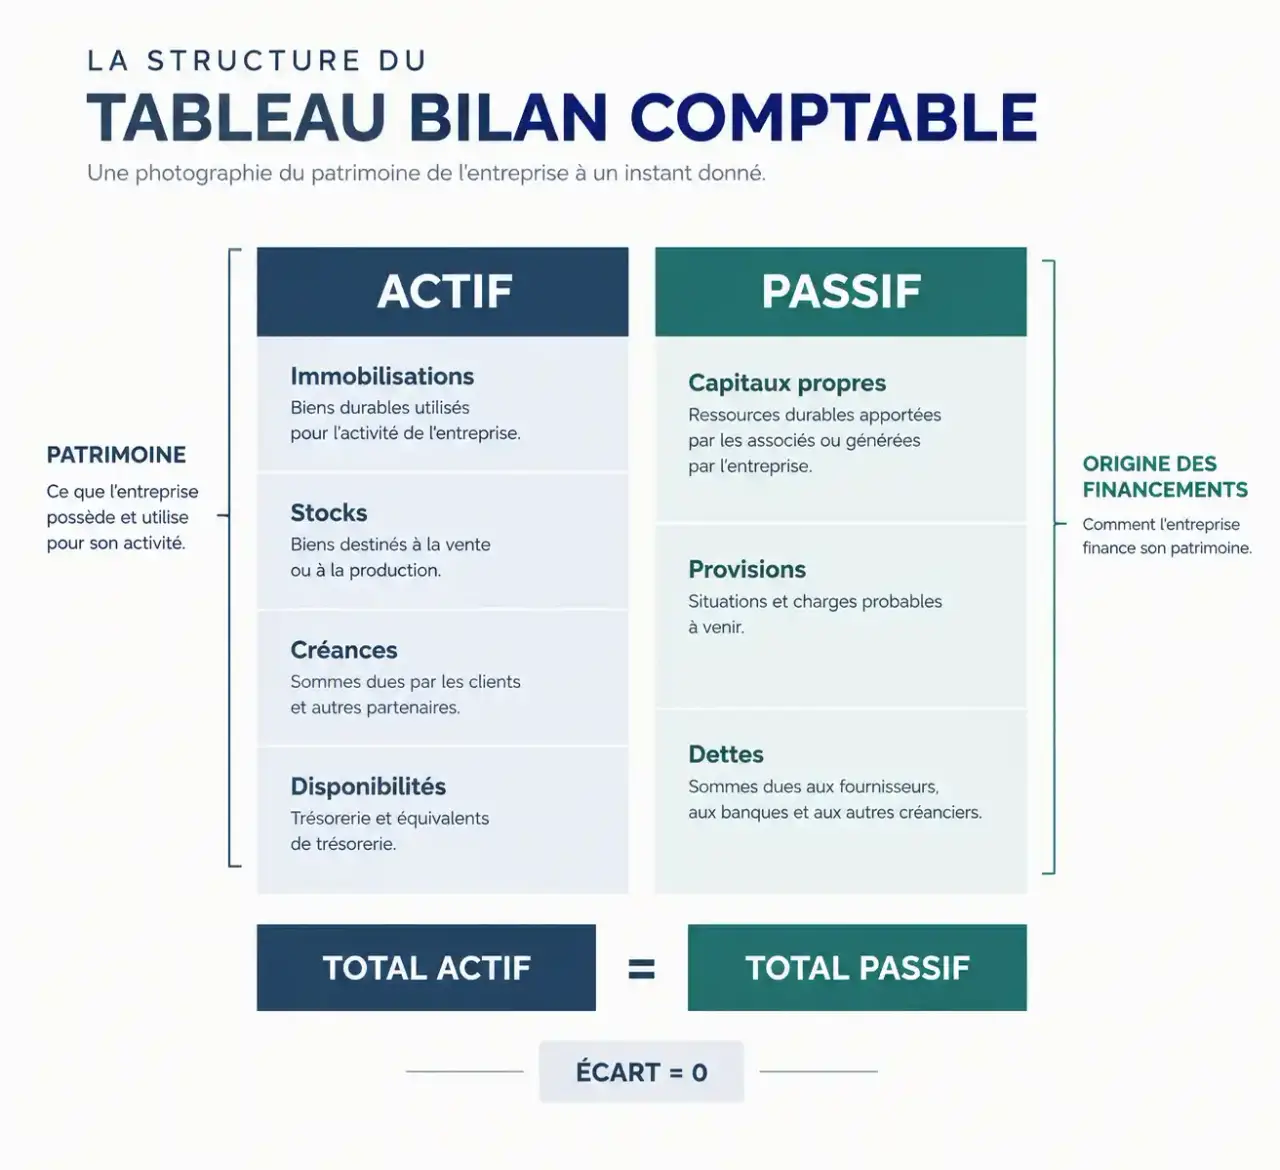
La lecture va globalement des éléments les moins liquides vers les plus liquides, c’est-à-dire les plus facilement mobilisables en argent. Toutefois, une créance client n’est pas encore de la trésorerie : son encaissement dépend du paiement effectif du client.
Dans une présentation détaillée, l’actif comporte des colonnes brut, amortissements et dépréciations, puis net. Le brut représente la valeur d’entrée ; les corrections constatées viennent la diminuer. Le montant net est celui retenu pour comparer le total de l’actif au total du passif.
Au passif : séparer capitaux propres, provisions et dettes
Le passif explique l’origine des ressources. Les capitaux propres comprennent notamment le capital, les réserves, le report à nouveau et le résultat de l’exercice. Ils ne sont donc pas assimilables aux factures à payer. Les provisions couvrent certains risques ou charges dont le montant ou l’échéance reste incertain.
Les dettes regroupent les emprunts, les sommes dues aux fournisseurs, ainsi que les dettes fiscales et sociales. Un découvert bancaire figure au passif parmi les dettes envers les établissements de crédit, et non comme une disponibilité négative. Pour connaître les échéances précises, complétez la lecture du bilan par le détail des dettes : leur classement comptable ne suffit pas à établir un calendrier de paiement.
Remplir le bilan en 4 étapes, de la balance aux contrôles
- Rassembler les justificatifs. Réunissez la balance comptable, les factures, les relevés bancaires, les tableaux d’emprunts, le registre des immobilisations et l’inventaire des stocks. Retenez une même date de clôture pour tous les soldes.
- Passer les écritures de clôture. Enregistrez notamment les amortissements, les dépréciations justifiées et les régularisations de charges et de produits. Une facture reçue ou payée à une autre date peut concerner l’exercice qui se termine.
- Reporter les soldes dans les bons postes. Utilisez la balance après inventaire et les regroupements prévus par le Plan Comptable Général. Reportez également le résultat de l’exercice dans les capitaux propres.
- Vérifier les totaux et leur justification. Contrôlez l’égalité actif-passif, puis rapprochez les banques, les créances clients, les dettes fournisseurs et les emprunts de leurs pièces justificatives.
Dans un tableur, ajoutez une cellule de contrôle calculant total actif moins total passif : elle doit afficher zéro. Un écart peut provenir d’un poste oublié, d’un signe inversé ou d’un résultat non reporté. Ne créez jamais une ligne artificielle pour équilibrer le tableau.
Un logiciel comptable automatise les regroupements, mais ne garantit pas que toutes les écritures sont correctes. Vous pouvez préparer votre bilan vous-même ; une révision professionnelle reste utile si vous maîtrisez mal les opérations d’inventaire ou si votre entreprise présente des situations complexes.
Comprendre l’équilibre sans le confondre avec un bénéfice
L’égalité actif-passif découle de la comptabilité en partie double. Elle ne signifie ni que l’entreprise gagne de l’argent, ni qu’elle dispose de suffisamment de liquidités. Un emprunt augmente simultanément la banque à l’actif et les dettes au passif, sans créer de bénéfice.
La finance pour tous illustre ce mécanisme avec un bilan initial de 500 000 € : un emprunt de 10 000 € porte le total à 510 000 €. L’achat d’un véhicule de 7 500 € transforme ensuite une partie de la trésorerie en immobilisation ; sur les fonds empruntés, il reste 2 500 € en banque. Le total du bilan reste inchangé par cet achat.
Le compte de résultat, lui, mesure les produits et les charges sur une période, généralement de douze mois. Son solde rejoint les capitaux propres du bilan. Une perte les diminue ; un bénéfice les augmente avant son affectation ultérieure en réserves, en report à nouveau ou, lorsque les conditions sont réunies, en dividendes.
Le bilan ouvre une fenêtre sur une date précise, pas sur tous les mouvements de l’année. Un encaissement important juste avant la clôture peut donner une impression de confort alors que plusieurs paiements arrivent immédiatement après. Pour éviter cet effet de cadrage, examinez aussi les échéances des semaines suivantes et l’évolution mensuelle du solde bancaire.
Lire les signaux utiles avant de présenter votre tableau
Un bilan équilibré est une première vérification technique. Pour apprécier la situation financière, examinez ensuite la qualité des créances, la rotation des stocks et le poids des remboursements. Des stocks difficiles à vendre ou des clients en retard peuvent fragiliser une entreprise pourtant bénéficiaire.
- Autonomie financière : capitaux propres divisés par total du bilan. Dans notre tableau, le calcul est 55 000 / 150 000. Comparez surtout son évolution et les pratiques du secteur.
- Besoin en fonds de roulement d’exploitation : stocks et créances d’exploitation, moins dettes d’exploitation. Avec les seuls postes de notre exemple, il atteint 15 000 + 10 000 − 15 000 = 10 000 €.
- Trésorerie nette : disponibilités et placements de trésorerie, moins concours bancaires courants. Ici, en l’absence de découvert et de placements, elle est de 25 000 €.
Enfin, choisissez le document adapté à votre objectif : le bilan comptable décrit les comptes à la clôture, le bilan fonctionnel retraite les postes pour analyser les cycles de financement, et le bilan prévisionnel projette une situation future. Les obligations de présentation dépendent du statut et du régime de l’entreprise ; les micro-entrepreneurs bénéficient généralement d’une dispense de comptes annuels. Avant toute transmission officielle, vérifiez le format applicable plutôt que de vous limiter à ce modèle pédagogique.