Logiciel d’analyse financière : des ratios fiables plutôt qu’un tableau de bord trompeur
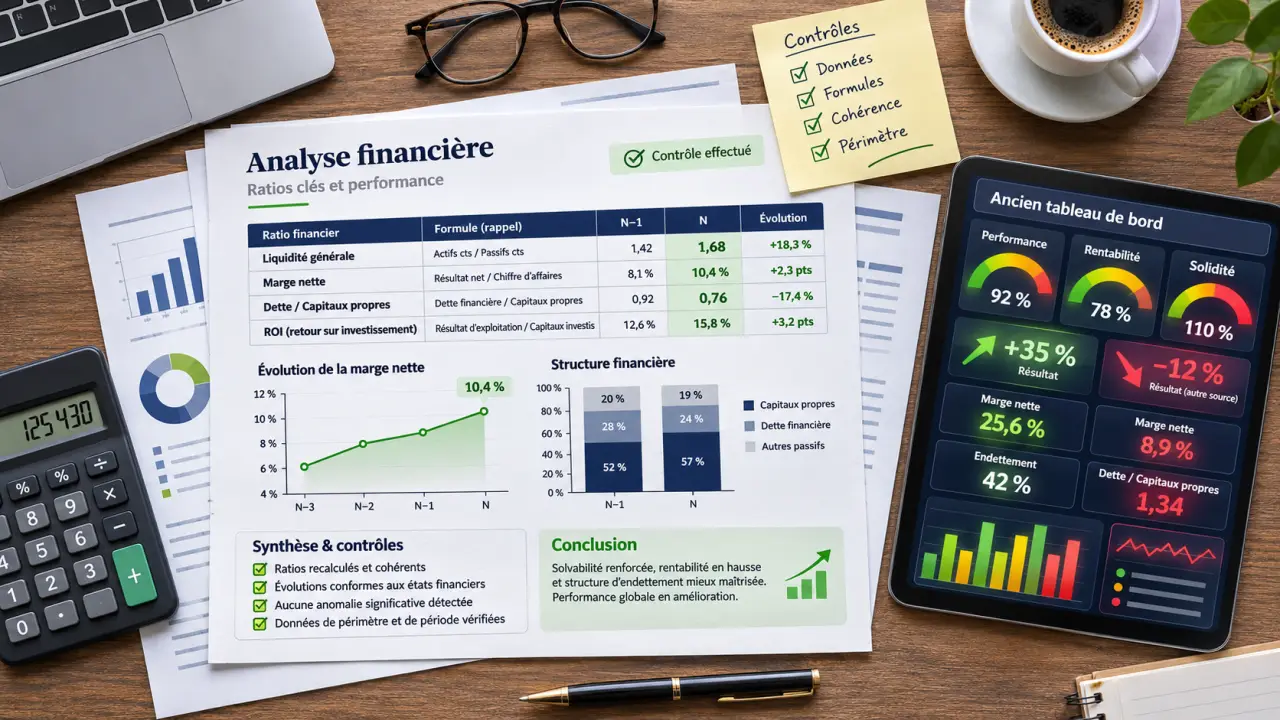
Un logiciel d’analyse financière doit vous aider à comprendre la rentabilité, les équilibres du bilan et les tensions de trésorerie, puis à décider sur des bases vérifiables. Le bon choix dépend moins du nombre de graphiques proposés que de vos données, de votre activité et des décisions à prendre. Avant de comparer les offres, il faut distinguer les fonctions réellement utiles des présentations séduisantes.
Partir des décisions à prendre, pas du catalogue de fonctionnalités
La recherche d’un logiciel devient plus simple lorsque vous formulez précisément votre besoin. Évaluer la solidité d’un client, suivre la rentabilité d’une entreprise et préparer un financement ne demandent pas exactement les mêmes outils. Une solution adaptée à la lecture de comptes annuels peut ainsi manquer de finesse pour piloter la trésorerie au quotidien.
Calculateur de besoin en fonds de roulement
Saisissez les montants en euros pour calculer votre BFR.
Votre besoin en fonds de roulement
BFR = stocks + créances clients - dettes fournisseurs
Un BFR positif représente un besoin de financement à couvrir. Son interprétation dépend de l’activité et de la saisonnalité.
Diagnostic financier ou pilotage régulier ?
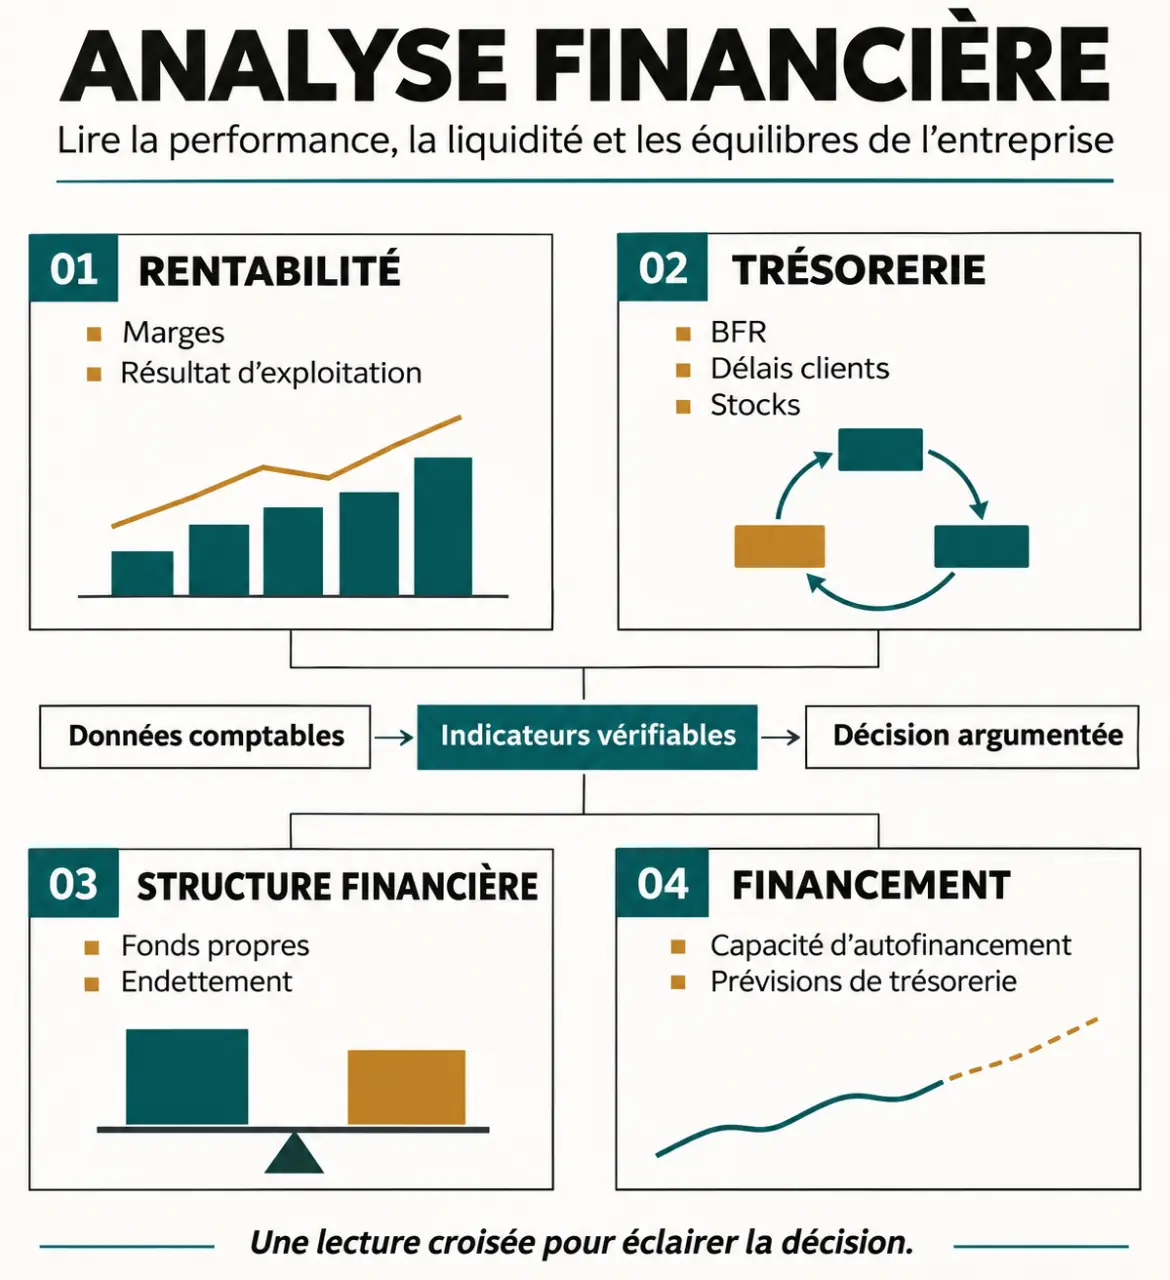
Pour un diagnostic ponctuel, privilégiez la lecture du bilan et du compte de résultat, les comparaisons entre exercices et l’explication des principaux ratios. L’objectif est de comprendre la structure financière : endettement, rentabilité, capacité à financer l’activité et dépendance aux délais de paiement.
Pour un pilotage mensuel, les priorités changent. Vous aurez davantage besoin d’imports récurrents, d’une comparaison entre réalisé et budget, de prévisions actualisables et d’alertes sur les écarts. La fréquence des décisions doit guider la fréquence de mise à jour des données. Un tableau de bord actualisé chaque mois ne suffit pas si votre enjeu principal est de sécuriser les paiements de la semaine.
Un outil complémentaire à la comptabilité
Le logiciel comptable enregistre et organise les opérations. Le logiciel d’analyse financière les transforme en indicateurs, en comparaisons et, selon ses fonctions, en scénarios. Certaines solutions réunissent ces usages, mais ce n’est pas systématique. Vérifiez donc ce que votre équipement actuel produit déjà : vous éviterez de payer deux fois pour une fonction de reporting sans résoudre votre véritable difficulté d’analyse.
Vérifier la chaîne de données avant de regarder les graphiques
Un résultat visuellement convaincant peut être faux si les comptes sont mal affectés ou si les périodes comparées ne sont pas homogènes. La qualité de l’analyse commence donc à l’import. Demandez quels formats sont acceptés : fichiers comptables, balances, exports de tableur ou connexion avec votre outil de gestion. La compatibilité annoncée doit être testée avec vos propres fichiers.
Contrôler les imports et les retraitements
Lors d’une démonstration, faites vérifier les soldes, les dates de clôture, les signes des montants et les correspondances entre comptes et rubriques financières. Si vous utilisez un fichier des écritures comptables, ou FEC, confirmez que le logiciel sait l’exploiter : accepter un fichier ne garantit pas une restitution pertinente. Les comptes spécifiques à votre activité doivent pouvoir être affectés correctement.
- Le total du bilan correspond-il aux états comptables de référence ?
- Les charges et produits exceptionnels sont-ils identifiables ?
- Les règles de classement sont-elles visibles et modifiables ?
- Chaque correction conserve-t-elle une trace consultable ?
- Les périodes incomplètes sont-elles clairement signalées ?
Une analyse financière ressemble à une voûte : sa solidité dépend de l’assemblage, pas seulement de chaque pierre prise séparément. Les ventes, les créances clients et les encaissements peuvent être exacts individuellement tout en donnant une lecture incohérente s’ils ne couvrent pas la même période. Demandez donc un contrôle des raccordements entre états : c’est souvent dans ces jonctions, plutôt que dans les calculs de ratios, que se cachent les erreurs utiles à détecter.
Garder la possibilité de remonter au chiffre d’origine
Un bon outil doit permettre d’expliquer un indicateur, idéalement jusqu’aux comptes ou écritures qui le composent. Cette traçabilité facilite les échanges avec la direction, l’expert-comptable ou un financeur. Elle permet aussi de distinguer une dégradation réelle d’une simple modification de classement. Sans elle, chaque chiffre contesté impose une vérification manuelle hors du logiciel.
Retenir les indicateurs qui éclairent vraiment votre activité
Multiplier les ratios ne rend pas le diagnostic plus juste. Mieux vaut un ensemble cohérent, associé à des définitions visibles et à des comparaisons pertinentes. Un ratio n’a de sens qu’au regard du modèle économique, de la saisonnalité et des méthodes de calcul retenues.
Comprendre le fichier des écritures comptables (FEC) — Découvrez à quoi sert le FEC, dans quels cas il est transmis à l’administration fiscale et les règles qui l’encadrent.
| Besoin | Indicateurs à examiner | Point de vigilance |
|---|---|---|
| Comprendre la rentabilité | Marges, excédent brut d’exploitation, résultat d’exploitation | Distinguer performance courante et éléments non récurrents |
| Anticiper les tensions de trésorerie | Besoin en fonds de roulement, délais clients et fournisseurs, stocks | Tenir compte des variations saisonnières |
| Évaluer la structure financière | Fonds propres, endettement, fonds de roulement | Examiner la nature et les échéances des dettes |
| Préparer un financement | Capacité d’autofinancement, prévisions de trésorerie, remboursements | Rendre explicites les hypothèses du prévisionnel |
Le résultat comptable ne se confond pas avec la trésorerie disponible. Une entreprise rentable peut subir une tension de liquidité lorsque ses clients paient tard ou que ses stocks augmentent. Le logiciel doit permettre de rapprocher ces dimensions plutôt que de présenter des indicateurs isolés.
Les comparaisons sectorielles peuvent apporter un repère, à condition de connaître le périmètre retenu : taille des entreprises, activité, période et définition des ratios. De même, un score automatique doit rester une aide à l’examen. Une note synthétique ne remplace ni la lecture des comptes ni l’explication des événements ayant affecté l’exercice.
Tester les scénarios, la collaboration et la sécurité
Si vous devez anticiper, vérifiez que l’outil permet de modifier les hypothèses sans écraser le scénario de départ. Une baisse du chiffre d’affaires, un allongement des délais clients ou un investissement doivent pouvoir être traduits dans les prévisions. Le test intéressant n’est pas de produire une courbe, mais de comprendre comment chaque hypothèse affecte le résultat et la trésorerie.
La collaboration mérite aussi une démonstration concrète. Qui peut importer les données, corriger une affectation, commenter une variation ou valider un rapport ? Des droits différenciés limitent les modifications involontaires. Les exports doivent rester lisibles pour les destinataires qui n’utilisent pas le logiciel, avec la période et les hypothèses clairement indiquées.
Pour les données financières sensibles, demandez des réponses précises sur l’hébergement, la gestion des accès, l’authentification, les sauvegardes et la récupération après incident. Vérifiez également les conditions de restitution et de suppression des données à la fin du contrat. La réversibilité fait partie du choix initial, pas seulement des questions à poser au moment de partir.
Comparer les offres sur un cas réel et un coût complet
Le prix affiché ne suffit pas pour départager deux logiciels d’analyse financière. Ajoutez les frais de paramétrage, de formation, de connexion, d’assistance et les éventuels suppléments liés aux utilisateurs ou aux entités suivies. Le temps nécessaire pour préparer les fichiers et contrôler les restitutions compte également dans le coût d’usage.
Organisez un essai sur un dossier représentatif, comportant si possible une particularité réelle : saisonnalité, comptes inhabituels ou plusieurs établissements. Donnez le même dossier et les mêmes questions à chaque prestataire pour comparer les résultats sur une base commune.
- Importer les données et rapprocher les totaux des états de référence.
- Expliquer une variation de marge et une évolution du besoin en fonds de roulement.
- Modifier une hypothèse et observer ses effets, si le prévisionnel est nécessaire.
- Produire un rapport exploitable et vérifier les possibilités d’export.
Retenez finalement l’outil dont vous pouvez expliquer les chiffres, maintenir les données et utiliser les conclusions. Une solution plus simple, mais maîtrisée par l’équipe, sera souvent préférable à une plateforme riche dont les calculs restent opaques. Le critère décisif est concret : pouvoir passer d’un signal financier à une vérification, puis à une décision argumentée.