Droits d’enregistrement d’un fonds de commerce : 3 % ou 5 %, mais jamais sur tout le prix
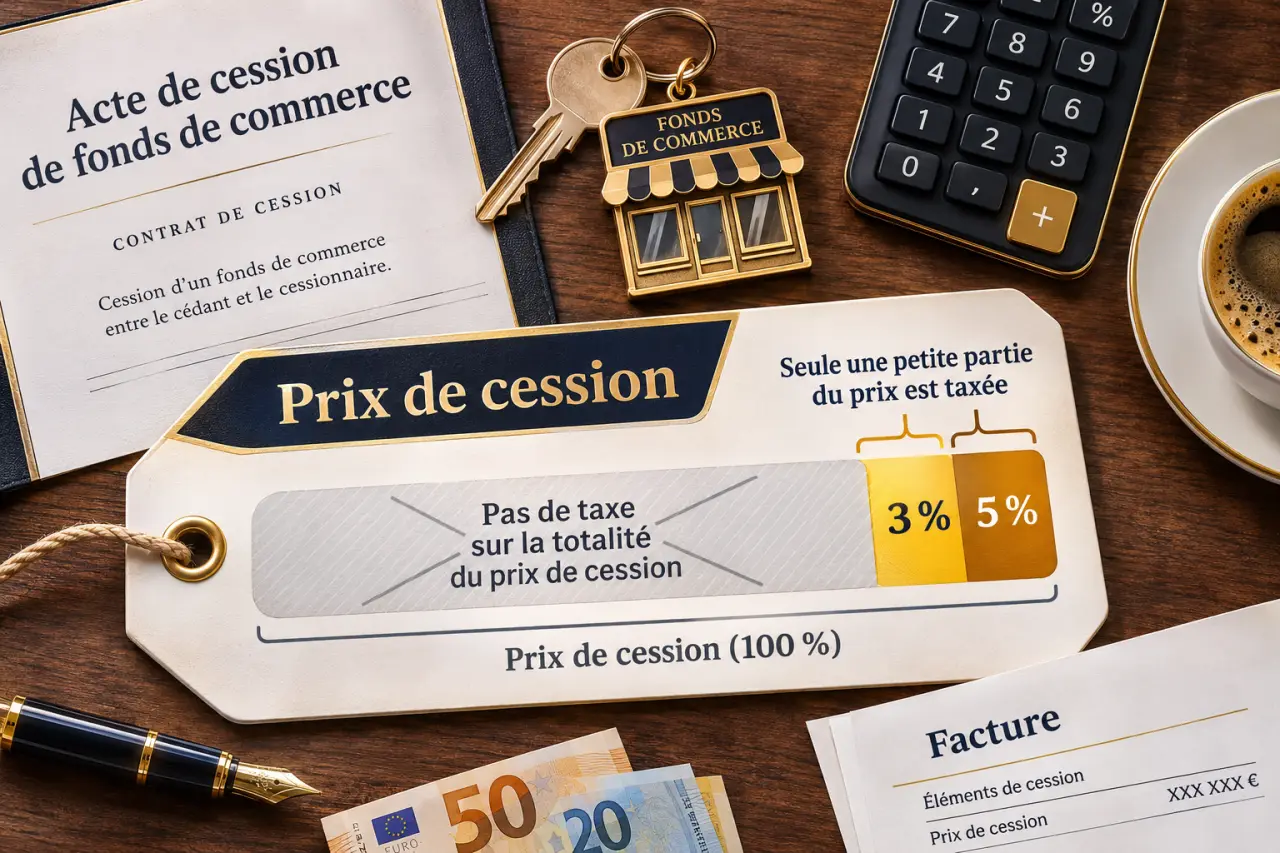
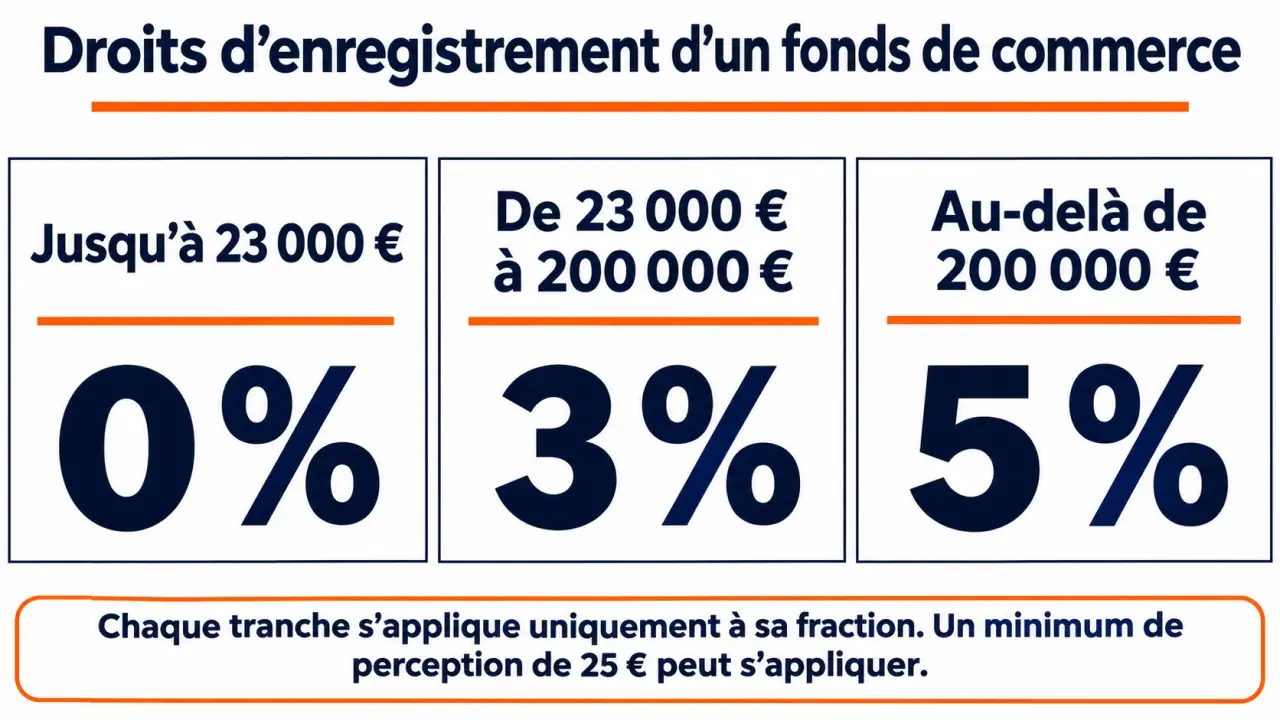
Lors de l’achat d’un fonds de commerce, les droits d’enregistrement se calculent par tranches : 0 % jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà, avec un minimum de perception de 25 €. Ils sont généralement supportés par l’acquéreur. Pour connaître le montant à prévoir, il faut toutefois vérifier la base taxable, les éventuels avantages fiscaux et les formalités à accomplir dès la signature.
Calculer les droits : le barème et deux exemples concrets
Les droits d’enregistrement, aussi appelés droits de mutation, sont dus à l’occasion du transfert du fonds contre paiement. Le taux de la tranche supérieure ne s’applique jamais à l’intégralité du prix. Chaque fraction de la valeur taxable conserve son propre taux.
| Fraction de la valeur taxable | Taux global |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Ces taux additionnent le droit budgétaire, la taxe départementale et la taxe communale. Le détail présenté par Service-Public distingue deux fractions au sein du taux global de 3 % : jusqu’à 107 000 €, les composantes sont respectivement de 2 %, 0,60 % et 0,40 % ; au-delà, jusqu’à 200 000 €, elles passent à 0,60 %, 1,40 % et 1 %. Au-dessus de 200 000 €, elles sont de 2,60 %, 1,40 % et 1 %.
Pour une base taxable de 250 000 €
La première fraction de 23 000 € ne supporte pas de droit proportionnel. La fraction suivante représente 177 000 €, taxés à 3 %, soit 5 310 €. Les 50 000 € restants sont taxés à 5 %, soit 2 500 €. Le total atteint donc 7 810 €, hors honoraires et autres frais.
Pour une base de 300 000 €, le calcul devient 5 310 € + 5 000 €, soit 10 310 €. À l’inverse, lorsque le calcul aboutit à un montant inférieur à 25 €, le minimum de perception s’applique, sauf régime particulier permettant une dispense.
Déterminer la base taxable avant d’appliquer les taux
Le prix annoncé dans une offre ne correspond pas nécessairement à l’assiette définitive. Celle-ci comprend les éléments taxables du fonds et les éventuelles charges augmentatives du prix : des obligations assumées par l’acquéreur à la place du vendeur, qui constituent un complément économique au prix payé.
La clientèle, le droit au bail et le matériel cédé doivent être correctement identifiés. Une ventilation précise permet de comprendre ce qui est acheté, mais elle ne suffit pas, à elle seule, à soustraire un élément aux droits. L’administration peut également discuter une valeur déclarée insuffisante.
Le stock de marchandises mérite un traitement séparé
Les marchandises neuves peuvent bénéficier d’un traitement distinct, notamment selon leur régime de TVA et les conditions fiscales applicables. Il faut donc établir un inventaire détaillé et leur attribuer un prix séparé dans l’acte. Déduire automatiquement tout le stock du prix taxable serait une erreur. Le régime doit être confirmé à la date de la vente, particulièrement pour une opération prenant effet à compter du 1er janvier 2027, date d’évolution annoncée des dispositions relatives aux marchandises.
Par exemple, si un prix global comprend du stock, commencez par faire valider son traitement avant d’utiliser un calculateur. Un simulateur appliquant correctement les tranches donnera malgré tout un résultat erroné si la valeur saisie est mauvaise.
Vérifier les allègements sans confondre réduction et exonération
Un fonds situé dans un territoire éligible
En zone France ruralités revitalisation (FRR), un régime préférentiel peut ramener le taux global de 3 % à 1 % sur la fraction comprise entre 23 000 € et 107 000 €. La réduction porte sur la part de l’État, ramenée de 2 % à 0 %, et non sur toutes les composantes du prélèvement. Elle suppose notamment un maintien de l’exploitation pendant au moins cinq ans.
Vérifiez le classement exact de la commune et les conditions applicables à la date d’acquisition. La seule implantation en milieu rural ne suffit pas. Les dispositifs évoqués pour d’autres territoires, notamment les ZFU-TE, nécessitent eux aussi une vérification spécifique : leurs conditions ne se transposent pas automatiquement.
Une reprise par un salarié ou un proche
L’article 732 ter du Code général des impôts prévoit un abattement de 500 000 € pour certaines acquisitions par des salariés ou des membres de la famille. Il ne s’agit pas d’une exonération générale accordée à toute transmission familiale. Selon la situation, des conditions concernent notamment l’emploi salarié depuis au moins deux ans, la détention du fonds, la poursuite effective de l’activité pendant cinq ans et la direction de l’entreprise.
Avant de retenir cet avantage dans votre financement, faites confirmer le bénéficiaire admissible, le périmètre de l’abattement et les engagements à inscrire dans l’acte. Leur non-respect peut entraîner un complément de droits, accompagné, selon le cas, d’intérêts ou de pénalités.
Organiser l’enregistrement et le paiement dès la signature
L’acquéreur supporte normalement les droits, mais les parties peuvent convenir d’une répartition différente. Cette clause organise leurs rapports financiers ; elle ne doit pas être interprétée comme supprimant les obligations légales envers l’administration.
Pour un acte sous signature privée, Service-Public et Bpifrance Création recommandent un dépôt sans attendre, notamment pour permettre l’enchaînement des formalités de publicité. Pour un acte authentique, l’enregistrement intervient dans le mois suivant la signature, avec l’intervention du notaire. Ne considérez donc pas le délai d’un mois comme une période d’attente systématique.
Le dossier est adressé au service fiscal de l’enregistrement compétent pour le lieu du fonds. Le service des impôts des entreprises peut vous orienter si nécessaire. Pour un dépôt papier, préparez notamment :
- L’acte de cession en deux exemplaires ;
- La déclaration de mutation, formulaire n° 2672, en trois exemplaires ;
- L’état du matériel et des marchandises, formulaire n° 2676, en trois exemplaires ;
- Le règlement et les justificatifs nécessaires au régime préférentiel demandé.
Confirmez les modalités de dépôt et de paiement auprès du service compétent. L’enregistrement ne remplace pas les autres démarches : la publication dans un support d’annonces légales doit notamment intervenir dans les quinze jours suivant la vente, puis les formalités de publication au BODACC doivent être accomplies.
Comparer le coût réel de la reprise, pas seulement les droits
Les droits d’enregistrement n’incluent ni les honoraires d’avocat ou de notaire, ni les frais de publicité, ni les éventuels frais de séquestre. Demandez un budget distinguant fiscalité, accompagnement, formalités et trésorerie nécessaire au démarrage.
Une économie fiscale peut devenir un tremplin pour l’exploitation plutôt qu’une simple baisse du coût d’achat : affectez-la, dans votre plan de financement, à une réserve de trésorerie identifiée. Un fonds acquis avec des droits réduits mais sans marge pour renouveler le stock ou absorber les premières échéances reste une reprise fragile.
L’achat de titres relève d’un autre régime et laisse le passif dans la société acquise : comparer uniquement les droits serait trompeur. La donation relève, elle, des droits de donation et peut bénéficier de dispositifs spécifiques, dont l’exonération partielle de 75 % du pacte Dutreil, sous conditions. Enfin, selon Bpifrance Création, la location-gérance ne déclenche pas les droits de cession du fonds puisqu’elle n’en transfère pas la propriété.
Avant de signer, faites valider l’assiette, les avantages revendiqués et le calendrier. Cette vérification est particulièrement utile lorsque la vente comprend un stock important, un engagement territorial ou une transmission à un proche.