Déclaration Urssaf en ligne : du chiffre d’affaires saisi au justificatif de paiement
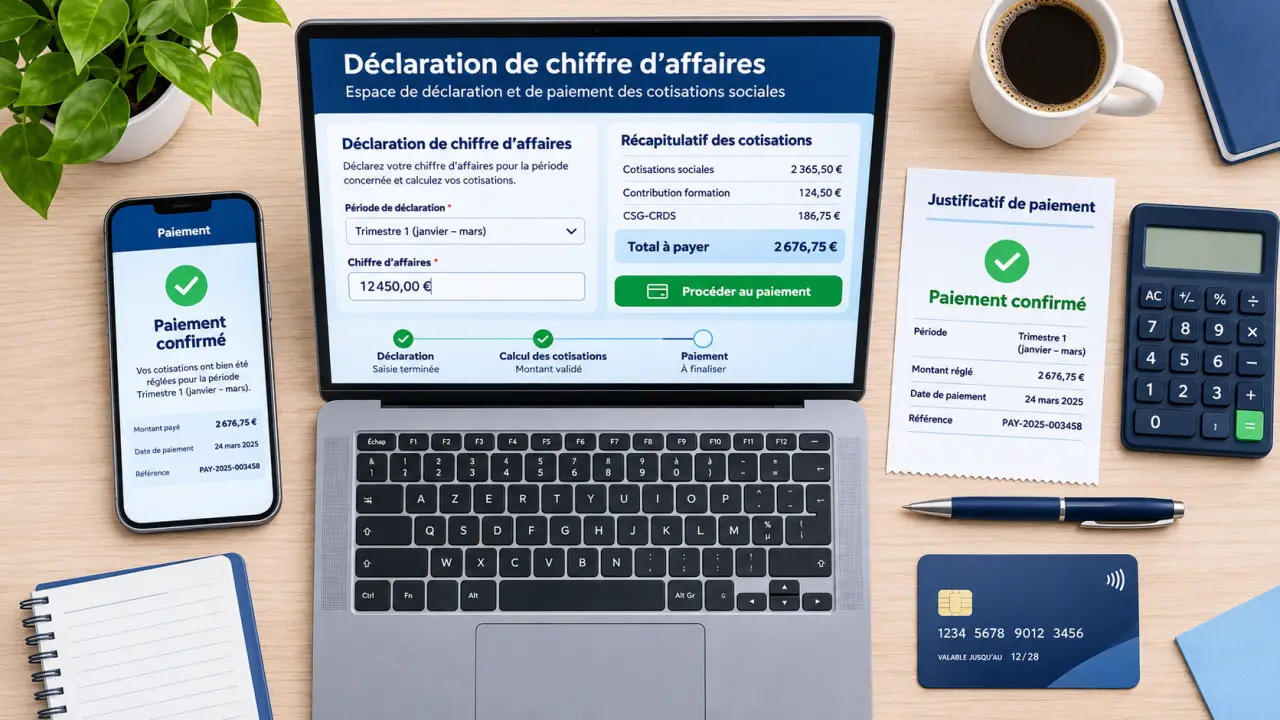
Pour effectuer votre déclaration Urssaf en ligne en tant que micro-entrepreneur, connectez-vous à votre espace sur le portail officiel autoentrepreneur.urssaf.fr. Vous pourrez y renseigner votre chiffre d’affaires, valider la déclaration et régler vos cotisations. Avant de commencer, vérifiez surtout la période demandée : une première déclaration ne suit pas exactement le même calendrier qu’une échéance habituelle.
Rejoindre le bon espace et préparer sa déclaration
Le portail auto-entrepreneur de l’Urssaf est l’entrée adaptée aux personnes relevant du régime micro-social. Si vous passez par la page générale de connexion de l’Urssaf, sélectionnez le profil correspondant à votre situation. Les espaces proposés ne répondent pas tous aux mêmes démarches : un compte employeur, par exemple, ne remplace pas votre espace de micro-entrepreneur.
Lors de la création de votre espace, suivez les indications d’identification affichées. Les déclarations deviennent accessibles après réception de votre notification d’affiliation. Si vous venez de commencer votre activité et qu’aucune échéance n’apparaît, vérifiez ce point ainsi que le calendrier de première déclaration avant de conclure à un problème technique.
Préparez ensuite les éléments qui permettront de remplir la déclaration sans interruption :
- la période exacte concernée, mensuelle ou trimestrielle ;
- le montant des recettes encaissées pendant cette période ;
- leur répartition entre les catégories d’activité, si vous en exercez plusieurs ;
- les informations nécessaires au moyen de paiement proposé dans votre espace.
Une bonne amorce consiste à créer, dans votre suivi des encaissements, une colonne « période Urssaf ». Chaque règlement est ainsi rattaché à un mois ou à un trimestre dès son arrivée. Au moment de déclarer, vous ne reconstituez plus votre activité de mémoire : vous rapprochez un total déjà préparé de l’échéance affichée. Cette petite organisation évite notamment de reprendre deux fois un même règlement à la frontière entre deux périodes.
Saisir le chiffre d’affaires dans la bonne catégorie
Déclarer les encaissements, pas le bénéfice
En micro-entreprise, la déclaration porte sur le chiffre d’affaires encaissé, et non sur le montant restant après vos dépenses professionnelles. Une facture émise mais non réglée ne se traite donc pas comme une recette déjà reçue. Ne déduisez pas vos achats, vos frais de déplacement ou vos abonnements pour obtenir le montant à saisir. Si vous facturez la TVA, le chiffre d’affaires déclaré s’entend hors taxes.
Par exemple, si vous avez encaissé 2 000 euros de chiffre d’affaires hors taxes et payé 300 euros de frais professionnels sur la période, vous déclarez 2 000 euros, pas 1 700 euros. En l’absence de chiffre d’affaires, la déclaration reste à effectuer : renseignez un montant nul selon les indications du formulaire.
Distinguer BIC, BNC et lignes du formulaire
Les activités commerciales ou artisanales relèvent généralement des BIC, bénéfices industriels et commerciaux. Les activités libérales relèvent des BNC, bénéfices non commerciaux. Ces termes désignent la nature de votre activité ; ils ne signifient pas que vous devez calculer puis déclarer votre bénéfice réel à l’Urssaf.
Le formulaire peut distinguer plusieurs lignes, notamment les ventes et les prestations de services. Si vous cumulez plusieurs activités, répartissez leurs recettes dans les rubriques correspondantes plutôt que de tout inscrire sur une seule ligne. En cas de doute sur votre classement, vérifiez les informations de votre activité auprès de l’Urssaf avant validation : la catégorie intervient dans le calcul des cotisations.
- Ouvrez l’échéance correspondant à la période à déclarer.
- Renseignez les montants dans les rubriques appropriées.
- Relisez la période, les catégories et les chiffres saisis.
- Validez la déclaration, puis poursuivez vers le paiement.
Repérer l’échéance applicable, surtout au démarrage
La date d’ouverture désigne le moment où une déclaration peut être remplie. La date d’exigibilité est la date limite pour accomplir la démarche et régler les sommes dues. Ne confondez pas ces deux repères : une échéance accessible n’est pas nécessairement à payer immédiatement, mais elle doit être traitée avant sa limite.
Le calendrier mensuel ou trimestriel habituel
En déclaration mensuelle, vous déclarez normalement les encaissements d’un mois au cours du mois suivant, au plus tard à sa fin. Le rythme trimestriel regroupe les recettes de trois mois. Il représente quatre périodes déclaratives par an, contre douze pour le rythme mensuel.
| Période trimestrielle déclarée | Échéance habituelle |
|---|---|
| Janvier à mars | 30 avril |
| Avril à juin | 31 juillet |
| Juillet à septembre | 31 octobre |
| Octobre à décembre | 31 janvier de l’année suivante |
Lorsqu’une date d’exigibilité tombe un samedi, un dimanche ou un jour férié, elle est en principe reportée au prochain jour ouvré. Des dispositions exceptionnelles peuvent toutefois modifier un calendrier. Vérifiez toujours la date affichée dans votre espace et les annonces du portail pour l’échéance concernée.
La première déclaration et le délai de 90 jours
La première échéance tient compte d’un délai minimal de 90 jours à compter du début d’activité. Sa date dépend également de votre périodicité mensuelle ou trimestrielle. Il ne suffit donc pas d’ajouter 90 jours à votre date de création pour connaître automatiquement le dernier jour de déclaration.
La réception de la notification d’affiliation permet d’accéder aux déclarations, y compris avant la fin de cette période initiale. L’accès au formulaire et la date limite sont deux choses distinctes. Pour votre première démarche, relevez précisément la période couverte par l’échéance : elle peut regrouper plusieurs mois d’encaissements. N’en déclarez pas seulement le dernier mois.
Payer, corriger et conserver la preuve de la démarche
Après validation du chiffre d’affaires, contrôlez le montant des cotisations présenté, puis suivez le parcours de paiement proposé dans votre espace. Les possibilités et consignes affichées doivent guider votre choix. Valider la déclaration ne suffit pas à prouver que le paiement est effectué : vérifiez aussi l’état du règlement et son échéance.
Une déclaration peut être modifiée jusqu’à sa date d’exigibilité, avant 23 h 59. Si vous constatez une erreur, reprenez l’échéance concernée dans votre espace, corrigez les montants et contrôlez les conséquences sur la somme à payer. Après la date limite, contactez l’Urssaf pour connaître la procédure adaptée plutôt que de compenser spontanément l’erreur sur la période suivante.
Une règle particulière concerne le démarrage : les déclarations et paiements validés pendant la période initiale de 90 jours restent modifiables, sauf en cas de paiement par carte bancaire, puis sont définitivement pris en compte à l’issue de ce délai. Relisez donc attentivement vos chiffres avant un règlement par carte pendant cette période.
Un justificatif PDF est disponible pour chaque déclaration effectuée. Téléchargez le document associé à votre déclaration et à votre paiement, puis vérifiez ce qu’il atteste : période, chiffre d’affaires déclaré, cotisations et informations de règlement. Classez-le avec vos pièces de suivi, sous un nom identifiable par mois ou trimestre.
Avant de quitter votre espace, assurez-vous que la déclaration est validée, que le paiement est enregistré ou programmé selon le mode retenu, et que le justificatif est conservé. Ces trois contrôles permettent de distinguer une simple saisie d’une démarche effectivement menée à son terme.