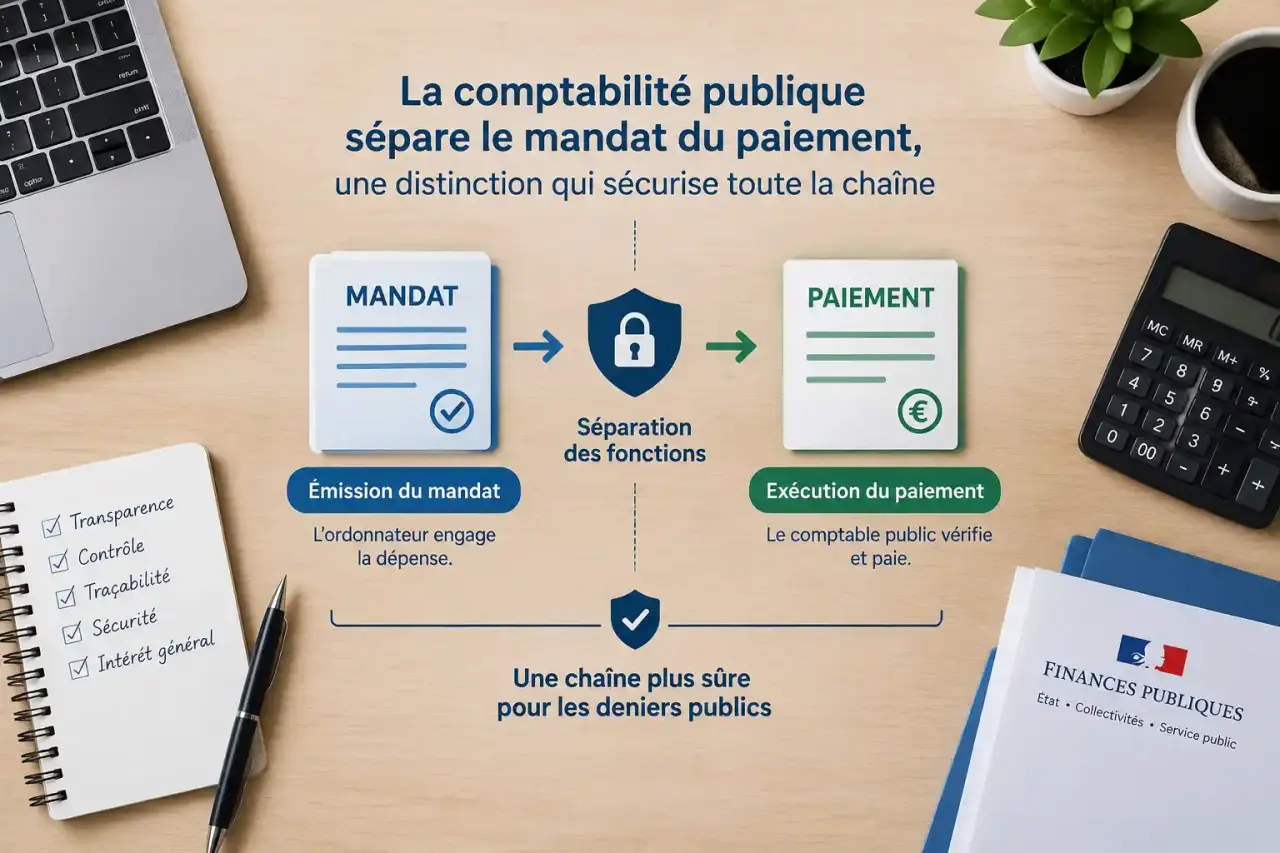
La comptabilité publique sépare le mandat du paiement, une distinction qui sécurise toute la chaîne
La comptabilité publique suit les recettes, les dépenses et le patrimoine des administrations. Elle relie le budget voté, les décisions de gestion, les pièces justificatives et les écritures comptables pour garantir la régularité, la traçabilité et la fiabilité des comptes publics.
À quoi sert la comptabilité publique ?
Applicable notamment aux collectivités territoriales et aux établissements publics administratifs, la comptabilité publique retrace l’exécution financière d’un organisme au cours d’un exercice. Elle vérifie que les dépenses répondent à un besoin, disposent de crédits suffisants et sont correctement justifiées. Elle permet aussi de suivre les recettes dues et leur recouvrement.
Quiz sur la comptabilité publique
Testez vos connaissances sur les principaux acteurs, procédures et référentiels de la comptabilité publique.
Son fonctionnement s’inspire du plan comptable général. Les opérations sont enregistrées en partie double : chaque mouvement affecte au moins deux comptes, ce qui met en regard les ressources et leurs emplois. La comptabilité publique repose également sur les droits constatés. Une créance ou une dette est enregistrée dès sa naissance, même si l’encaissement ou le paiement intervient plus tard.
Les opérations sont réparties entre le fonctionnement, qui concerne l’activité courante comme les charges de personnel et les fournitures, et l’investissement, qui porte notamment sur les équipements et le patrimoine. Les comptes intègrent aussi les amortissements, les provisions et les autres opérations patrimoniales.
Les principes qui sécurisent les finances publiques
Annualité, universalité et lecture sincère des comptes
Le principe d’annualité rattache l’exécution budgétaire à un exercice. Le budget prévoit les recettes et les dépenses de cette période, puis son exécution permet de comparer les prévisions au réalisé. Le principe d’universalité impose une vision complète des opérations : les recettes et les dépenses sont retracées séparément, sans compensation artificielle entre elles.
Ces règles rendent les comptes plus comparables et plus lisibles. Elles aident les élus, les services et les citoyens à comprendre la situation financière d’une collectivité, à anticiper ses besoins de financement et à suivre l’évolution de son patrimoine. La fiabilité des comptes dépend aussi de la qualité des justificatifs et du respect des étapes de contrôle.
Budget, trésorerie et comptabilité : trois repères différents
Le budget autorise et prévoit. La trésorerie indique les disponibilités effectives. La comptabilité constate les droits, les dettes et les mouvements patrimoniaux. Confondre ces trois notions conduit à de mauvaises interprétations. Une dépense peut être budgétée sans être engagée, engagée sans être payée, ou payée après la clôture de l’exercice auquel elle se rattache.
Le solde de trésorerie donne une information instantanée, mais il ne décrit pas à lui seul l’état réel de la gestion. Pour analyser une situation, il faut aussi examiner les mandats en attente, les titres restant à recouvrer, les restes à réaliser et les engagements déjà pris. Ce rapprochement permet de passer d’un chiffre isolé à un diagnostic financier utile.
Ordonnateur et comptable public : une séparation essentielle
La séparation entre l’ordonnateur et le comptable public est un principe central de la comptabilité publique. L’ordonnateur, généralement l’exécutif de la collectivité ou le responsable de l’établissement, décide de l’opération. Il prescrit la dépense ou constate la recette. Les services financiers préparent les dossiers, suivent les crédits et réunissent les justificatifs nécessaires.
Le comptable public intervient ensuite dans son champ de responsabilité. Il contrôle la régularité de l’opération avant d’exécuter le paiement ou le recouvrement. Cette répartition évite qu’une même personne décide, valide et manipule les fonds. Elle crée aussi une chaîne de contrôle identifiable.
- L’ordonnateur engage, liquide puis mandate une dépense. Pour une recette, il émet un titre.
- Le comptable public contrôle les éléments relevant de sa mission, paie les mandats réguliers et recouvre les titres de recette.
- Les pièces justificatives établissent la réalité et le fondement de l’opération : marché, facture, décision, délibération ou document nécessaire selon le dossier.
Du besoin au paiement : le circuit d’une dépense et d’une recette
Les quatre temps d’une dépense publique
Une dépense suit une séquence précise. L’engagement réserve les crédits et formalise l’obligation envers un tiers. La liquidation vérifie la réalité de la dette et calcule le montant exact à payer, notamment à partir de la facture et du service fait. Le mandatement, ou ordonnancement, conduit à l’émission du mandat de dépense. Enfin, le comptable public contrôle l’opération puis réalise le paiement.
- Un besoin est identifié et les crédits disponibles sont vérifiés.
- L’engagement crée ou formalise l’obligation de dépense.
- La liquidation établit la somme réellement due.
- Le mandat est transmis au comptable public avec les justificatifs.
- Après contrôle, le comptable effectue le paiement.
Le mandat ne vaut donc pas paiement. Il constitue l’ordre de payer émis par l’ordonnateur. Le décaissement intervient seulement après le contrôle et l’intervention du comptable public. Cette distinction permet de suivre précisément l’état d’une dépense et d’éviter de confondre une obligation enregistrée avec une somme effectivement versée.
Le chemin inverse pour une recette
Pour une recette, l’administration constate d’abord son droit : redevance, subvention, produit d’un service ou autre créance. L’ordonnateur liquide ensuite le montant dû et émet un titre de recette. Ce titre permet au comptable public d’engager le recouvrement.
L’émission du titre ne signifie pas que la somme est déjà encaissée. Une créance peut rester à recouvrer. La comptabilité distingue ainsi le droit constaté de son encaissement effectif, comme elle distingue le mandat du paiement pour les dépenses.
Nomenclatures et documents : lire les comptes sans se perdre
La M57 et les instructions spécifiques
Les instructions budgétaires et comptables déterminent la présentation des budgets et des comptes. La M57 a été généralisée au 1er janvier 2024 à l’ensemble des collectivités territoriales et de leurs établissements publics administratifs. Elle vise à harmoniser les pratiques et offre notamment des possibilités liées à la fongibilité des crédits et à la pluriannualité.
| Instruction | Organisme ou périmètre associé | Repère utile |
|---|---|---|
| M57 | Collectivités territoriales et établissements publics administratifs | Nomenclature généralisée |
| M14 | Communes et intercommunalités | Référentiel antérieur associé à ce périmètre |
| M52 | Départements | Référentiel antérieur départemental |
| M61 | Services départementaux d’incendie et de secours | SDIS |
| M71 | Régions | Référentiel antérieur régional |
| M4 | Services publics industriels et commerciaux | Instruction spécifique aux SPIC |
| M21 | Établissements publics de santé | Instruction sectorielle |
| M22 | Établissements et services sociaux et médico-sociaux | Instruction sectorielle |
| M31 | Offices publics de l’habitat | Instruction sectorielle |
Les instructions M831 et M832 sont respectivement associées au CNFPT et aux centres de gestion. Identifier le bon référentiel est indispensable avant d’interpréter une ligne budgétaire, un compte ou une règle de présentation. Le périmètre de l’organisme détermine la nomenclature à utiliser.
Compte administratif, compte de gestion et compte financier unique
Le compte administratif retrace les opérations de l’ordonnateur et compare l’exécution au budget. Le compte de gestion est établi par le comptable public à partir de ses écritures. Leur rapprochement vérifie la cohérence entre les décisions de l’ordonnateur et les opérations effectivement exécutées.
Le compte financier unique s’inscrit dans une logique de modernisation. Il rapproche ces informations dans un document financier unifié. Avec la dématérialisation des échanges, l’objectif est de réduire les ressaisies, de mieux tracer les validations et de faciliter l’analyse financière. Ces évolutions ne suppriment pas les contrôles nécessaires à chaque étape de la chaîne comptable.