Comptes comptables : bilan ou résultat, le bon numéro dépend de la nature de l’opération
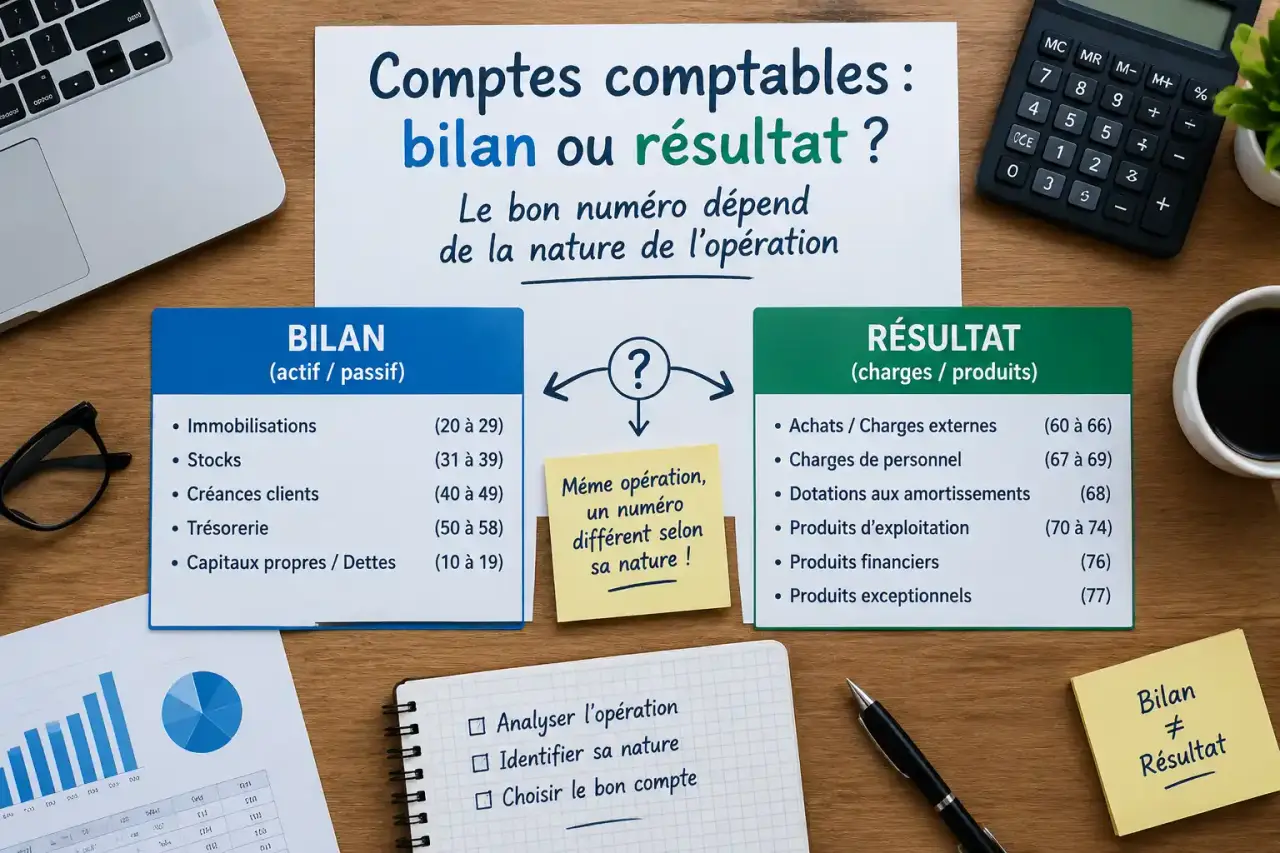
Les comptes comptables traduisent chaque opération de l’entreprise en une information structurée : achat, vente, facture client, emprunt, mouvement bancaire ou salaire. Leur numérotation suit le Plan comptable général (PCG), défini notamment par le règlement ANC 2014-03. Cette organisation permet de classer les opérations et de produire un bilan ainsi qu’un compte de résultat cohérents.
Un compte comptable sert à classer et à suivre une opération
Un compte comptable est une rubrique numérotée dans laquelle sont enregistrés les mouvements de même nature économique. Une facture adressée à un client ne se comptabilise pas dans le même compte qu’un achat auprès d’un fournisseur ou qu’un virement bancaire. Ce classement facilite la lecture des comptes, le contrôle des pièces justificatives et l’établissement des documents financiers.
Chaque écriture respecte le principe de la partie double : au moins un compte est débité et un autre est crédité. Le choix du compte dépend donc de la nature de l’opération et de son incidence sur le patrimoine, les charges ou les produits de l’entreprise. Le numéro fournit une première indication sur cette nature.
Classe, compte, sous-compte et compte auxiliaire : ne pas tout confondre
Le premier chiffre correspond à une classe comptable. Un compte commençant par 4 appartient ainsi à la classe des tiers. Les chiffres suivants précisent le classement : 40 désigne les fournisseurs, 41 les clients et 44 l’État et les collectivités publiques. L’entreprise peut ensuite créer des subdivisions adaptées à son suivi interne, tout en respectant la logique du PCG.
Un compte collectif, comme un compte client, peut être ventilé dans des comptes auxiliaires au nom de chaque client. Ce niveau de détail permet de suivre les créances, de lettrer les factures et de relancer les sommes échues. La vision globale reste accessible dans le grand livre.
Les 8 classes de comptes en un tableau
La numérotation fournit un repère rapide. Les classes 1 à 5 décrivent la situation patrimoniale et alimentent le bilan. Les classes 6 et 7 mesurent l’activité de l’exercice dans le compte de résultat. La classe 8 regroupe des comptes spéciaux.
Connais-tu les classes du Plan Comptable Général sur le bout des doigts ?
| Classe | Fonction principale | Document concerné | Exemples de comptes |
|---|---|---|---|
| 1 | Capitaux, emprunts, provisions | Bilan | 101 capital social, 108 exploitant, 120 bénéfice, 129 perte, 16 emprunts |
| 2 | Immobilisations, amortissements, dépréciations | Bilan | 20 incorporelles, 21 corporelles, 26 et 27 financières, 28 et 29 |
| 3 | Stocks et en-cours | Bilan | 31 et 32 approvisionnements, 37 marchandises, 39 dépréciations |
| 4 | Tiers : créances et dettes | Bilan | 40 fournisseurs, 41 clients, 42 et 43 social, 44 État |
| 5 | Trésorerie et placements | Bilan | 50 placements, 51 banque, 53 caisse |
| 6 | Charges | Compte de résultat | 60 achats, 61-62 services, 66 intérêts, 68 dotations |
| 7 | Produits | Compte de résultat | 70 ventes et prestations de services |
| 8 | Comptes spéciaux | Selon leur objet | Utilisation spécifique |
Lire le bilan avec les classes 1 à 5
Les comptes de bilan donnent une photographie de l’entreprise à une date donnée. Ils retracent ce qu’elle possède, ce qui lui est dû, ses sources de financement et ses dettes. Contrairement aux comptes de résultat, leurs soldes sont repris lors de l’ouverture de l’exercice suivant.
Capitaux, immobilisations et stocks : les ressources et les biens durables
La classe 1 rassemble notamment les capitaux propres, le report à nouveau, les subventions d’investissement, les provisions, les emprunts et les dettes assimilées. Le compte 101 correspond au capital social. Le compte 108 est utilisé pour le compte de l’exploitant. Les comptes 120 et 129 enregistrent respectivement le bénéfice et la perte de l’exercice.
La classe 2 concerne les biens destinés à servir durablement à l’entreprise. Elle comprend les logiciels et autres immobilisations incorporelles en 20, les matériels ou constructions en 21, les immobilisations en cours en 23, ainsi que les participations et autres immobilisations financières en 26 et 27. Les comptes 28 et 29 suivent les amortissements et les dépréciations, qui permettent d’apprécier la valeur nette des actifs.
La classe 3 enregistre les stocks, les approvisionnements et les en-cours. Les comptes 31 et 32 concernent les stocks et approvisionnements, tandis que le compte 37 concerne les marchandises. Les dépréciations de stocks sont suivies dans le compte 39.
Tiers et trésorerie : savoir où chercher clients, fournisseurs et banque
La classe 4 concentre les relations avec les tiers. Les comptes 40 concernent les fournisseurs et comptes rattachés, tandis que les comptes 41 concernent les clients et comptes rattachés. Les comptes 42 et 43 suivent le personnel et les organismes sociaux. Le compte 44 couvre l’État et les collectivités publiques, notamment pour les opérations fiscales.
Les comptes 47 d’attente et 48 de régularisation demandent une vigilance particulière. Chaque solde doit être justifié et apuré selon la nature réelle de l’opération. La classe 4 comprend aussi les comptes de tiers divers et les comptes de groupe ou d’associés.
La classe 5 regroupe les comptes financiers. Le compte 51 suit les banques et établissements financiers, le compte 53 la caisse et le compte 50 les valeurs mobilières de placement. Une même dépense peut donc mobiliser un compte de charge ou d’immobilisation, puis un compte 51 lors de son règlement.
Charges et produits : ce qui forme le résultat de l’exercice
Les comptes des classes 6 et 7 mesurent l’activité sur une période donnée. Les charges diminuent le résultat, tandis que les produits l’augmentent. La différence entre les deux contribue au bénéfice ou à la perte de l’exercice.
À la clôture, les comptes de charges et de produits sont soldés. Ils ne conservent donc pas leur solde à l’ouverture de l’exercice suivant. Cette différence avec les comptes de bilan permet de distinguer les éléments durables de la situation de l’entreprise des opérations propres à un exercice.
Les principaux comptes de charges de la classe 6
Les comptes 60 à 65 couvrent les charges d’exploitation courantes : achats, variation de stocks, services extérieurs, loyers, assurances, honoraires, publicité, transports, impôts et taxes, charges de personnel et autres charges de gestion. Les comptes 66 enregistrent les charges financières, notamment les intérêts.
Les comptes 67 concernent les charges exceptionnelles. Les comptes 68 suivent les dotations aux amortissements, aux dépréciations et aux provisions. Les comptes 69 enregistrent l’impôt sur les bénéfices ainsi que la participation des salariés.
Les produits de la classe 7
La classe 7 enregistre principalement les produits tirés de l’activité de l’entreprise. Le compte 70 est utilisé pour les ventes de marchandises, les produits fabriqués et les prestations de services. Selon l’activité, d’autres comptes permettent de distinguer la production stockée, la production immobilisée ou certains produits de gestion.
Une facture de vente relève donc d’un compte 70 et d’un compte client 41 tant qu’elle n’est pas encaissée. Lors du règlement, le mouvement de trésorerie est enregistré dans un compte financier, généralement le compte 51 pour un encaissement bancaire.
Choisir le bon compte : une méthode de vérification simple
Pour imputer correctement une opération, partez de sa substance plutôt que du seul libellé de la facture. Une dépense n’est pas automatiquement une charge. Si elle procure un avantage durable à l’entreprise, elle peut relever d’une immobilisation de classe 2. À l’inverse, une facture de maintenance ou de fournitures consommées s’analyse généralement comme une charge de classe 6.
Une facture fournisseur de matériel peut ainsi relier un compte 21, un compte 40 et, lors du règlement, un compte 51. Cette lecture repose sur trois questions : quel est l’objet de l’opération, quel est le partenaire concerné et quel flux financier intervient ? Elle réduit les erreurs d’imputation et aide à repérer les comptes oubliés.
- Identifier l’objet : vente, achat, service, actif durable, dette, créance ou mouvement financier.
- Repérer le partenaire : client, fournisseur, salarié, organisme social, associé ou administration.
- Déterminer le flux : facture à payer, facture à encaisser, paiement bancaire, mouvement de caisse ou écriture de régularisation.
- Vérifier le niveau de détail : utilisez la subdivision utile sans créer un sous-compte incohérent avec le plan interne.
- Contrôler la période : rattachez une charge ou un produit au bon exercice, même si la facture ou le paiement intervient à une autre date.
Le Plan comptable général fournit la nomenclature de référence, mais le plan de comptes de l’entreprise peut être adapté avec des sous-comptes répondant à ses besoins de gestion. L’essentiel est de conserver une codification stable, justifiable et cohérente d’un exercice à l’autre.