Calcul des capitaux propres : formule, lecture du bilan et seuil d’alerte juridique
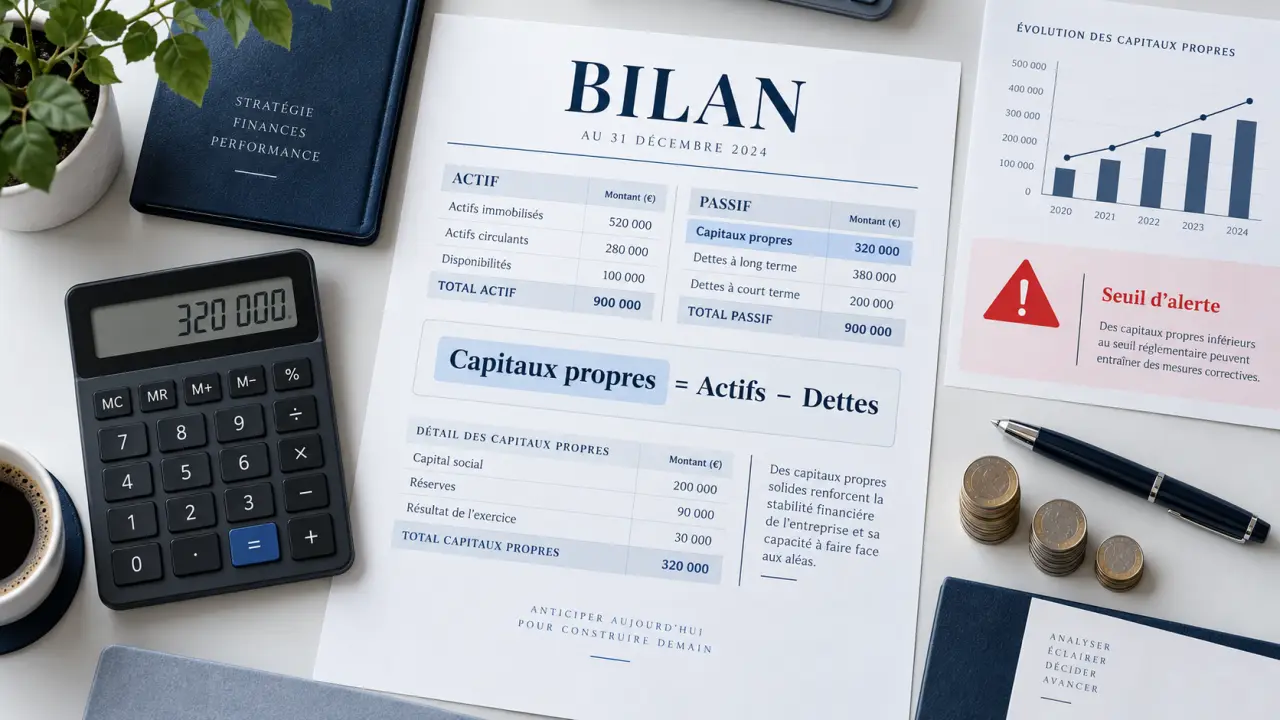
Le calcul des capitaux propres permet de mesurer la part des ressources de l’entreprise qui revient durablement à ses associés, après prise en compte des bénéfices conservés et des pertes. Le montant apparaît au passif du bilan et peut aussi être reconstitué à partir de plusieurs postes comptables. Il aide à évaluer la solidité financière d’une société et à repérer une éventuelle obligation légale.
Repérer les capitaux propres dans le bilan
Les capitaux propres figurent au passif du bilan, dans une rubrique distincte des dettes. Ils regroupent les ressources qui ne sont pas dues à un créancier selon une échéance déterminée : apports des associés, résultats conservés dans l’entreprise et certains éléments comptables assimilés.
Calculateur de capitaux propres
Saisissez les montants en euros. Les champs laissés vides sont comptabilisés comme zéro.
Le report à nouveau et le résultat de l’exercice peuvent être négatifs pour représenter des pertes.
Résultat
Cette comparaison concerne uniquement les sociétés et les situations visées par la réglementation applicable. Elle ne constitue pas un avis juridique.
En pratique, ils sont consultés à la clôture de l’exercice, puis lors de l’approbation des comptes. Ils donnent une photographie de la valeur comptable attribuable aux associés. Ce montant ne correspond toutefois pas à une somme immédiatement disponible sur le compte bancaire. Une partie des ressources peut être immobilisée dans les stocks, les équipements ou les créances clients.
Capitaux propres, fonds propres et capitaux permanents : ne pas confondre
Dans le langage courant, les expressions capitaux propres et fonds propres sont souvent utilisées comme des synonymes. Les capitaux permanents ont un périmètre plus large : ils comprennent les capitaux propres et les dettes financières à long terme. Une entreprise peut donc disposer de capitaux permanents élevés tout en ayant des capitaux propres fragiles si elle dépend fortement de l’emprunt.
| Notion | Ce qu’elle comprend | Ce qu’elle indique |
|---|---|---|
| Capitaux propres | Apports, réserves, report à nouveau, résultat et éléments assimilés | La base financière appartenant aux associés |
| Fonds propres | Terme généralement utilisé pour désigner les capitaux propres | La robustesse financière hors dettes |
| Capitaux permanents | Capitaux propres et financements durables | Les ressources stables mobilisables à long terme |
Calcul des capitaux propres : la formule à appliquer
Le calcul consiste à additionner les postes concernés dans le bilan. La formule de base est la suivante :
Capitaux propres = capital social + primes + réserves + report à nouveau + résultat de l’exercice + subventions d’investissement + provisions réglementées
Certains postes peuvent être absents selon la situation de l’entreprise. Un report à nouveau débiteur ou une perte de l’exercice doit être intégré avec son signe négatif. Ces montants réduisent directement le total. À l’inverse, un bénéfice, une réserve ou un report à nouveau créditeur augmente les capitaux propres.
Les éléments à additionner ou à déduire
- Le capital social regroupe les apports réalisés par les associés ou les actionnaires lors de la création ou d’une augmentation de capital.
- Les primes, notamment les primes d’émission, d’apport ou de fusion, sont ajoutées lorsqu’elles existent.
- Les réserves comprennent la réserve légale, les réserves statutaires et les réserves facultatives constituées grâce aux bénéfices antérieurs. La réserve légale est alimentée, en principe, à hauteur de 5 % du bénéfice jusqu’à atteindre 10 % du capital social.
- Le report à nouveau correspond aux bénéfices non distribués ou aux pertes antérieures reportés d’un exercice sur l’autre.
- Le résultat de l’exercice correspond au bénéfice ou à la perte constaté pour l’année clôturée.
- Les subventions d’investissement et les provisions réglementées sont intégrées lorsqu’elles figurent dans la rubrique des capitaux propres du bilan.
Exemple de calcul chiffré
Une SAS affiche un capital social de 20 000 €, des réserves de 10 000 €, un report à nouveau positif de 3 000 € et un bénéfice de 2 000 €. Elle ne détient ni prime, ni subvention d’investissement, ni provision réglementée. Ses capitaux propres atteignent donc 35 000 € : 20 000 € + 10 000 € + 3 000 € + 2 000 €.
Si elle enregistre ensuite une perte de 45 000 €, ses capitaux propres deviennent négatifs de 10 000 €, toutes choses égales par ailleurs. Le calcul reste le même, mais le résultat change de signe. Des capitaux propres négatifs ne signifient pas automatiquement que l’entreprise doit cesser son activité. Ils signalent cependant que les pertes cumulées dépassent les ressources propres inscrites au bilan et appellent une analyse rapide.
Interpréter le résultat au-delà du simple total
Des capitaux propres positifs forment un matelas comptable capable d’absorber une partie des pertes. Ils permettent aussi de financer une partie de l’activité sans recourir uniquement aux dettes. Les banques, les fournisseurs, les investisseurs et les autres partenaires les examinent souvent pour apprécier la solvabilité et le niveau de risque de la société.
Un montant élevé ne garantit toutefois pas une trésorerie disponible. Une entreprise peut afficher des capitaux propres confortables tout en rencontrant des difficultés de paiement si ses ressources sont immobilisées dans des stocks, des équipements ou des factures clients non encaissées. L’analyse doit donc rapprocher le bilan de la trésorerie, de l’endettement et de l’échéancier des dettes.
Les réserves et le report à nouveau forment une capacité d’absorption parfois sous-estimée. Avant qu’une perte ne réduise directement le capital social, elle peut être compensée par des bénéfices conservés lors des exercices précédents. Deux entreprises ayant le même capital social peuvent ainsi résister différemment à une baisse d’activité. Celle qui a laissé davantage de résultats en réserve dispose d’une marge comptable plus importante.
Les signaux qui méritent un suivi
Il est préférable de suivre l’évolution des capitaux propres d’un exercice à l’autre plutôt que de s’arrêter à un chiffre isolé. Une baisse continue peut révéler des pertes récurrentes, des distributions de dividendes trop importantes ou une structure de financement déséquilibrée.
Des capitaux propres négatifs signifient que les pertes cumulées excèdent les ressources propres inscrites au bilan. Le financement par les associés, la rentabilité et la continuité de l’exploitation doivent alors être examinés rapidement. Le dirigeant peut aussi comparer le niveau des capitaux propres au capital social pour vérifier si le seuil prévu par la loi est atteint.
Capitaux propres inférieurs à la moitié du capital social : l’alerte juridique
Pour certaines sociétés, notamment les SARL, EURL, SAS, SASU et SA, une procédure spécifique s’applique lorsque les capitaux propres deviennent inférieurs à la moitié du capital social à cause de pertes. Le dirigeant doit convoquer les associés ou les actionnaires afin qu’ils décident de la poursuite ou non de l’activité.
Cette consultation intervient dans les 4 mois suivant l’approbation des comptes ayant fait apparaître la perte. La décision doit ensuite faire l’objet d’une publication dans un support habilité à recevoir des annonces légales, dans le mois suivant la décision, puis être déclarée au guichet des formalités des entreprises.
Décider de poursuivre et régulariser
Si les associés choisissent la poursuite de la société, la situation doit être régularisée au plus tard à la clôture du deuxième exercice suivant celui au cours duquel la perte a été constatée. La régularisation vise à ramener les capitaux propres à un niveau au moins égal à la moitié du capital social.
Il est prudent de vérifier les formalités applicables à la forme juridique de la société avec un expert-comptable ou un professionnel du droit. Les règles de décision, de publication et de déclaration doivent être respectées. Une décision mal formalisée peut créer un risque de non-conformité, même si les comptes ont été correctement calculés.
Reconstituer des capitaux propres insuffisants
La solution dépend de l’origine des pertes, des moyens des associés et des perspectives commerciales. L’objectif est de corriger le niveau comptable des capitaux propres tout en restaurant une structure financière cohérente et une activité capable de dégager des résultats durables.
- Conserver les bénéfices futurs en réserve plutôt que les distribuer, afin d’apurer progressivement les pertes antérieures.
- Réaliser une augmentation de capital par de nouveaux apports en numéraire ou, selon la situation, en nature.
- Abandonner une créance d’associé, éventuellement avec une clause de retour à meilleure fortune, lorsque les associés ont avancé des fonds à la société.
- Réduire le capital social pour absorber les pertes, puis envisager une augmentation de capital si un nouveau financement est nécessaire.
- Agir sur l’exploitation en travaillant sur la marge, les prix, les charges fixes, les délais d’encaissement et la rentabilité.
Le bon réflexe consiste à recalculer les capitaux propres après chaque clôture et avant toute distribution de dividendes ou décision de financement importante. La formule est simple. Son interprétation doit cependant rester liée à la trésorerie, à l’endettement, aux résultats et aux obligations propres à la société.