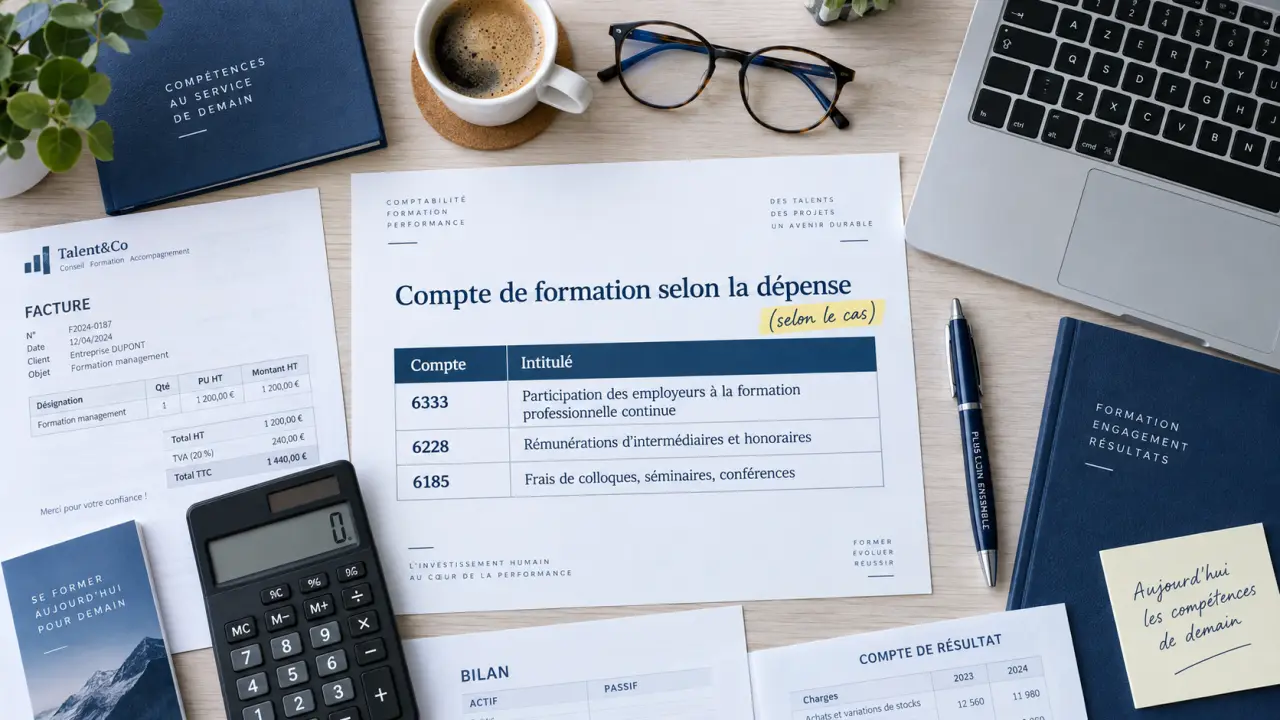
Le compte de formation dépend de la dépense : 6333, 6228 ou 6185 selon le cas
Pour comptabiliser une formation correctement, il faut d’abord identifier ce que la dépense rémunère : une contribution obligatoire, une prestation réellement reçue, la rémunération d’un salarié ou un coût directement nécessaire à la mise en service d’une immobilisation. Le compte ne dépend donc pas du seul libellé « formation » figurant sur la facture, mais de la réalité économique de l’opération.
Commencer par qualifier la dépense avant de choisir le compte
La bonne méthode consiste à séparer les flux dès la réception de la facture ou de l’avis de paiement. Une formation achetée auprès d’un organisme pour développer les compétences d’un salarié n’a pas la même nature qu’une contribution à la formation professionnelle. De même, le salaire maintenu pendant une session reste une charge de personnel, même si le salarié consacre cette période à la formation.
La notion de contrepartie est le premier repère. Lorsqu’une entreprise paie une prestation identifiable, avec un programme, des intervenants, des supports ou des heures de cours, elle bénéficie d’un service. Le traitement s’oriente alors vers les services extérieurs ou les honoraires. À l’inverse, une somme versée au titre d’une obligation de financement, sans prestation individualisée reçue en échange, relève plutôt des impôts et taxes ou, selon la situation, des frais divers.
- Contribution obligatoire ou CUFPA : compte 6333 « Participation des employeurs à la formation professionnelle continue ».
- Prestation externe de formation : compte 6228 « Divers » ou compte 6185 « Frais de colloques, séminaires, conférences », selon la nature de la dépense et les usages comptables retenus.
- Salaire du salarié en formation : comptes 641 et 645 dans la comptabilité de paie.
- Remboursement reçu : compte 649 ou 758 selon la présentation comptable choisie.
Enregistrer une facture de formation externe avec une contrepartie
Lorsqu’un organisme facture une action de formation précise à l’entreprise, le compte 6228 est fréquemment utilisé. Il convient notamment lorsque la prestation correspond à une intervention extérieure, à une expertise ou à une action commandée pour les besoins de l’activité. Le compte 6185 peut aussi être retenu pour des frais de participation à un séminaire, une conférence ou une session dont la logique est proche d’un événement professionnel.
Écriture type pour une facture d’organisme de formation
À la date de la facture, débitez le compte de charge retenu pour le montant hors taxes. Si la TVA est facturée et récupérable, débitez également le compte 44566 « TVA déductible sur autres biens et services ». Créditez ensuite le compte 401 « Fournisseurs » pour le total à payer.
Certaines prestations de formation peuvent être facturées sans TVA. Dans ce cas, la charge est enregistrée pour son montant total, sans mouvement sur le compte de TVA déductible. Le régime applicable doit être vérifié directement sur la facture et dans les justificatifs remis par l’organisme.
| Compte | Libellé | Sens de l’écriture |
|---|---|---|
| 6228 ou 6185 | Prestation de formation externe | Débit |
| 44566 | TVA déductible, si applicable | Débit |
| 401 | Dette envers l’organisme de formation | Crédit |
6228, 6185 ou 628 : éviter les classements incohérents
Il n’existe pas d’automatisme universel entre 6228 et 6185. L’essentiel est de retenir un classement cohérent, fidèle à la nature de la dépense et stable d’un exercice à l’autre. Le compte 6228 convient à une prestation de formation autonome. Le compte 6185 peut traduire une participation à un séminaire ou à un colloque. Le compte 628 « Divers » est parfois utilisé lorsque la dépense ne trouve pas une rubrique plus précise, mais il est moins lisible si l’objet de la facture est clairement identifiable.
Les frais annexes suivent leur propre nature. Un billet de train, une nuit d’hôtel ou un repas liés à la formation ne doivent pas être noyés dans la facture pédagogique lorsque les justificatifs sont distincts. Les séparer améliore le suivi budgétaire, facilite le contrôle des pièces et évite de confondre le coût de la formation avec les frais de déplacement ou de mission.
Traiter la contribution formation sans la confondre avec une facture de cours
La contribution unique à la formation professionnelle et à l’alternance, souvent désignée par l’acronyme CUFPA, correspond à une obligation de l’employeur. Elle ne rémunère pas, à elle seule, un programme de formation individualisé. Son enregistrement relève donc du compte 6333, dans la rubrique des impôts et taxes, et non d’un compte de services extérieurs.
Cette distinction évite une erreur fréquente : payer une contribution ne signifie pas que l’entreprise a acheté une session de formation pour un salarié. À l’inverse, une facture émise par un organisme de formation ne devient pas une taxe parce qu’elle s’inscrit dans la politique de formation de l’entreprise.
Les pièces doivent être conservées selon leur nature : avis de cotisation, convention de formation, programme, feuille d’émargement, facture et justificatif de paiement. Cette séparation facilite la justification du traitement retenu et permet de retrouver rapidement l’origine de chaque écriture.
La rémunération du salarié pendant la formation
Lorsque le salarié est rémunéré pendant son temps de formation, le salaire reste comptabilisé en 641 « Rémunérations du personnel » et les charges sociales en 645 « Charges de sécurité sociale et de prévoyance ». L’OD de paie ne doit pas être remplacée par un débit en 6228 ou 6185.
Le compte 648 « Autres charges de personnel » peut constituer une solution de présentation pour certains frais supportés au bénéfice des salariés. Il ne doit toutefois pas brouiller la séparation entre la rémunération, les cotisations sociales et la facture du prestataire. La facture de formation et la paie correspondent à deux flux différents, même lorsqu’ils concernent la même session.
Comptabiliser un financement ou un remboursement de l’OPCO
Une prise en charge par un OPCO ne modifie pas la nature initiale de la facture. La formation reste une charge à enregistrer à sa date de réception. Le remboursement attendu ou perçu est ensuite traité séparément.
Lorsque le financement est certain à la clôture, mais qu’il n’est pas encore encaissé, une créance peut devoir être constatée. Le traitement doit permettre de rattacher le produit ou la diminution de charge au bon exercice, selon la présentation retenue et les éléments disponibles à la date de clôture.
Deux présentations sont couramment rencontrées. Le compte 649 permet d’enregistrer le remboursement comme une réduction de charges de personnel lorsque le financement compense un coût de cette nature. Le compte 758 « Produits divers de gestion courante » convient à une présentation en produit, notamment lorsque le remboursement est dissocié de la charge initiale de formation. Le choix doit refléter la nature du flux et rester homogène dans les comptes annuels.
| Situation | Charge initiale | Traitement du financement |
|---|---|---|
| Formation externe remboursée | 6228 ou 6185 | 758 ou créance à recevoir selon le calendrier |
| Coût de personnel financé | 641 et 645 | 649 si présenté en remboursement de charges |
| Contribution obligatoire | 6333 | Ne pas la confondre avec une prise en charge de formation |
Cas limites : immobilisation, clôture et erreurs à éviter
Une formation n’est pas automatiquement incorporable au coût d’acquisition d’une immobilisation. Une dépense de montée en compétences générale, même utile au projet, reste en principe une charge de l’exercice. L’incorporation ne peut être envisagée que si la formation est directement rattachable à la mise en service de l’actif et participe à son acquisition ou à sa préparation dans les conditions admises.
Former une équipe à l’utilisation d’un logiciel ou d’une machine peut être nécessaire au projet, mais cela ne transforme pas automatiquement la dépense en composant du coût de l’actif. Il faut établir un lien direct avec la préparation de l’immobilisation. Cette analyse évite de gonfler artificiellement sa valeur et de répartir sur plusieurs années une charge qui correspond, en réalité, à l’acquisition immédiate de compétences.
Les contrôles simples avant validation
- Vérifier si le justificatif est un avis de contribution, une convention de formation ou une facture de prestataire.
- Contrôler le régime de TVA figurant sur la facture avant de mouvementer le compte 44566.
- Isoler les frais de transport, d’hébergement et de restauration lorsqu’ils sont facturés séparément.
- Rattacher à la clôture les factures reçues et les remboursements certains mais non encore encaissés.
- Documenter le choix du compte, surtout lorsque l’entreprise hésite entre 6228, 6185 et 628.
En pratique, une comptabilisation fiable repose moins sur le numéro de compte mémorisé que sur le dossier de preuve : facture, convention, attestation de présence, décision de prise en charge et justificatif de paiement. Cette traçabilité sécurise l’écriture, le suivi des budgets de formation et la lecture des charges par la direction ou l’expert-comptable.