Comptabilisation d’un logiciel : le contrat décide entre charge et immobilisation
Un logiciel acheté pour être utilisé durablement relève généralement du compte 205, tandis qu’un abonnement SaaS s’enregistre en charges, souvent au compte 613. Mais le libellé « licence » sur une facture ne suffit pas à trancher : les droits obtenus, la durée d’utilisation et la nature des prestations déterminent le traitement. Voici les règles et écritures à appliquer en comptabilité française.
Choisir le bon traitement avant de saisir la facture
La comptabilisation d’un logiciel repose d’abord sur une distinction : l’entreprise acquiert-elle une ressource qu’elle contrôle ou paie-t-elle simplement l’accès à un service ? Une immobilisation incorporelle suppose notamment un actif identifiable, des avantages économiques futurs probables et un coût évalué de façon fiable. Une utilisation sur plusieurs exercices constitue un indice, pas un critère suffisant à elle seule.
Le règlement ANC n°2023-05, homologué par l’arrêté du 26 décembre 2023, a harmonisé le traitement des logiciels et des sites internet autour de la notion de solution informatique. L’analyse doit donc porter sur la réalité du projet et du contrat, plutôt que sur son seul intitulé commercial.
| Situation | Traitement habituel | Compte à envisager |
|---|---|---|
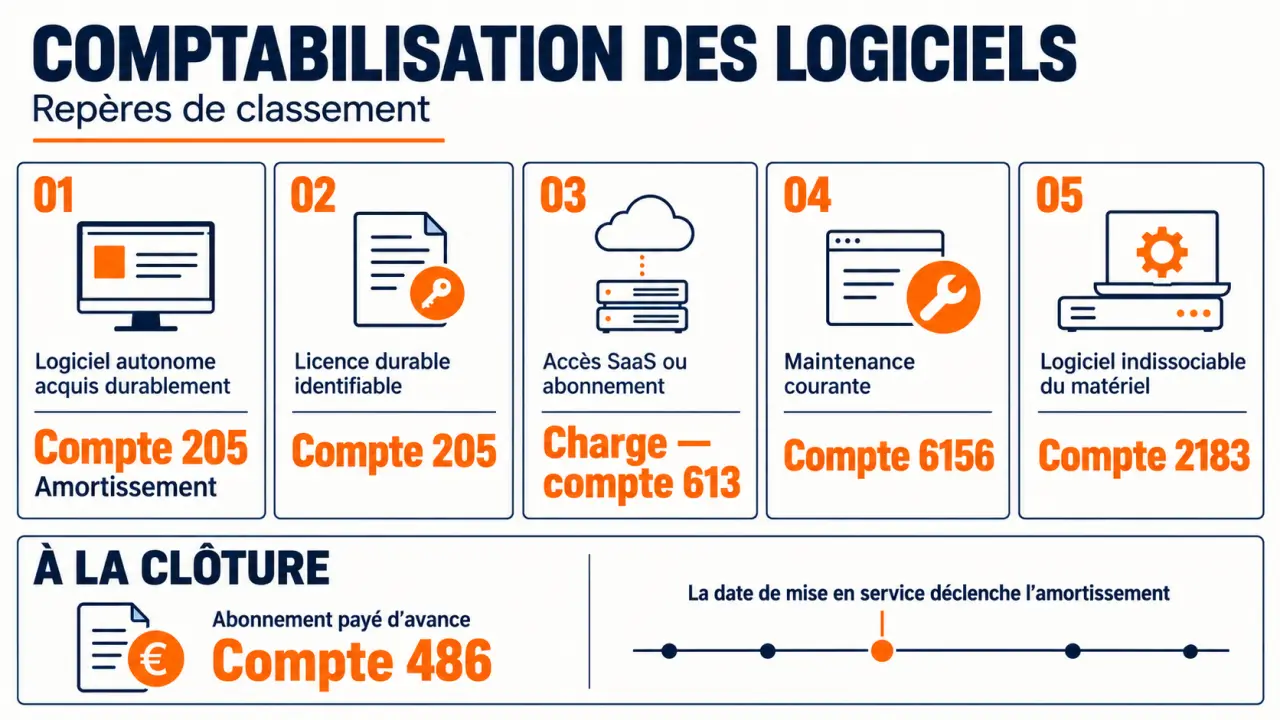
| Logiciel autonome acquis pour un usage durable | Immobilisation incorporelle | 205 |
| Licence conférant un droit durable identifiable | Immobilisation si les critères sont remplis | 205 |
| Accès SaaS ou location logicielle | Charge sur la période d’accès | 613, sous-compte adapté |
| Maintenance courante | Charge d’exploitation | 6156 |
| Logiciel indissociable du matériel | Inclusion dans le coût du matériel | 2183 |
Pour éclairer une facture ambiguë, utilisez le contrat comme une lanterne : regardez ce qui reste à l’entreprise lorsque les paiements cessent. Un droit d’utilisation acquis subsiste-t-il, ou l’accès est-il immédiatement coupé ? Ce test ne remplace pas l’analyse comptable, mais révèle souvent la différence entre l’acquisition d’un actif et la consommation d’un service.
Achat et licence : enregistrer l’actif et son coût réel
L’écriture d’acquisition au compte 205
Un logiciel autonome acheté pour un usage durable s’enregistre généralement au compte 205. Son coût comprend le prix d’achat et les dépenses directement attribuables à sa préparation pour l’utilisation prévue. Les frais de formation et la maintenance courante ne sont pas automatiquement incorporés à l’actif : ils doivent être distingués des coûts nécessaires à sa mise en état de fonctionner.
Prenons un logiciel facturé 1 000 € HT, avec une TVA de 20 %, intégralement déductible. L’écriture de facture est la suivante :
| Compte | Débit | Crédit |
|---|---|---|
| 205 — Logiciel | 1 000 € | |
| 44562 — TVA déductible sur immobilisations | 200 € | |
| 404 — Fournisseurs d’immobilisations | 1 200 € |
Lors du paiement, débitez le compte 404 et créditez le compte 512 — Banque pour 1 200 €. Si l’entreprise ne récupère pas la TVA, la fraction non déductible entre dans le coût de l’immobilisation.
Une licence n’est pas toujours un abonnement
Le paiement mensuel ou annuel ne détermine pas, à lui seul, le classement. Une acquisition réglée en plusieurs échéances peut rester une immobilisation. Inversement, une facture intitulée « licence annuelle » peut correspondre à un simple accès hébergé. Examinez la durée des droits, les conditions de résiliation et la dépendance aux prestations de l’éditeur.
Si la facture regroupe licence, assistance et formation, demandez une ventilation exploitable. Affecter l’ensemble au compte 205 risquerait d’immobiliser des prestations qui doivent normalement être consommées en charges.
SaaS et abonnement : rattacher la dépense à la bonne période
Dans un contrat SaaS classique, l’entreprise accède à une application exploitée par le prestataire sans contrôler le logiciel sous-jacent. La dépense constitue une charge, généralement enregistrée dans une subdivision du compte 613. Le sous-compte doit refléter la nature du contrat et rester cohérent d’un exercice à l’autre.
Pour un abonnement de 100 € HT soumis à une TVA française de 20 %, entièrement récupérable, débitez le compte 613 de 100 € et le compte 44566 — TVA déductible sur autres biens et services de 20 €. Créditez le compte 401 — Fournisseurs de 120 €. Le règlement solde ensuite le compte 401 par le crédit du compte 512.
L’abonnement annuel payé d’avance
Le paiement ne fixe pas la période de consommation. Un abonnement de 1 200 € HT couvrant la période du 1er octobre au 30 septembre suivant ne représente que 300 € de charge pour un exercice clos au 31 décembre. Les neuf mois restants, soit 900 €, concernent l’exercice suivant.
À la clôture, débitez le compte 486 — Charges constatées d’avance de 900 € et créditez le compte de charge utilisé du même montant. Cette régularisation porte sur la charge hors taxe lorsque la TVA est récupérable. Elle est ensuite extournée à l’ouverture de l’exercice suivant.
Pour un fournisseur étranger, ne recopiez pas mécaniquement une écriture avec TVA française facturée : une autoliquidation peut être nécessaire selon le lieu d’établissement du prestataire et le statut du client.
Amortir le logiciel selon son utilisation réelle
Un logiciel immobilisé s’amortit à compter de sa mise en service, lorsqu’il est prêt à fonctionner conformément à l’utilisation prévue. La date de facture n’est donc pas nécessairement le point de départ. La durée retenue doit traduire l’usage attendu, en tenant compte de l’obsolescence technique, des besoins de l’entreprise et des limites contractuelles.
Les durées rencontrées sont généralement comprises entre 1 et 7 ans, avec des durées de 1 à 3 ans pour certaines solutions rapidement renouvelées. Ce sont des repères, pas un barème obligatoire : un ERP structurant et un outil spécialisé rapidement dépassé ne justifient pas nécessairement le même plan.
Pour un logiciel de 1 200 € HT amorti linéairement sur 3 années, la dotation annuelle complète est de 400 €. Débitez le compte 68111 — Dotations aux amortissements des immobilisations incorporelles et créditez le compte 2805 de 400 €. La première annuité est ajustée à la durée d’utilisation dans l’exercice.
L’ancien amortissement fiscal exceptionnel sur 12 mois a été supprimé : il ne constitue plus une option générale pour les nouvelles acquisitions. Une durée comptable d’un an reste possible si elle correspond réellement à l’utilisation attendue, et non à une volonté de déduction accélérée.
Faible valeur, maintenance et projets mixtes : éviter les raccourcis
Le seuil de 500 € HT n’est pas une règle universelle
La tolérance fiscale applicable aux logiciels de faible valeur permet, sous conditions, une déduction immédiate lorsque leur valeur unitaire n’excède pas 500 € HT. Elle doit être distinguée du principe comptable permettant de passer en charges les actifs non significatifs. Documentez la méthode retenue et appliquez-la avec cohérence.
Un ensemble fonctionnel ne doit pas être artificiellement fractionné pour rester sous ce seuil. De même, un abonnement SaaS n’a pas besoin d’être inférieur à 500 € HT pour constituer une charge : son classement résulte de la nature du service.
Séparer entretien, amélioration et matériel
La maintenance et les mises à jour destinées à conserver les performances normales relèvent généralement du compte 6156. Une évolution apportant de nouvelles fonctionnalités substantielles peut, en revanche, être immobilisable si elle remplit les critères de reconnaissance d’un actif. Le mot « mise à jour » ne permet donc pas de conclure sans examiner la prestation.
Un logiciel préinstallé ne rejoint le compte 2183 que s’il est indissociable du matériel. Une application autonome achetée avec un ordinateur reste à analyser séparément. Enfin, les solutions développées en interne et les projets mêlant développement et SaaS nécessitent une analyse spécifique des coûts et du contrôle obtenu.
Avant validation, conservez le contrat, la ventilation des prestations, la date de mise en service et la justification de la durée d’amortissement. Ces pièces rendent l’imputation vérifiable et facilitent les régularisations à chaque clôture.