MRR business : une hausse des abonnements peut masquer des clients qui partent
Le MRR, ou Monthly Recurring Revenue, mesure le revenu mensuel récurrent d’une entreprise. Dans un business par abonnement, il permet de suivre la base de revenus active, indépendamment du calendrier des paiements. Son calcul est simple, mais son interprétation demande de distinguer les nouveaux clients, les montées en gamme et les désabonnements : un total en hausse peut cacher une fidélisation fragile.
Le MRR mesure un revenu récurrent, pas l’argent disponible
Le revenu mensuel récurrent correspond à la valeur mensualisée des abonnements actifs à une date donnée. Il concerne notamment les logiciels SaaS, les salles de sport, les services sous forfait et les abonnements e-commerce. Une activité composée uniquement de ventes ponctuelles n’a pas intérêt à transformer artificiellement son chiffre d’affaires en MRR.
Calculateur de MRR
Estimez votre revenu mensuel récurrent à partir de vos abonnements actifs et de ses variations.
MRR initial
Abonnements actifs
| Actif | Catégorie | Périodicité | Clients | Montant du contrat | Contribution mensuelle | Action |
|---|
Variations du MRR
Résultats
Par exemple, 10 clients payant chacun 50 € par mois représentent un MRR de 500 €. Ce montant constitue une base pour anticiper les revenus futurs, mais pas une garantie : des résiliations, des remises ou des changements d’offre peuvent modifier cette base.
Le MRR n’est ni un solde bancaire, ni un résultat, ni nécessairement le chiffre d’affaires comptable du mois. Un abonnement annuel payé d’avance alimente immédiatement la trésorerie, alors que sa contribution au MRR se répartit sur douze mois. Inversement, un abonnement actif peut apparaître dans le suivi alors que son paiement est en retard, selon les règles retenues.
Pour préparer un recrutement ou un investissement, il faut donc rapprocher le MRR des encaissements attendus, des charges et de la marge. Il aide à présenter la dynamique commerciale aux banques et aux investisseurs, sans remplacer un plan de trésorerie.
Calculer une base mensuelle comparable entre tous les contrats
Deux formules pour obtenir le même résultat
La méthode la plus directe consiste à additionner la contribution mensuelle de chaque abonnement actif. Lorsque les tarifs diffèrent, calculez d’abord le revenu de chaque groupe, puis additionnez les résultats.
MRR = somme des montants mensuels récurrents des abonnements actifs.
Ainsi, 30 clients à 50 € par mois et 30 clients à 25 € produisent un MRR de 2 250 €. La formule équivalente utilise le revenu récurrent moyen par client :
MRR = nombre de clients payants × revenu mensuel récurrent moyen par client.
Dans cet exemple, 60 clients payant en moyenne 37,50 € donnent bien 2 250 €. De même, 50 clients à 50 € et 50 clients à 70 € représentent 6 000 €, soit 100 clients payant en moyenne 60 €. Le périmètre doit rester identique : ne mélangez pas nombre d’entreprises clientes et nombre d’utilisateurs.
Inclure les abonnements, exclure les recettes ponctuelles
| Élément | Traitement dans le MRR |
|---|---|
| Abonnement mensuel et option récurrente | Inclure le montant hors taxes applicable. |
| Abonnement trimestriel ou annuel | Diviser respectivement par trois ou douze. |
| Remise contractuelle | Retenir le prix remisé pendant sa période d’application. |
| Installation, formation ponctuelle, vente isolée | Exclure, même si le client possède un abonnement. |
| Essai gratuit, prospect, offre gratuite | Exclure tant qu’aucun abonnement payant n’est actif. |
Une remise de 20 % sur un abonnement à 50 € ramène ainsi sa contribution à 40 € pendant la promotion. Pour une offre hybride, séparez le forfait récurrent des consommations variables non garanties, plutôt que de présenter ces dernières comme un revenu stable.
Documentez aussi les cas particuliers. Une facture proratisée à l’activation ne doit pas être confondue avec la valeur mensuelle normale du contrat. Un remboursement ou un avoir ponctuel ne modifie pas nécessairement cette valeur. Pour les pauses et les impayés, définissez une règle explicite de suspension ou de sortie du MRR, puis appliquez-la systématiquement.
Décomposer la variation pour comprendre ce qui fait grandir le business
Le MRR de fin de mois donne une photographie. Pour expliquer son évolution, il faut retracer les mouvements du portefeuille, sans compter deux fois le même événement.
- New MRR : revenu récurrent provenant de nouveaux clients payants.
- Expansion MRR : revenu supplémentaire des clients existants, grâce à une montée en gamme, des utilisateurs ou des options supplémentaires.
- Reactivation MRR : revenu retrouvé lorsqu’un ancien abonnement payant reprend.
- Contraction MRR : revenu perdu lorsqu’un client conserve son abonnement, mais réduit son offre.
- Churn MRR : revenu perdu à la suite de résiliations.
La première conversion d’une offre gratuite vers une offre payante relève généralement du New MRR. Réservez la réactivation au retour d’un ancien client payant afin de conserver une lecture cohérente.
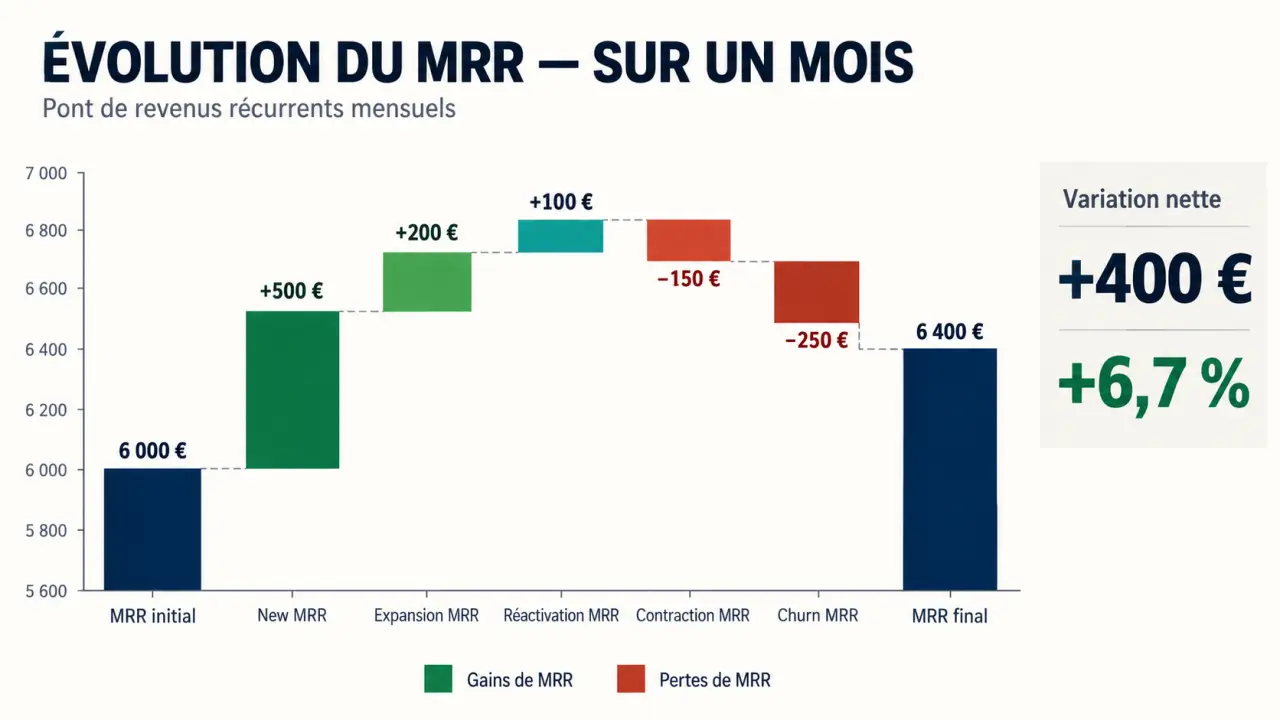
Nouveau MRR net = New MRR + Expansion MRR + Reactivation MRR − Contraction MRR − Churn MRR.
Ce « nouveau MRR net » est une variation, pas le total du portefeuille. Le MRR final correspond donc au MRR initial augmenté de cette variation nette.
Prenons un exemple illustratif : une entreprise commence le mois à 6 000 €. Elle gagne 500 € grâce aux nouveaux clients, 200 € par expansion et 100 € par réactivation, mais perd 150 € par contraction et 250 € par résiliation. La progression nette atteint 400 € ; le MRR final est de 6 400 €.
Cette décomposition évite un diagnostic trop rapide. Une acquisition soutenue peut compenser de nombreux départs. Distinguez également le churn client, qui compte les clients perdus, du churn revenu : perdre un gros contrat n’a pas le même effet financier que perdre un petit abonnement.
Lire le MRR avec l’ARR, la rentabilité et l’ancienneté des clients
L’ARR, ou revenu annuel récurrent, exprime la base récurrente à l’échelle annuelle. Avec un périmètre cohérent, l’ARR correspond au MRR multiplié par douze : 6 000 € de MRR représentent 72 000 € d’ARR. Ce montant annualisé n’est pas une prévision certaine des ventes des douze prochains mois, puisqu’il ne présume ni les départs ni les acquisitions à venir.
Une hausse du MRR n’indique pas davantage que la croissance est rentable. Le CAC mesure le coût d’acquisition client ; la CLV estime la valeur générée pendant la relation commerciale, selon la méthode retenue. Leur rapprochement, complété par la marge, aide à vérifier que l’acquisition crée de la valeur. L’ARPU suit le revenu moyen par utilisateur ; utilisez plutôt une moyenne par compte si votre unité commerciale est l’entreprise cliente.
Un portefeuille d’abonnements acquiert une patine : les contrats anciens portent la trace des tarifs historiques, des remises négociées et des usages installés. Comparez donc les clients par cohorte de souscription. Si les nouveaux abonnés paient davantage mais partent plus vite, le MRR global peut embellir tandis que la solidité du portefeuille se dégrade. Cette lecture aide à distinguer une hausse tarifaire réussie d’un simple renouvellement permanent de clients.
Le NPS peut compléter cette analyse en renseignant la propension à recommander le service, sans prouver à lui seul la fidélité future. Il n’existe pas de montant de MRR universellement « bon » : sa qualité dépend aussi de la concentration des revenus, de la rétention et des coûts nécessaires pour les servir.
Installer un suivi mensuel qui débouche sur des décisions
Un tableur suffit pour débuter si chaque abonnement possède un identifiant, un statut, un montant mensualisé et des dates fiables. Lorsque les changements se multiplient, rapprochez le CRM, la facturation et les paiements. Vérifiez qu’un outil sait traiter vos remises, vos cycles annuels, vos modifications de contrat et vos règles d’impayés avant d’automatiser.
- Arrêtez le MRR à la même date chaque mois et contrôlez les doublons.
- Rapprochez le total des abonnements avec les mouvements d’entrée et de sortie.
- Segmentez les variations par offre, cohorte et canal d’acquisition.
- Associez chaque problème à une action et mesurez son effet le mois suivant.
Une contraction répétée invite à revoir les offres ou la valeur perçue. Des départs précoces peuvent signaler un accompagnement initial insuffisant. Une expansion faible mérite d’examiner les usages avant de pousser des options. Le bon pilotage ne consiste pas seulement à augmenter le MRR, mais à comprendre pourquoi il augmente et combien coûte cette progression.