Comptabiliser une note de frais : comptes, TVA et écriture de remboursement
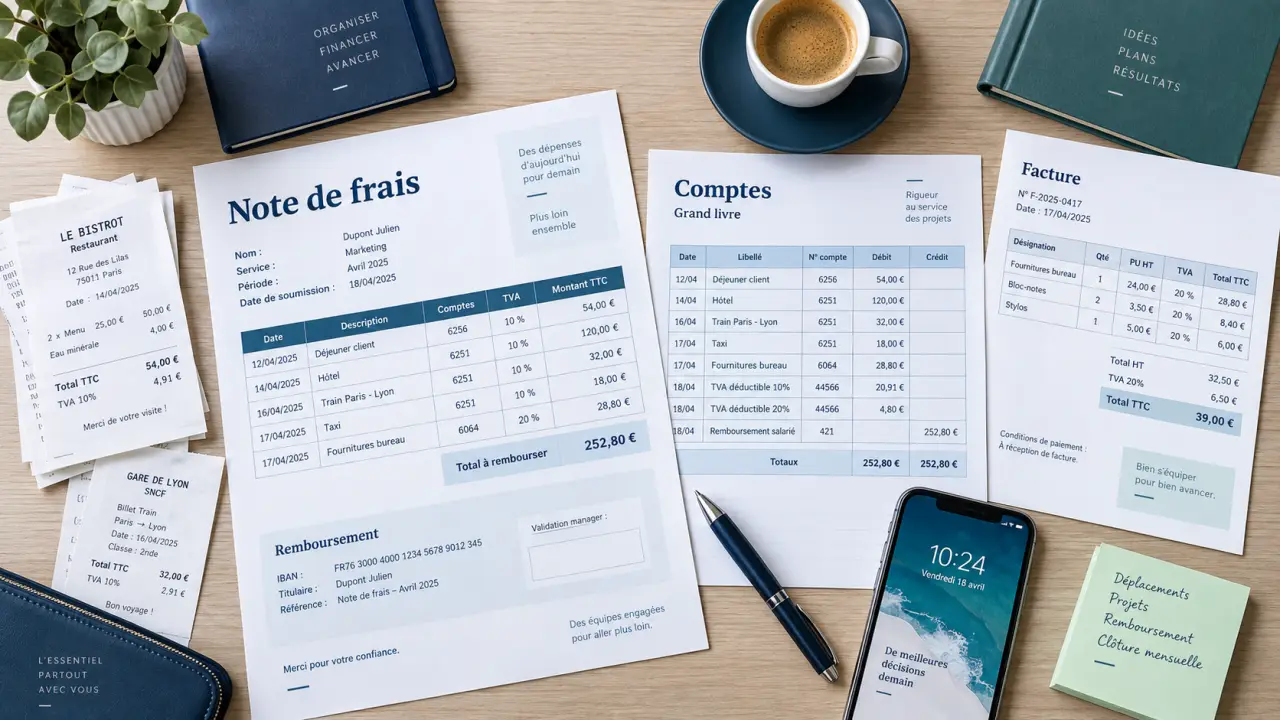
Une note de frais comptable enregistre une dépense professionnelle avancée par un salarié ou un dirigeant, puis remboursée par l’entreprise. Pour éviter les erreurs, il faut identifier la nature de la dépense, le bénéficiaire du remboursement, la TVA éventuellement récupérable et la qualité du justificatif. Le principe est simple : la charge est débitée, la TVA déductible est isolée et la dette envers le bénéficiaire est créditée.
Partir d’une dépense professionnelle réellement justifiée
La note de frais ne complète pas le salaire : elle rembourse une somme engagée dans l’intérêt de l’activité. Un déplacement chez un client, un repas d’affaires, une nuitée en mission, l’achat de fournitures urgentes ou un abonnement téléphonique professionnel peuvent entrer dans ce cadre. La dépense doit être nécessaire, raisonnable et engagée pour l’entreprise.
Quiz : Comptabilisation des notes de frais
Une note complète indique au minimum la date, le fournisseur, le motif professionnel, la nature de la dépense, le montant TTC, la TVA lorsqu’elle est identifiable et l’identité du collaborateur. Pour un repas d’affaires, ajoutez les noms et la fonction des invités. Cette précision permet de distinguer une dépense personnelle d’un frais de réception justifiable.
Le justificatif est la pièce centrale du remboursement
Ticket, facture, reçu de péage, billet de train ou facture d’hôtel : la pièce doit permettre de vérifier la réalité et la nature de l’achat. Une photo lisible facilite le traitement, mais l’entreprise doit organiser un archivage numérique à valeur probante lorsqu’elle remplace l’original. Les pièces comptables sont à conserver pendant 10 ans.
En l’absence de justificatif, la dépense ne doit pas être automatiquement remboursée ni comptabilisée comme charge déductible. Un processus interne peut prévoir une déclaration sur l’honneur dans des cas exceptionnels. Elle ne remplace toutefois pas une facture régulière, notamment pour récupérer la TVA.
Choisir le bon compte de charge avant de saisir l’écriture
Le compte de tiers ne décrit pas la dépense : il identifie la personne à rembourser. C’est le compte de charge qui donne sa signification comptable à la note de frais. Une ventilation correcte dès la saisie améliore le suivi budgétaire et limite les reclassements en fin d’exercice.
Comprendre le remboursement des frais professionnels — La référence officielle de l’Urssaf explique le traitement social des frais professionnels et les règles d’exonération des cotisations.
| Nature de la dépense | Compte habituel | Exemple |
|---|---|---|
| Voyages et déplacements | 6251 | Train, avion, taxi, péage |
| Missions et réceptions | 6256 | Repas ou hébergement en déplacement professionnel |
| Réceptions | 6257 | Repas avec un client ou un prospect |
| Cadeaux à la clientèle | 6234 | Présent commercial justifié |
| Télécommunications | 626 | Part professionnelle d’un abonnement |
| Fournitures administratives | 6064 | Petit matériel ou consommables de bureau |
Ces imputations correspondent à des usages fréquents du plan comptable. Elles doivent rester cohérentes avec le plan de comptes adopté par l’entreprise et sa politique de dépenses. Une dépense de restaurant durant une mission n’a pas le même objet qu’un déjeuner de prospection : le montant peut être similaire, mais l’imputation et les informations à conserver diffèrent.
Le compte à créditer dépend du bénéficiaire
Pour une note de frais salarié, le compte 421, Personnel, rémunérations dues, est couramment utilisé pour constater la dette de remboursement. Certaines organisations utilisent le compte 425, Personnel, avances et acomptes, selon leur paramétrage et leur procédure interne. Pour un tiers non salarié, le compte 467 peut être adapté.
Pour un dirigeant associé, le compte 4551, Compte courant d’associé, est généralement employé. Dans une entreprise individuelle, le compte 108 permet de retracer les apports ou prélèvements de l’exploitant. Le choix du compte doit donc tenir compte du statut du bénéficiaire, et pas seulement de la nature de la dépense.
Enregistrer la note de frais : une écriture claire, puis le paiement
La note de frais peut être saisie dans un journal d’opérations diverses lorsque la dépense a été avancée personnellement et que la facture n’est pas réglée directement par l’entreprise. Le journal des achats convient davantage aux factures fournisseurs acquittées ou à payer par l’entreprise elle-même. L’objectif est d’éviter de comptabiliser deux fois la même dépense.
Exemple d’écriture pour un repas professionnel
Un salarié avance un repas de mission de 121 € TTC, avec 100 € HT et 21 € de TVA déductible, sur une facture conforme. À la réception de sa note, débitez le compte 6256 de 100 €, le compte 4456, TVA déductible, de 21 €, puis créditez le compte 421 de 121 €. Lors du remboursement par virement, débitez le compte 421 de 121 € et créditez le compte bancaire de 121 €.
Si la TVA n’est pas récupérable, le montant TTC est porté intégralement dans le compte de charge. L’écriture doit correspondre au montant réellement remboursé, sauf si la politique interne prévoit une prise en charge plafonnée. Dans ce cas, la part non remboursée ne constitue pas une charge de l’entreprise.
Avant l’enregistrement définitif, contrôlez quatre points : l’objet professionnel, la preuve de l’achat, la bonne imputation et la validation. Ce contrôle détecte les doublons, les tickets déjà réglés avec une carte professionnelle, les dates incohérentes et les dépenses fractionnées pour contourner un plafond. Il est plus efficace qu’une vérification globale plusieurs mois après le remboursement.
TVA, frais réels et forfait : ne pas confondre les mécanismes
La TVA déductible sur une note de frais dépend de la dépense, du statut de l’entreprise et de la facture. L’achat doit être engagé pour les besoins de l’activité et la pièce justificative doit mentionner les informations nécessaires. Le compte 4456 ne doit donc pas devenir une écriture automatique appliquée à tous les tickets.
Les dépenses dont la TVA exige une vérification particulière
La TVA sur un repas de restaurant peut être déductible si les conditions sont réunies. À l’inverse, la TVA sur les frais de logement est en principe exclue lorsqu’il s’agit d’héberger des salariés ou des dirigeants, sous réserve de situations particulières. Les frais de carburant, de véhicule et de transport répondent également à des règles variables selon le véhicule et son utilisation.
En cas de doute, mieux vaut comptabiliser le TTC en charge et faire valider le traitement avant la déclaration de TVA. Cette précaution évite d’isoler une TVA dont la déduction ne serait pas suffisamment justifiée par la nature de la dépense ou par la facture.
Remboursement au réel ou allocation forfaitaire
La méthode des frais réels rembourse le montant effectivement engagé, justificatifs à l’appui. Elle convient particulièrement aux déplacements, repas, nuitées et dépenses irrégulières. L’allocation forfaitaire repose sur un montant prédéfini, dans le respect des conditions et limites applicables.
Le forfait simplifie la gestion, mais il ne doit pas masquer une rémunération. Hors cadre admis ou en cas d’excès, il peut être réintégré dans l’assiette des cotisations sociales. Le choix de la méthode doit donc rester cohérent avec la dépense, la politique interne et les règles sociales applicables.
Mettre en place un contrôle qui protège l’entreprise et les collaborateurs
Une politique de dépenses courte et accessible réduit les discussions au moment du remboursement. Elle précise les catégories autorisées, les plafonds, les moyens de paiement, le délai de remise, les pièces attendues et le circuit de validation. Elle doit distinguer un repas seul en déplacement, un repas d’affaires, un trajet domicile-travail et une indemnité kilométrique.
- centraliser les justificatifs dès la dépense, avec une image nette et lisible ;
- contrôler les doublons entre notes de frais, carte bancaire professionnelle et factures fournisseurs ;
- demander un motif détaillé pour les repas, cadeaux et déplacements inhabituels ;
- séparer la validation managériale du contrôle comptable et fiscal ;
- rapprocher régulièrement les remboursements des comptes 421, 425 ou 4551.
Les indemnités kilométriques ne se traitent pas comme un ticket d’essence. Elles reposent sur le véhicule utilisé, la puissance fiscale, la distance, le motif et le barème applicable. Pour les dirigeants, le même niveau de preuve est requis que pour les salariés.
Enfin, la généralisation progressive de la facturation électronique, à partir du 1er septembre 2026 puis du 1er septembre 2027, ne dispense pas de conserver les preuves liées aux dépenses avancées et aux remboursements. La facture électronique modifie le flux documentaire, mais elle ne supprime pas les exigences de justification, d’imputation et d’archivage.