La garantie pertes financières protège le reste à payer après un véhicule détruit
Après un vol ou un accident qui rend une voiture irréparable, l’assurance auto ne couvre pas toujours la totalité de la somme encore due. La garantie pertes financières vise précisément ce risque : éviter qu’un véhicule disparu laisse derrière lui une dette résiduelle. Elle concerne surtout les voitures financées par crédit, en LOA ou en LLD, lorsque la décote du véhicule dépasse le rythme de remboursement.
Pourquoi l’indemnisation classique peut laisser un solde à payer
En cas de sinistre total garanti, l’assureur évalue d’abord le véhicule au jour du sinistre. Cette estimation repose souvent sur sa valeur de remplacement à dire d’expert, aussi appelée VRADE. Elle correspond au montant nécessaire pour acheter un véhicule équivalent sur le marché de l’occasion. Cette valeur ne correspond pas forcément au capital restant dû à la banque ni à la créance du loueur.
L’écart vient principalement de la décote automobile. Une voiture récente peut perdre de la valeur dès les premiers mois, tandis qu’un crédit est remboursé selon un échéancier fixé à l’avance. Avec des mensualités faibles, une longue durée de financement ou un apport limité, la dette reste parfois élevée alors que la valeur du véhicule diminue rapidement.
Un exemple simple de perte financière
Imaginons un véhicule financé à 30 000 €. Deux ans plus tard, il reste 12 000 € à régler. Après un accident avec destruction totale, l’expert retient une valeur de 20 000 €. Dans ce cas, l’indemnisation classique suffit à solder le financement : il n’y a pas de perte financière à couvrir.
Le risque apparaît dans la situation inverse, lorsque l’indemnisation est inférieure à la créance restante. Si le véhicule vaut moins que la somme due à la banque ou au loueur, l’assuré ou le locataire doit normalement régler la différence, sauf si une garantie spécifique prend cet écart en charge.
Cette protection ne remplace pas la voiture et ne transforme pas automatiquement l’indemnisation en apport pour un nouvel achat. Elle peut toutefois empêcher l’ancien financement de peser sur le suivant. Le budget du foyer conserve ainsi davantage de marge, notamment lorsque le sinistre oblige déjà à rechercher un autre véhicule.
Ce que couvre la garantie pertes financières et à quel moment
La garantie perte financière est une garantie complémentaire à l’assurance auto ou au contrat de financement. Elle intervient généralement lorsque le véhicule est volé ou détruit à la suite d’un sinistre couvert : accident grave, incendie ou autre événement entraînant une perte totale selon les garanties souscrites.
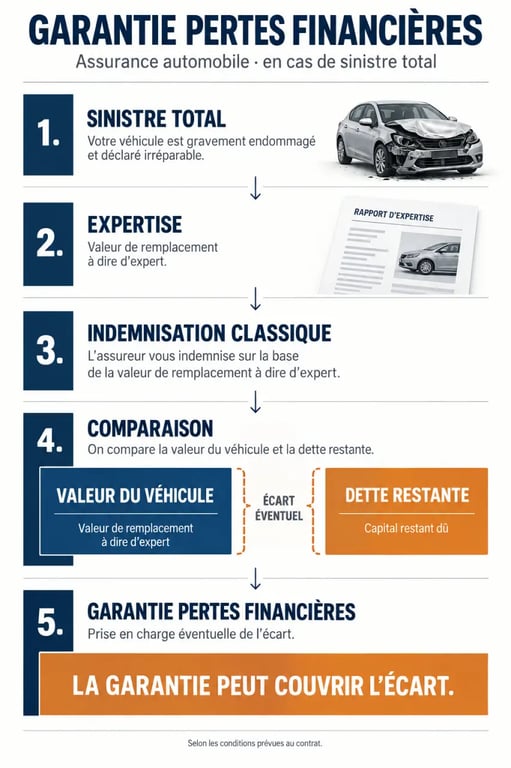
Son rôle consiste à prendre en charge tout ou partie de l’écart entre l’indemnisation principale et la somme restant due. Le bénéficiaire du règlement dépend du montage financier : la banque pour un crédit auto, ou le bailleur dans le cadre d’une location. L’assuré ne reçoit donc pas nécessairement cette somme directement. Elle sert souvent à solder la créance liée au véhicule.
Les étapes de l’indemnisation
- Déclarer le sinistre à l’assureur. En cas de vol, il faut aussi accomplir les formalités demandées par les autorités et par le contrat.
- Faire évaluer le véhicule par l’expert. Celui-ci détermine s’il est réparable ou s’il relève d’une destruction totale, puis établit sa valeur de remplacement.
- Transmettre le décompte de la créance fourni par la banque ou le loueur. Il peut mentionner le capital restant dû, les loyers à régler ou le montant d’une résiliation anticipée.
- Appliquer la garantie lorsque les conditions sont réunies, après déduction éventuelle de la franchise et dans les limites prévues au contrat.
Certains contrats prévoient aussi un rachat de franchise total ou partiel. D’autres ajoutent des services après le sinistre, comme un relais mobilité ou une solution de refinancement. Ces prestations ne sont jamais automatiques : elles doivent apparaître clairement dans les conditions particulières.
Crédit, LOA, LLD : dans quelles situations est-elle la plus utile ?
La garantie n’est pas obligatoire au titre de l’assurance automobile. Son intérêt dépend surtout de l’existence d’un engagement financier qui continuerait après la perte du véhicule. Elle est particulièrement pertinente pour les voitures neuves ou récentes, souvent financées sur plusieurs années, ainsi que pour les contrats de location qui prévoient un règlement en cas de fin anticipée.
| Situation | Risque après un sinistre total | Intérêt de la garantie |
|---|---|---|
| Achat comptant | Il n’y a pas de dette à solder, mais l’indemnisation peut être inférieure au prix payé. | Plus limité. Une valeur à neuf ou une valeur majorée peut être plus adaptée. |
| Crédit auto | Le capital restant dû peut dépasser la valeur du véhicule. | Élevé, surtout au début du prêt ou avec une longue durée de remboursement. |
| LOA | Le bailleur reste propriétaire et peut réclamer le solde prévu au contrat. | Souvent pertinent pour couvrir le coût de fin de location. |
| LLD | Des loyers ou une indemnité de résiliation peuvent rester exigibles. | À vérifier attentivement dans l’offre du loueur. |
Le cas particulier de la location
En LOA comme en LLD, il faut distinguer l’usage du véhicule et sa propriété. Le conducteur utilise la voiture, mais le bailleur en reste généralement propriétaire. Après un sinistre total, le contrat de location peut prendre fin sans que toutes les obligations financières disparaissent. La garantie pertes financières vise alors le coût de clôture du contrat, dans les conditions définies par le loueur et l’assureur.
Avant de signer, demandez si cette couverture est déjà intégrée au financement, proposée en option par le loueur ou à souscrire séparément auprès de l’assureur. Il faut aussi vérifier le montant réellement couvert. Deux protections similaires peuvent être souscrites en parallèle sans produire une indemnisation supérieure.
Perte financière, valeur à neuf et franchise : ne pas confondre les protections
La garantie valeur à neuf et la garantie perte financière répondent à deux besoins différents. La première cherche à améliorer la valeur d’indemnisation du véhicule, souvent par rapport à son prix d’achat et pendant une durée déterminée. La seconde protège la situation financière du titulaire du crédit ou du contrat de location.
- Indemnisation classique : elle tient compte de la valeur du véhicule au moment du sinistre.
- Valeur à neuf : elle peut rapprocher l’indemnité du prix d’acquisition, selon la durée et les modalités prévues.
- Perte financière : elle cible l’écart entre l’indemnité et la créance restante.
- Franchise : elle reste à la charge de l’assuré, sauf si un rachat est prévu.
Ces garanties peuvent se compléter, mais elles ne produisent pas le même résultat. Une bonne valeur à neuf peut réduire le risque de dette résiduelle. Elle ne garantit pas pour autant le règlement de tous les loyers ou frais liés à une location. À l’inverse, une garantie perte financière ne sert pas à verser un surplus destiné à acheter une voiture plus chère.
Le calcul dépend donc du contrat et des éléments transmis après le sinistre. L’assureur compare l’indemnisation principale au capital restant dû ou au montant réclamé par le loueur. La franchise, les plafonds, les accessoires et les éventuels frais de résiliation peuvent modifier le montant effectivement pris en charge.
Les vérifications à faire avant de souscrire
Le prix de cette option peut représenter quelques euros par mois. Il varie selon le véhicule, le financement, la durée du contrat et l’étendue de la couverture. Le bon réflexe consiste à comparer le montant réellement protégé avec le risque de dette résiduelle, plutôt qu’à retenir uniquement le tarif le plus bas.
- Vérifiez la durée de validité de la garantie et son éventuelle limite d’âge du véhicule.
- Demandez comment est calculée la créance couverte : capital restant dû, loyers, indemnité de résiliation ou valeur résiduelle.
- Contrôlez le traitement de la franchise, des accessoires et du kilométrage contractuel.
- Lisez les exclusions. La conduite sous alcool ou stupéfiants, un usage non conforme, un défaut d’entretien ou une déclaration tardive peuvent compromettre la prise en charge.
- Conservez le contrat de financement, le tableau d’amortissement, les factures et les documents remis par le loueur.
Vérifiez aussi si la garantie figure déjà dans le contrat de crédit, de LOA ou de LLD. Cette précaution évite de payer deux fois une protection comparable. En cas de sinistre, la banque ou le loueur devra généralement transmettre le décompte de la somme encore due pour permettre le calcul de l’écart.
La garantie pertes financières est surtout utile lorsque la disparition du véhicule ne met pas fin aux paiements. Comparer la dette restante à la valeur actuelle de l’auto permet d’évaluer son intérêt avant un vol ou une destruction totale. Cette vérification aide à mesurer le risque réel et à choisir une couverture adaptée au financement en cours.