La fintech transforme les services financiers, du paiement à la gestion des risques
La fintech désigne l’ensemble des entreprises, services et technologies qui appliquent le numérique à la finance. Le terme, formé à partir de finance et de technologie, couvre aussi bien une application de paiement qu’une solution de crédit pour PME, un outil de gestion de trésorerie ou une plateforme d’investissement. Son objectif n’est pas de remplacer toute la finance traditionnelle, mais de rendre certains services plus rapides, plus lisibles et plus accessibles.
La fintech, un secteur plus large qu’une application bancaire
Une fintech peut être une startup, une entreprise technologique établie ou la filiale innovante d’un acteur financier. Elle conçoit des services financiers numériques pour les particuliers, les entreprises ou les institutions. Son périmètre inclut les banques en ligne, sans s’y limiter : les paiements, l’assurance, l’épargne, le financement participatif, la conformité et les crypto-actifs font aussi partie du secteur.
Testez vos connaissances sur la fintech
Découvrez si vous maîtrisez les concepts clés de la finance technologique à travers ce quiz de 6 questions.
Résultat : /6
La différence avec une banque traditionnelle tient moins à l’écran qu’au modèle de distribution et à la spécialisation. Une fintech cherche généralement à résoudre un problème précis : ouvrir un compte sans parcours papier, payer en ligne plus simplement, automatiser la relance des factures ou obtenir une décision de crédit plus rapide. Certaines disposent des autorisations nécessaires pour exercer une activité financière. D’autres s’appuient sur des partenaires bancaires agréés.
Une transformation accélérée après la crise financière
Les technologies financières existent depuis plusieurs décennies. L’informatisation bancaire, les cartes de paiement et les réseaux électroniques en sont des précurseurs. Le secteur moderne de la fintech a toutefois gagné en visibilité après 2008. La défiance envers certaines institutions, l’essor du smartphone et l’amélioration des infrastructures cloud ont alors favorisé l’arrivée de nouveaux acteurs. Leur promesse était simple : rendre plus fluide l’expérience utilisateur dans des opérations financières souvent perçues comme complexes.
Du paiement à l’assurance : les principaux usages
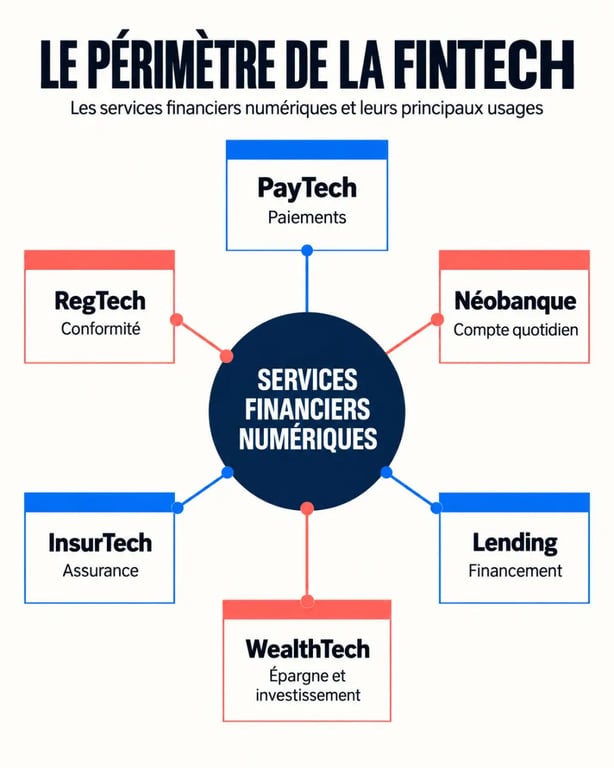
Le mot fintech recouvre des modèles très différents. Les classer par besoin permet de mieux comprendre les services proposés aux clients et aux entreprises.
| Catégorie | Besoin traité | Exemples d’usages |
|---|---|---|
| PayTech | Encaisser, payer et transférer des fonds | Paiement électronique, lien de paiement, portefeuille numérique, virements |
| Néobanque | Gérer un compte au quotidien | Carte, suivi des dépenses, catégorisation, alertes |
| Lending | Obtenir ou distribuer un financement | Crédit, avance de trésorerie, affacturage, financement de PME |
| WealthTech | Épargner et investir | Robo-advisor, gestion de portefeuille, accès aux placements |
| InsurTech | Souscrire et gérer une assurance | Devis numérique, indemnisation, prévention des risques |
| RegTech | Respecter les obligations réglementaires | Contrôles, identification client, détection d’anomalies |
Des services utiles aux particuliers comme aux professionnels
Pour un particulier, une fintech peut faciliter la comparaison de produits, la mise de côté automatique, le suivi d’un budget ou l’investissement. Pour une entreprise, elle peut réduire les délais d’encaissement, centraliser les dépenses, automatiser le rapprochement comptable ou financer un besoin ponctuel avec moins de garanties. Le financement participatif, ou crowdfunding, met quant à lui en relation des porteurs de projet et des contributeurs.
La fintech s’intègre aussi dans des parcours qui ne sont pas principalement financiers. Un site marchand peut proposer un paiement fractionné, une place de marché peut automatiser la répartition des fonds entre vendeurs, et un logiciel de gestion peut afficher la trésorerie en temps réel. La finance devient alors une fonction intégrée à l’usage principal : l’utilisateur n’a pas forcément besoin d’ouvrir un service bancaire distinct au moment du paiement ou du financement. Cette intégration exige toutefois une information claire sur les autorisations, les délais de règlement et les frais. Une opération simple à utiliser doit rester compréhensible.
Les technologies qui rendent ces services possibles
La fintech ne repose pas sur une technologie unique. Elle combine plusieurs briques pour traiter les données, automatiser certaines décisions et connecter des systèmes qui communiquaient peu entre eux. Ces outils numériques peuvent améliorer l’efficacité des opérations, mais leur utilité dépend de la manière dont ils sont intégrés au service.
Fintech : comprendre le cadre réglementaire et se faire accompagner — Le Pôle Fintech et Innovation de l’ACPR informe les porteurs de projet sur la réglementation applicable et les acteurs compétents.
API, données et automatisation
Les API permettent à des applications de dialoguer avec des services bancaires, des outils de comptabilité ou des prestataires de paiement. Elles limitent les ressaisies et facilitent la création de parcours intégrés. Le big data et l’intelligence artificielle peuvent analyser d’importants volumes de données, par exemple pour détecter une transaction inhabituelle, évaluer un risque ou personnaliser un accompagnement.
Ces outils ne suppriment pas la responsabilité humaine. Un modèle peut accélérer un contrôle, mais ses critères doivent être surveillés. Une décision automatique mal paramétrée peut exclure un client légitime ou laisser passer une fraude. La qualité, la provenance et la sécurité des données restent donc déterminantes. Elles influencent directement la fiabilité du service et la capacité de l’entreprise à expliquer ses décisions.
Blockchain et crypto-actifs : un sous-ensemble, pas un synonyme
La blockchain sert à enregistrer et à partager des informations selon un mécanisme de registre distribué. Elle peut être utilisée dans certains projets de traçabilité, de tokenisation ou de crypto-actifs. Réduire la fintech aux cryptomonnaies serait toutefois trompeur : les paiements, le crédit, l’assurance et la conformité sont aussi des domaines d’innovation importants, souvent sans recours à la blockchain.
Banques et fintechs : concurrence, partenariats et complémentarité
Les fintechs ont renforcé la concurrence en proposant des expériences plus simples et des offres ciblées. Elles ne sont pas pour autant systématiquement opposées aux banques et aux assurances. Les établissements traditionnels disposent d’une marque installée, d’une expertise du risque, de fonds propres, d’un réseau de distribution et de cadres de contrôle solides. Les fintechs apportent souvent une conception plus rapide, une forte spécialisation et une culture produit.
Cette relation de coopération et de concurrence se traduit par des partenariats. Une banque peut fournir l’infrastructure réglementée et la tenue de compte, tandis qu’une fintech développe l’interface ou une fonctionnalité précise. Pour une entreprise, il faut alors distinguer une simple amélioration d’interface d’une véritable valeur opérationnelle : baisse des tâches manuelles, meilleure visibilité sur les flux, réduction des erreurs ou amélioration de l’expérience client. Le choix dépend du besoin traité et du niveau d’intégration attendu.
Sécurité, réglementation et confiance : les conditions de la fintech
Parce qu’elles manipulent de l’argent et des données sensibles, les fintechs doivent traiter la cybersécurité comme une fonction centrale. L’authentification forte, le chiffrement, la gestion des accès, la surveillance des transactions et la continuité d’activité sont essentiels. La lutte contre la fraude et le blanchiment d’argent fait aussi partie des exigences quotidiennes, au même titre que l’identification des clients.
La réglementation encadre les activités, les responsabilités et la protection des utilisateurs. Elle peut concerner le statut de l’entreprise, les conditions de paiement, le traitement des données, la connaissance du client ou la prévention des risques. Pour une fintech, cette conformité doit être intégrée au fonctionnement du service, et non traitée comme une formalité ajoutée après son lancement.
Évaluer un service avant de l’adopter
Avant de choisir une fintech, un particulier ou une entreprise peut vérifier plusieurs points concrets :
- la nature exacte du service et le statut de l’entreprise ou de ses partenaires ;
- les frais, les plafonds, les délais d’exécution et les conditions de remboursement ;
- les mécanismes de sécurité proposés et la procédure prévue en cas d’incident ;
- la clarté du support client et l’accès aux documents contractuels ;
- la portabilité des données et la possibilité de récupérer son historique.
La conformité réglementaire conditionne la confiance dans le service. Une fintech durable doit concilier rapidité, protection des utilisateurs, gestion des risques et transparence des conditions. C’est à cette condition que la technologie financière peut améliorer les services sans fragiliser la relation avec les clients ni le fonctionnement du système financier.